النظام الضريبي المبسط في مصر والفاتورة الإلكترونية
القانون رقم 6 لسنة 2025: من يحق له الانضمام، والضريبة حسب رقم الأعمال، وشرط الفاتورة والإيصال الإلكترونيين، وما يتغير في فوترتك.
النظام الضريبي المبسط في مصر يتيح للمشروعات التي لا يتجاوز رقم أعمالها السنوي 20 مليون جنيه دفع ضريبة دخل بنسبة من رقم الأعمال. شرط الاستفادة منه الانضمام إلى منظومتي الفاتورة الإلكترونية والإيصال الإلكتروني.
أهم ما يجب معرفته
- النظام الضريبي المبسط في مصر أنشأه القانون رقم 6 لسنة 2025، وهو اختياري للمشروعات التي لا يتجاوز رقم أعمالها السنوي 20 مليون جنيه مصري.
- ضريبة الدخل فيه نسبة من رقم الأعمال حسب الشريحة، من 0.4 % للأصغر إلى 1.5 % للشريحة بين 10 و20 مليون جنيه. راجع الجدول الكامل.
- الانضمام إلى منظومتي الفاتورة الإلكترونية والإيصال الإلكتروني شرط للاستفادة من النظام.
- تذكر مصادر أن تقديم إقرار ضريبة القيمة المضافة يصير ربع سنوي لمن ينضم: تحقق من ذلك مع مصلحة الضرائب المصرية.
- عند كتابة هذا المقال (أكتوبر 2026)، هذه هي القواعد المعروفة، وقد تتغير أو تفصلها قرارات لاحقة.
ما هو النظام الضريبي المبسط في مصر؟
النظام الضريبي المبسط في مصر طريقة بديلة لحساب ضريبة الدخل للمشروعات الصغيرة والمتوسطة. بدل أن تحسب أرباحك الصافية بعد كل المصاريف، ثم تطبق عليها الضريبة، تدفع نسبة صغيرة من رقم أعمالك نفسه. صدر النظام بالقانون رقم 6 لسنة 2025، ضمن حزمة من التسهيلات الضريبية التي أعلنتها الحكومة لدعم المشروعات وتشجيعها على دخول الاقتصاد الرسمي.
الفكرة بسيطة: صاحب المشروع الصغير لا يملك غالبًا قسم محاسبة كاملًا، والنزاع مع المصلحة حول ما يخصم من مصاريف وما لا يخصم يستهلك وقتًا ومالًا. النظام المبسط يقلل هذا النزاع، لأن الأساس صار رقمًا واحدًا واضحًا: ما بعته فعلًا.
لكن هذا الوضوح له ثمن، وهو أن رقم أعمالك يجب أن يكون مسجلًا بالكامل. ومن هنا يأتي ارتباط النظام بالفاتورة الإلكترونية والإيصال الإلكتروني.
وللتوضيح: رقم الأعمال هو مجموع ما بعته من سلع وخدمات خلال السنة، قبل خصم أي مصروف. محل ملابس باع بمليون جنيه واشترى بضاعة بسبعمئة ألف، رقم أعماله مليون جنيه لا ثلاثمئة ألف. وهذا الفرق هو قلب النظام: الضريبة على المليون، بنسبة صغيرة، بدل الضريبة على الثلاثمئة ألف، بنسبة أكبر بكثير. ويتضمن القانون أيضًا تسهيلات في الإجراءات، فراجع نصه لتعرف ما يخص نشاطك منها.
من يحق له الانضمام؟
الحد الأساسي هو رقم الأعمال السنوي: حتى 20 مليون جنيه مصري. المشروعات التي تقع تحت هذا الحد يمكنها أن تختار النظام المبسط، وهو اختياري لا تلقائي.
- رقم الأعمال حتى 20 مليون جنيه: يمكنك الاختيار، بشرط استيفاء باقي الشروط.
- المشروع الجديد: يمكنه في المبدأ الانضمام أيضًا، لكن راجع كيف يقدر رقم أعماله في السنة الأولى.
- الانضمام إلى المنظومتين: شرط للاستفادة، كما نشرح أدناه.
القانون ولائحته يضعان شروطًا واستثناءات أخرى قد تخص بعض الأنشطة أو أشكال الشركات. لا نذكرها هنا بالتفصيل لأنها قد تتغير: راجع نص القانون ولائحته التنفيذية، أو اسأل محاسبك، قبل أن تقدم طلبك. وإذا تجاوز رقم أعمالك الحد في سنة ما، فتوقع أن تخرج من النظام وتعود إلى القواعد العامة.
الضريبة حسب رقم الأعمال: كيف تحسب
في النظام الضريبي المبسط في مصر، ضريبة الدخل نسبة من رقم الأعمال، وتزيد النسبة مع زيادة الشريحة. الطرفان المعروفان من الجدول هما:
- الشريحة الأولى: رقم أعمال أقل من 500,000 جنيه، والضريبة 0.4 % من رقم الأعمال.
- الشريحة الأخيرة: رقم أعمال بين 10 و20 مليون جنيه، والضريبة 1.5 % من رقم الأعمال.
وبينهما شرائح وسيطة بنسب متدرجة. راجع الجدول الكامل في القانون أو على موقع مصلحة الضرائب المصرية قبل أي حساب، لأن خطأ الشريحة يغير الرقم كثيرًا.
مثالان للتوضيح بالطرفين فقط. محل رقم أعماله السنوي 400,000 جنيه: الضريبة 400,000 × 0.4 % = 1,600 جنيه. شركة توزيع رقم أعمالها 15 مليون جنيه: الضريبة 15,000,000 × 1.5 % = 225,000 جنيه. لاحظ أن الضريبة لا تنظر إلى الربح: مشروع هامش ربحه ضيق جدًا قد يجد النظام العام أنسب له. هذا قرار يحتاج حسابًا مع محاسبك، لا حماسًا.
وكيف يقاس رقم الأعمال الذي تحدد به الشريحة؟ هنا تظهر فائدة الفوترة الإلكترونية. حين تمر كل فاتورة لشركة بالمنظومة، وكل بيعة لفرد بإيصال إلكتروني، يصير رقم أعمالك مجموع هذه المستندات، ناقص الإشعارات الدائنة. لا تقدير، ولا دفاتر موازية. لهذا يهم أن تكون كل فاتورة صحيحة من أول مرة، وأن يسجل كل مرتجع في حينه.
وانتبه إلى أن هذه ضريبة الدخل فقط. ضريبة القيمة المضافة، بنسبتها العامة 14 %، تبقى على فواتيرك إن كنت مسجلًا فيها. النظام المبسط لا يلغيها.
في النظام المبسط، فاتورتك هي أساس ضريبتك: ما لم يسجل اليوم يظهر غدًا كفرق.
في إنياد للفوترة، ترى المبالغ المفوترة والمتأخرة والإشعارات الدائنة في قائمة واحدة، فتتابع رقم أعمالك شهرًا بشهر.
اكتشف إنياد للفوترة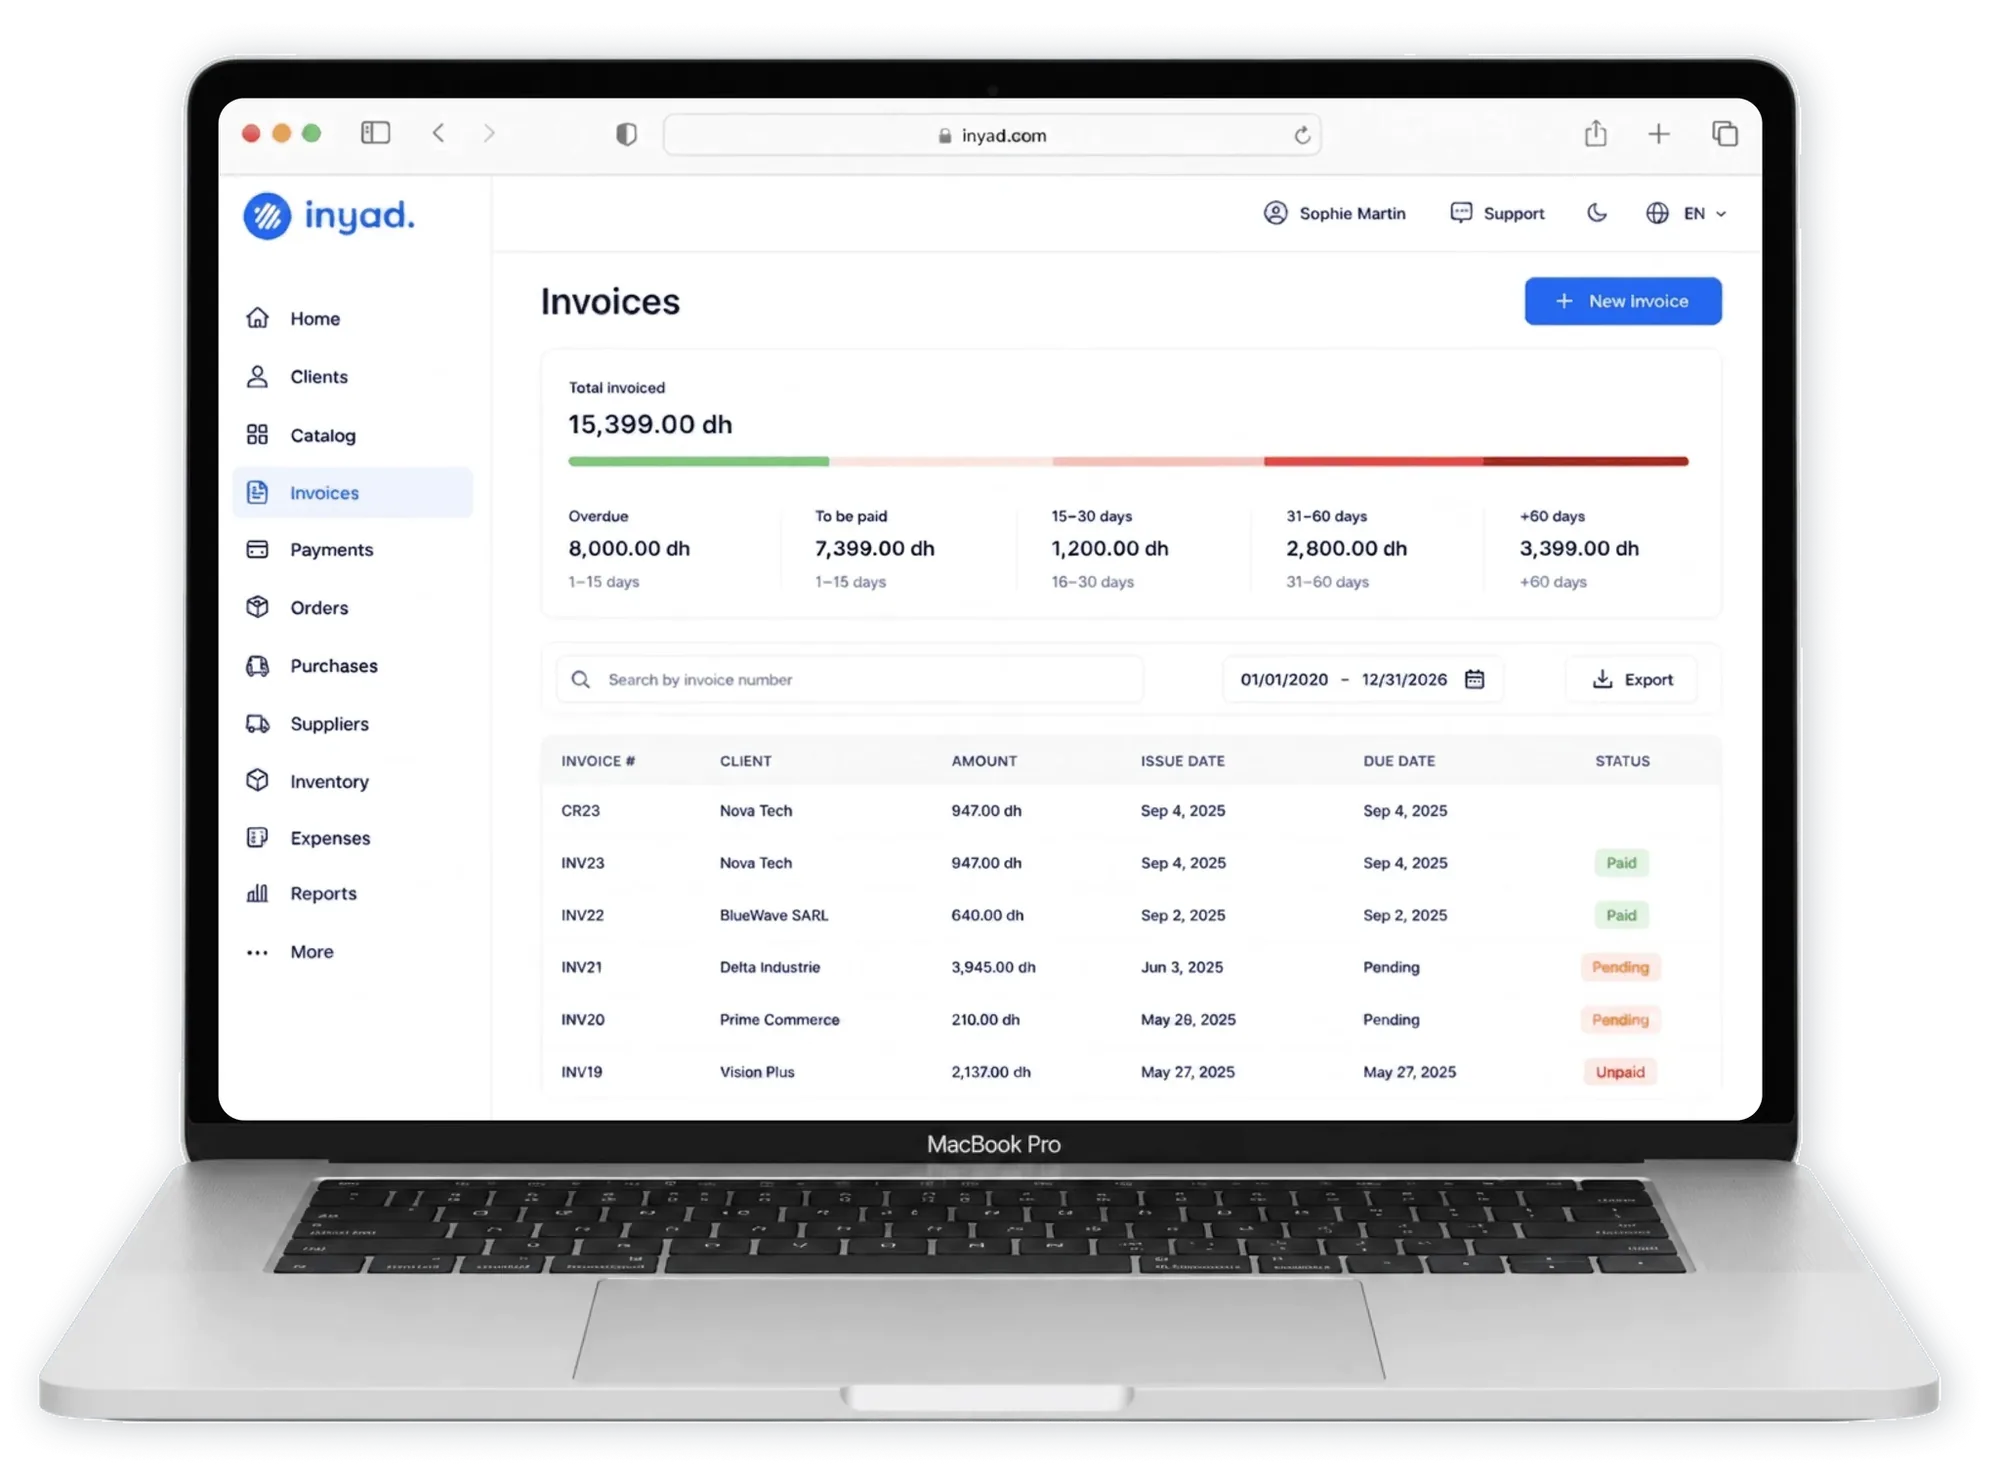
شرط الفاتورة الإلكترونية والإيصال الإلكتروني
هذا هو الجزء الذي يغير يومك. للاستفادة من النظام المبسط، يجب أن تنضم إلى منظومة الفاتورة الإلكترونية، لفواتيرك إلى الشركات، وإلى منظومة الإيصال الإلكتروني، لمبيعاتك إلى الأفراد عند نقطة البيع.
لماذا هذا الشرط؟ لأن الضريبة صارت تحسب على رقم الأعمال، والمصلحة تحتاج أن ترى رقم الأعمال كاملًا. كل فاتورة إلكترونية وكل إيصال إلكتروني يصل إلى المصلحة لحظة إصداره تقريبًا. بهذا يصير رقم أعمالك عندها هو نفسه رقم أعمالك عندك.
خطوات الانضمام إلى الفاتورة الإلكترونية معروفة:
- التسجيل على بوابة المنظومة، مرتبطًا برقم التسجيل الضريبي.
- الحصول على توقيع إلكتروني: توكن USB باسم شخص مفوض، أو ختم إلكتروني للمنشأة، من جهة تصديق مرخصة.
- تكويد كل الأصناف: كود GS1 للمنتجات التي تحمل باركود، وكود EGS المبني على التصنيف الدولي GPC للباقي.
- ربط برنامج الفوترة بالمنظومة، ثم إصدار فواتير موقعة.
في الخطوة الأخيرة، إنياد للفوترة يتصل بمنظومة الفاتورة الإلكترونية التابعة لمصلحة الضرائب المصرية، فتصدر فواتيرك للشركات من البرنامج الذي تعد فيه عروض الأسعار وتتابع فيه التحصيل.
أما الإيصال الإلكتروني فيطبق على مراحل تحددها قرارات المصلحة، والإيصال المطبوع يحمل رمز QR يربط بالسجل في المنظومة. ويحتاج حلًا لنقاط البيع مخصصًا له: تحقق من الحل الذي تستخدمه في القائمة التي تنشرها مصلحة الضرائب المصرية.
مشروع يبيع للشركات وللأفراد معًا، مثل مورد أدوات مكتبية له محل مفتوح للجمهور، يحتاج المنظومتين. الفاتورة الإلكترونية لعملائه من الشركات، والإيصال الإلكتروني لزبائن المحل. ولا تكتفِ بإحداهما على أمل أن تكفي: الشرط هو الانضمام إلى الاثنتين.
ونصيحة في الترتيب: إذا لم تكن قد بدأت بعد، فابدأ بالخطوات التي تأخذ وقتًا خارج يدك، أي التسجيل والتوقيع الإلكتروني، ثم جهز كتالوج الأصناف وأكوادها أثناء الانتظار. حين يصل التوقيع، يكون الباقي جاهزًا للربط.
هل يناسبك النظام المبسط؟ أسئلة قبل القرار
النظام المبسط ليس مناسبًا لكل مشروع تحت حد 20 مليون جنيه. هذه أسئلة تطرحها على نفسك وعلى محاسبك قبل أن تقرر:
- ما هامش ربحك الحقيقي؟ إذا كان هامشك مرتفعًا، فالضريبة على رقم الأعمال تبدو غالبًا أخف من الضريبة على الربح. وإذا كان هامشك ضيقًا جدًا، كما في بعض أنشطة التوزيع والتجارة بالجملة، فقد تدفع أكثر مما تدفعه في النظام العام.
- هل مصاريفك كبيرة ومتقلبة؟ في النظام العام تخصم المصاريف من الربح. في النظام المبسط لا تؤثر على ضريبة الدخل. سنة استثمار كبيرة قد تغير الحساب.
- هل أنت قريب من الحد؟ مشروع ينمو بسرعة وقد يتجاوز 20 مليون جنيه في سنة أو سنتين يحتاج أن يفكر في ما يحدث يوم يخرج من النظام.
- هل فوترتك جاهزة؟ الانضمام إلى منظومتي الفاتورة والإيصال الإلكترونيين شرط. إذا لم تبدأ بعد، فهذا عمل يجب أن يخطط له: تسجيل، وتوقيع، وتكويد، وربط.
- من يتابع أرقامك؟ النظام أبسط، لكنه لا يلغي الحاجة إلى متابعة شهرية لرقم الأعمال والشرائح والإقرارات.
جواب هذه الأسئلة لا يحتاج دراسة طويلة. يكفي أن تجمع رقم أعمالك ومصاريفك لآخر سنة، وتحسب مع محاسبك الضريبة في الحالتين. القرار بعدها يصير واضحًا، ومبنيًا على أرقامك لا على ما يقوله الآخرون.
ما يعنيه النظام الضريبي المبسط في مصر لفوترتك اليومية
إذا قررت الانضمام، فالفوترة لم تعد مهمة إدارية في آخر الشهر. صارت هي الأساس الذي تحسب عليه ضريبتك. هذه نتائج عملية:
- كل بيعة مسجلة: لا فواتير مؤجلة، ولا مبيعات نقدية خارج النظام. ما لم يسجل اليوم سيظهر غدًا كفرق يصعب تفسيره.
- الإشعار الدائن مهم أكثر من قبل: المرتجع الذي لم يسجل بإشعار دائن يبقى جزءًا من رقم أعمالك، وتدفع عليه ضريبة لم تكن عليك.
- متابعة رقم الأعمال شهريًا: لتعرف في أي شريحة أنت، وهل تقترب من حد 20 مليون جنيه.
- كتالوج نظيف: الأصناف المكودة مرة واحدة توفر الوقت في كل فاتورة وتقلل رفض المنظومة.
- أرشيف مرتب: كل مستند مرقم ومؤرشف يوجد في ثوانٍ يوم تحتاجه.
إنياد للفوترة يتصل بمنظومة الفاتورة الإلكترونية التابعة لمصلحة الضرائب المصرية، ويجمع عروض الأسعار والفواتير والإشعارات الدائنة والفواتير المتكررة في مكان واحد، فيبقى رقم أعمالك واضحًا لك قبل أن يكون واضحًا للمصلحة.
أسئلة شائعة
هل النظام الضريبي المبسط إلزامي؟
لا. هو اختياري للمشروعات التي لا يتجاوز رقم أعمالها السنوي 20 مليون جنيه وتستوفي شروطه. قارن مع محاسبك بين الضريبة على رقم الأعمال والضريبة على الربح في وضعك.
هل يلغي النظام المبسط ضريبة القيمة المضافة؟
لا. النظام المبسط يخص ضريبة الدخل. إذا كنت مسجلًا في ضريبة القيمة المضافة، تبقى تطبق 14 % على فواتيرك. تذكر مصادر أن الإقرار يصير ربع سنوي لمن ينضم، فتحقق من ذلك مع المصلحة.
ماذا يحدث إذا لم أنضم إلى منظومة الإيصال الإلكتروني؟
الانضمام إلى منظومتي الفاتورة الإلكترونية والإيصال الإلكتروني شرط للاستفادة من النظام المبسط. بدونهما لا تستطيع الاستفادة منه، وتبقى على القواعد العامة.
أين أجد جدول الشرائح الكامل؟
في نص القانون رقم 6 لسنة 2025 وفي ما تنشره مصلحة الضرائب المصرية. نذكر هنا الطرفين فقط، 0.4 % و1.5 %، لأن الشرائح الوسيطة يجب أن تقرأ من المصدر الرسمي.
هل أفادك هذا المقال؟ شارك عبر واتساب أرسل عبر البريد الإلكتروني
رقم أعمالك واضح، فاتورة بفاتورة
إنياد للفوترة يجمع عروض الأسعار والفواتير والإشعارات الدائنة والفواتير المتكررة في مكان واحد، ويتصل بمنظومة الفاتورة الإلكترونية التابعة لمصلحة الضرائب المصرية.
في نفس الموضوع.
طبيب أو محامٍ أو مهندس أو استشاري؟ متى تصدر فاتورة إلكترونية ومتى إيصالًا إلكترونيًا، وكيف ترتب سجلاتك قبل أي مراجعة.
7 د التسجيل في منظومة الفاتورة الإلكترونية في مصر: الخطواتما تجهّزه قبل التسجيل، ثم البوابة، والتوقيع الإلكتروني، وأكواد GS1 وEGS، وربط برنامج الفوترة، وأول الفواتير، والأخطاء التي تؤخرك.
7 د الفاتورة الإلكترونية في مصر: الدليل الشاملمنظومة مصلحة الضرائب المصرية، ومن يلتزم بالفاتورة الإلكترونية والإيصال الإلكتروني، والتوقيع وأكواد الأصناف، وخطوات الاستعداد.
7 د