ضريبة القيمة المضافة في الفاتورة في مصر: الحساب والتفاصيل
النسبة 14 %، والحساب من قبل الضريبة إلى بعدها والعكس، والضريبة سطرًا بسطر، والإشعار الدائن، بأمثلة بالجنيه المصري.
النسبة العامة لضريبة القيمة المضافة في مصر 14 %. تضرب المبلغ قبل الضريبة في 14 % لتحصل على الضريبة، وتقسم المبلغ بعد الضريبة على 1.14 لتستخرج المبلغ قبلها، لا أن تطرح 14 % منه.
أهم ما يجب معرفته
- عند كتابة هذا المقال (أكتوبر 2026)، النسبة العامة لضريبة القيمة المضافة في مصر 14 %، وتظهر في الفاتورة على المبلغ قبل الضريبة.
- من قبل الضريبة إلى بعدها تضرب في 1.14. ومن بعد الضريبة إلى قبلها تقسم على 1.14. الطرح المباشر لـ 14 % خطأ.
- احسب الضريبة لكل سطر، ثم اجمع. بهذا تتطابق الفاتورة مع ما يصل إلى منظومة الفاتورة الإلكترونية.
- الفاتورة لا تُعدل بعد إصدارها: المرتجع أو الخصم اللاحق يمر بإشعار دائن يحمل ضريبته هو أيضًا.
- حد التسجيل في ضريبة القيمة المضافة تذكره المصادر بقيمتين مختلفتين: تحقق من الحد الحالي مع مصلحة الضرائب المصرية.
ضريبة القيمة المضافة في مصر: النسبة ومن يطبقها في الفاتورة
ضريبة القيمة المضافة في مصر في الفاتورة تبدأ بسؤال واحد: هل أنت مسجل؟ إذا كنت مسجلًا، فكل فاتورة تصدرها لسلعة أو خدمة خاضعة تحمل الضريبة بنسبة 14 %، وهي النسبة العامة عند كتابة هذا المقال (أكتوبر 2026). بعض السلع والخدمات لها معاملة مختلفة، كالإعفاء أو نسبة أخرى، فراجع وضع ما تبيعه تحديدًا مع محاسبك أو مع المصلحة.
أما التسجيل نفسه، فحده المعروف رقم أعمال سنوي قدره 500,000 جنيه مصري. لكن مصادر تذكر أنه خُفض إلى 250,000 جنيه في 2026. لا نستطيع أن نؤكد أيًّا من الرقمين هنا: تحقق من الحد الحالي مع مصلحة الضرائب المصرية قبل أن تقرر أنك خارج النظام. والقواعد عمومًا قد تتغير، فاعتبر هذا المقال دليلًا عمليًا لا رأيًا قانونيًا.
والفاتورة نفسها، إن كان عميلك شركة، فاتورة إلكترونية تمر بمنظومة المصلحة. يعني ذلك أن الأرقام التي تكتبها لا تبقى بينك وبين عميلك: المنظومة تراها، وتقارنها مع ما يصرح به عميلك من مشتريات. لذلك الدقة في حساب الضريبة ليست ترفًا.
الحساب من قبل الضريبة إلى بعدها
هذه أبسط حالة. لديك سعر قبل الضريبة، وتريد الضريبة والإجمالي.
- الضريبة = المبلغ قبل الضريبة × 14 %.
- الإجمالي = المبلغ قبل الضريبة + الضريبة، أو المبلغ قبل الضريبة × 1.14 مباشرة.
مثال: خدمة صيانة قيمتها 10,000 جنيه قبل الضريبة. الضريبة 10,000 × 14 % = 1,400 جنيه. الإجمالي 11,400 جنيه. وبطريقة الضرب المباشر: 10,000 × 1.14 = 11,400 جنيه. النتيجة واحدة.
مثال ثانٍ بكسور: 2,350 جنيهًا قبل الضريبة. الضريبة 2,350 × 0.14 = 329 جنيهًا. الإجمالي 2,679 جنيهًا. وإذا ظهرت كسور القروش، قرب إلى قرشين بعد الفاصلة، وكن ثابتًا في طريقة التقريب في كل فواتيرك.
الحساب العكسي: من بعد الضريبة إلى قبلها
هنا يقع أكثر الأخطاء. عميل يقول لك: ميزانيتي 11,400 جنيه شاملة الضريبة. كم أكتب قبل الضريبة؟
- الطريقة الصحيحة: 11,400 ÷ 1.14 = 10,000 جنيه قبل الضريبة. والضريبة = 11,400 − 10,000 = 1,400 جنيه.
- طريقة مختصرة للضريبة وحدها: 11,400 × 14 ÷ 114 = 1,400 جنيه.
- الخطأ الأول: 11,400 − 14 % = 9,804 جنيهات. هذا يحسب الضريبة على مبلغ يحتوي الضريبة أصلًا، فينقص المبلغ قبل الضريبة 196 جنيهًا.
- الخطأ الثاني: 11,400 × 14 % = 1,596 جنيهًا ضريبة. هذا يضخم الضريبة ويجعل الفاتورة غير متسقة.
تذكر القاعدة بجملة واحدة: من قبل الضريبة إلى بعدها تضرب، ومن بعدها إلى قبلها تقسم. والقسمة دائمًا على 1.14، لا على 0.86.
مثال من الحياة اليومية: صاحب مطبعة يتفق مع شركة على طباعة كتيبات بمبلغ 34,200 جنيه شاملة الضريبة. قبل أن يصدر الفاتورة، يقسم 34,200 على 1.14 فيحصل على 30,000 جنيه قبل الضريبة، والضريبة 4,200 جنيه. لو طرح 14 % مباشرة، لكتب 29,412 جنيهًا قبل الضريبة و4,788 جنيهًا ضريبة، والإجمالي نفسه، لكن الضريبة المصرح بها خاطئة، وعميله سيخصم مبلغًا لا يطابق الواقع.
ولهذا ننصح، حين يعطيك العميل ميزانية شاملة، أن تكتب في عرض السعر نفسه المبلغ قبل الضريبة والضريبة والإجمالي. يتفق الطرفان على الأرقام الثلاثة من البداية، ولا تفاجئ أحدًا عند الفوترة.
من قبل الضريبة إلى بعدها تضرب في 1.14، ومن بعدها إلى قبلها تقسم على 1.14.
ضريبة القيمة المضافة لكل سطر في الفاتورة الإلكترونية في مصر
الفاتورة الإلكترونية في مصر مبنية على السطور. كل سطر يحمل كود الصنف والكمية وسعر الوحدة والضريبة الخاصة به. لهذا ننصح بحساب الضريبة لكل سطر ثم الجمع، لا بحسابها مرة واحدة على الإجمالي.
مثال لفاتورة من ثلاثة سطور لمورد مستلزمات مكتبية:
- السطر 1: 12 علبة ورق طباعة × 185 جنيهًا = 2,220 جنيهًا. الضريبة 310.80 جنيهات.
- السطر 2: 3 أحبار طابعة × 1,250 جنيهًا = 3,750 جنيهًا. الضريبة 525 جنيهًا.
- السطر 3: خدمة تركيب وصيانة = 600 جنيه. الضريبة 84 جنيهًا.
- الإجمالي قبل الضريبة: 6,570 جنيهًا. مجموع الضريبة: 919.80 جنيهات. الإجمالي بعد الضريبة: 7,489.80 جنيهات.
في هذا المثال النتيجة واحدة بالطريقتين. لكن مع أسعار فيها كسور وكميات كبيرة، قد يظهر فرق قرش أو قرشين بين حساب الضريبة لكل سطر وحسابها على الإجمالي. اختر طريقة واحدة، وهي عادة السطر، والتزم بها.
وإذا منحت خصمًا، فاطرحه من السطر قبل حساب الضريبة. خصم 10 % على السطر 2 يجعله 3,375 جنيهًا، وضريبته 472.50 جنيهات. الضريبة تحسب على ما يدفعه العميل فعلًا مقابل السلعة، لا على السعر قبل الخصم.
في إنياد للفوترة، تطبق نسبة الضريبة لكل سطر أو لكل مستند، والمجاميع تحسب وحدها. وإنياد للفوترة يتصل بمنظومة الفاتورة الإلكترونية التابعة لمصلحة الضرائب المصرية، فتصل الفاتورة بسطورها وضريبتها كما أصدرتها.
في إنياد للفوترة، ترى الفواتير المدفوعة والمتأخرة والإجماليات على الحاسوب والهاتف معًا، محدثة في الوقت نفسه.
اكتشف إنياد للفوترة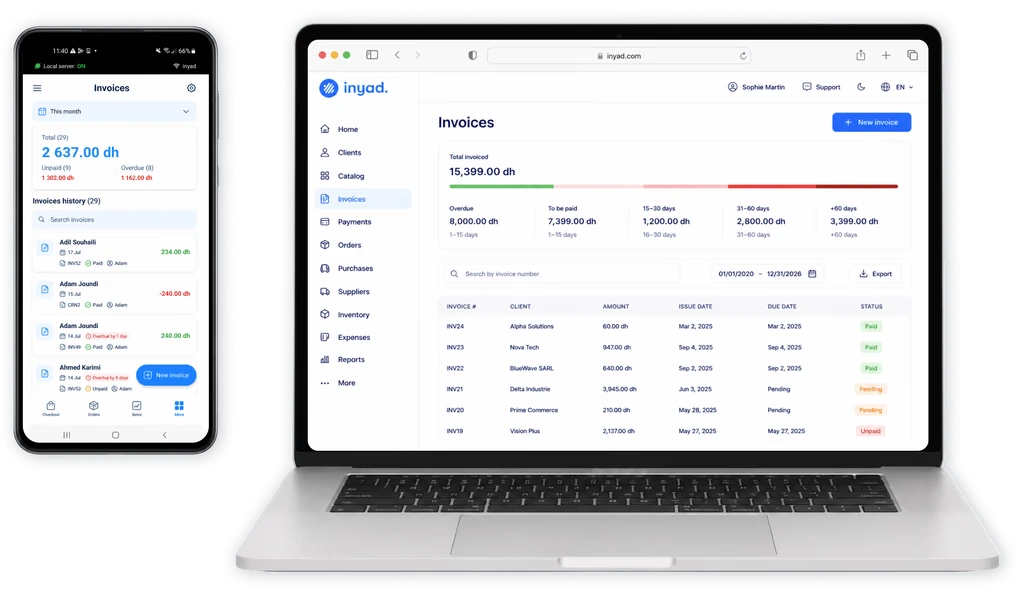
الإشعار الدائن: المرتجعات والخصومات اللاحقة
أصدرت فاتورة وقبلتها المنظومة، ثم أعاد العميل جزءًا من البضاعة، أو اتفقتما على خصم بعد التسليم. لا تعدل الفاتورة. أصدر إشعارًا دائنًا مسندًا إليها.
- حدد السطور المعنية والكمية المرتجعة أو قيمة الخصم.
- احسب المبلغ قبل الضريبة لهذه السطور، ثم ضريبته بنسبة 14 %.
- أصدر الإشعار الدائن بالمبلغين، مع الإشارة إلى رقم الفاتورة الأصلية.
مثال: من الفاتورة السابقة، أعاد العميل علبتين من الورق. القيمة قبل الضريبة 2 × 185 = 370 جنيهًا، والضريبة 51.80 جنيهًا، والإشعار الدائن بإجمالي 421.80 جنيهًا. بهذا تنخفض الضريبة المستحقة عليك، وتنخفض الضريبة التي يخصمها عميلك، والسجلان متطابقان.
وماذا عن الخصم العام على الفاتورة كلها، كخصم كمية يمنح في نهاية الربع؟ الطريقة نفسها: احسب قيمة الخصم قبل الضريبة، ثم ضريبته، وأصدر إشعارًا دائنًا بالمبلغين. خصم 5,000 جنيه قبل الضريبة يعني إشعارًا دائنًا بضريبة 700 جنيه وإجمالي 5,700 جنيه. لا تكتفِ بتحويل مبلغ أقل دون مستند، لأن الفاتورة الأصلية تبقى في المنظومة بقيمتها الكاملة.
والعكس صحيح: إذا نسيت سطرًا أو أخطأت بالنقص، تصدر إشعارًا مدينًا أو فاتورة إضافية، حسب ما يسمح به نظامك وما يقرره محاسبك.
ما يجب أن يظهر في فاتورة ضريبة القيمة المضافة في مصر
الحساب الصحيح لا يكفي إذا كانت الفاتورة ناقصة. فاتورة ضريبة القيمة المضافة في مصر يجب أن تسمح لأي قارئ، عميلك أو محاسبه أو المصلحة، بأن يفهم العملية كاملة دون أن يسألك. هذه العناصر التي يجب أن تجدها في كل فاتورة:
- بيانات البائع: الاسم والعنوان ورقم التسجيل الضريبي.
- بيانات المشتري: في التعامل مع شركة، الاسم ورقم التسجيل الضريبي، فهو ما يسمح لها بخصم الضريبة.
- رقم الفاتورة وتاريخها: بترقيم متسلسل دون فجوات.
- السطور: لكل سطر الوصف وكود الصنف والكمية وسعر الوحدة والخصم إن وجد.
- الضريبة: نسبتها ومبلغها لكل سطر، ثم مجموعها.
- الإجماليات: المبلغ قبل الضريبة، ومجموع الضريبة، والإجمالي المستحق بالجنيه المصري.
في الفاتورة الإلكترونية، كثير من هذه الحقول إلزامية تقنيًا: المنظومة نفسها ترفض المستند إذا نقص منه حقل أساسي. لكن هذا لا يحميك من الخطأ في القيمة. المنظومة تتحقق أن الحقل موجود، لا أن السعر هو ما اتفقت عليه مع عميلك. لذلك راجع كل فاتورة قبل إرسالها، أو اجعل الأسعار والنسب تأتي من كتالوج واحد لا يكتب يدويًا كل مرة.
وإذا كنت تبيع بعملة أجنبية، كمصدر أو مقدم خدمات لعميل في الخارج، فالمعاملة الضريبية وطريقة التحويل إلى الجنيه لها قواعدها. هذه حالة نتركها لمحاسبك، لأن تفاصيلها تختلف حسب نوع العملية.
أخطاء متكررة وكيف تتجنبها
- كتابة سعر شامل دون فصل الضريبة: العميل الشركة يحتاج الضريبة ظاهرة ليخصمها. افصل دائمًا المبلغ قبل الضريبة عن الضريبة.
- تطبيق 14 % على صنف معفى: تحقق من وضع كل صنف في كتالوجك مرة واحدة، ثم دع البرنامج يطبق النسبة الصحيحة.
- تعديل فاتورة بعد إرسالها: التصحيح يمر بإشعار دائن، دائمًا.
- إجماليات يدوية: الآلة الحاسبة وجدول الإكسل يكفيان لفاتورة، لا لمئة. الخطأ الصغير يتكرر.
- نسيان رقم التسجيل الضريبي للعميل: في التعامل بين الشركات، هو ما يسمح للعميل بخصم الضريبة.
أسئلة شائعة
كيف أحسب المبلغ قبل الضريبة من مبلغ شامل؟
اقسم المبلغ الشامل على 1.14. مثلًا 5,700 جنيه شاملة تعني 5,000 جنيه قبل الضريبة و700 جنيه ضريبة. لا تطرح 14 % من المبلغ الشامل، فالنتيجة ستكون خاطئة.
هل يجب أن تظهر الضريبة لكل سطر في الفاتورة؟
الفاتورة الإلكترونية في مصر مبنية على السطور، وكل سطر يحمل ضريبته. حتى في الفواتير الورقية، فصل الضريبة لكل سطر يسهل المراجعة ويقلل فروق التقريب.
متى أكون ملزمًا بالتسجيل في ضريبة القيمة المضافة؟
الحد المعروف رقم أعمال سنوي قدره 500,000 جنيه، وتذكر مصادر أنه خفض إلى 250,000 جنيه في 2026. تحقق من الحد الحالي مع مصلحة الضرائب المصرية، فهو ما يحدد التزامك.
هل يمكنني إلغاء فاتورة خاطئة وإعادة إصدارها؟
الأسلم أن تصدر إشعارًا دائنًا يلغي الفاتورة الخاطئة كليًا أو جزئيًا، ثم فاتورة جديدة صحيحة. بهذا يبقى الترقيم متسلسلًا ويبقى أثر كل عملية واضحًا.
هل أفادك هذا المقال؟ شارك عبر واتساب أرسل عبر البريد الإلكتروني
كل سطر ضريبة في مكانه
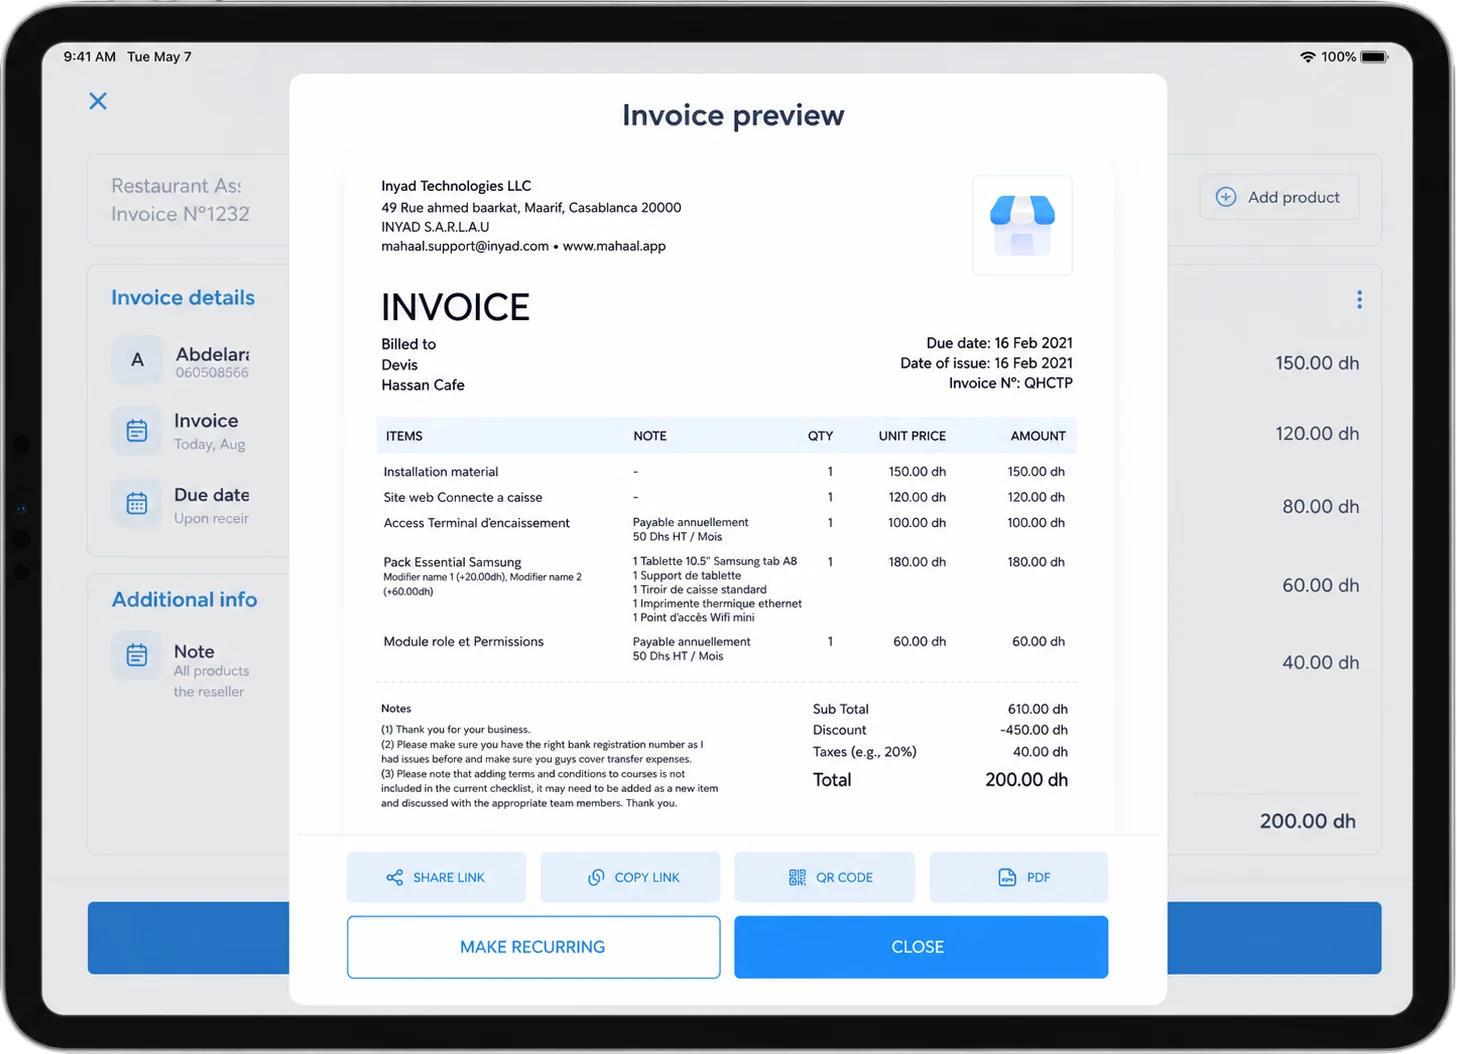
إنياد للفوترة يحسب الضريبة لكل سطر ويرقم فواتيرك ويصدر الإشعارات الدائنة، ويتصل بمنظومة الفاتورة الإلكترونية التابعة لمصلحة الضرائب المصرية.
في نفس الموضوع.
طبيب أو محامٍ أو مهندس أو استشاري؟ متى تصدر فاتورة إلكترونية ومتى إيصالًا إلكترونيًا، وكيف ترتب سجلاتك قبل أي مراجعة.
7 د التسجيل في منظومة الفاتورة الإلكترونية في مصر: الخطواتما تجهّزه قبل التسجيل، ثم البوابة، والتوقيع الإلكتروني، وأكواد GS1 وEGS، وربط برنامج الفوترة، وأول الفواتير، والأخطاء التي تؤخرك.
7 د الفاتورة الإلكترونية في مصر: الدليل الشاملمنظومة مصلحة الضرائب المصرية، ومن يلتزم بالفاتورة الإلكترونية والإيصال الإلكتروني، والتوقيع وأكواد الأصناف، وخطوات الاستعداد.
7 د