البيانات الإلزامية في الفاتورة بالمغرب: نموذج وأمثلة
كيف تكتب فاتورة صحيحة بالمغرب: بيانات البائع والزبون، الترقيم، التواريخ، حساب الضريبة بمثال بالدرهم، ونموذج جاهز للنسخ.
الفاتورة الصحيحة بالمغرب تذكر هوية البائع والزبون وعنوانيهما وتعريفاتهما الضريبية، ومنها التعريف الموحد للمقاولة، ورقمًا متسلسلًا وتاريخًا والمراجع وطريقة الأداء. وتفصل المبالغ دون احتساب الرسوم، ثم الضريبة حسب كل نسبة، ثم المجموع مع احتساب الرسوم.
أهم ما يجب معرفته
- البيانات الإلزامية في الفاتورة بالمغرب تجيب عن أسئلة بسيطة: من باع، ولمن، وماذا، وبكم، ومتى، وكيف يتم الأداء.
- عند كتابة هذا المقال (أكتوبر 2026)، تنص المادة 145 من المدونة العامة للضرائب على ترقيم الفواتير مسبقًا في سلسلة متصلة أو إصدارها بنظام معلوماتي، وعلى ذكر هوية البائع والمشتري وعنوانيهما وتعريفاتهما الضريبية والمراجع وطريقة الأداء.
- التعريف الموحد للمقاولة (ICE) للبائع إلزامي على الفاتورة منذ قانون المالية لسنة 2016، وتعريف الزبون منذ يناير 2019.
- المبالغ تُكتب في ثلاث خانات واضحة: المبلغ دون احتساب الرسوم، ومبلغ الضريبة على القيمة المضافة حسب كل نسبة، والمبلغ مع احتساب الرسوم.
- كل ما يخص نشاطك تحديدًا، كبيان خاص بمهنة منظمة أو بشكل قانوني معين، يجب تأكيده مع محاسبك.
لماذا تهم البيانات الإلزامية في الفاتورة بالمغرب
كثير من المقاولات الصغيرة تتعامل مع الفاتورة كورقة تُرسل بعد إنجاز العمل، ثم تنساها. لكن الفاتورة وثيقة إثبات: هي عندك دليل على البيع وعلى المبلغ الذي يدين لك به الزبون، وهي عند زبونك المقاولة سند يبرر به المصروف والضريبة على القيمة المضافة التي سيخصمها. لذلك فإن البيانات الإلزامية في الفاتورة بالمغرب (les mentions obligatoires de la facture) ليست شكليات إدارية، بل هي ما يجعل الوثيقة قابلة للاستعمال من الطرفين.
في الواقع، الفاتورة الناقصة تعود دائمًا تقريبًا. تكتشف مصلحة المحاسبة عند الزبون أن التعريف الموحد للمقاولة غير مذكور، أو أن الاسم لا يطابق السجل التجاري، فتطلب منك فاتورة جديدة، ويبدأ أجل الأداء من الصفر. فاتورة صحيحة من أول إرسال توفر عليك أسابيع من الانتظار ومن الرسائل المتبادلة.
ويزداد الأمر أهمية مع الفاتورة الإلكترونية. عند كتابة هذا المقال (أكتوبر 2026)، الالتزام بها منصوص عليه في المدونة العامة للضرائب (المادة 145، الفقرة IX)، لكن المرسوم التطبيقي الذي يحدد الصيغ والمنصة والجدولة الزمنية لم يُنشر بعد في الجريدة الرسمية إلى حدود بداية شتنبر 2026، وأعلن المدير العام للضرائب عن تعميم تدريجي يبدأ بأكبر المقاولات. ما يهمك الآن بسيط: البرنامج المعلوماتي لا يخمن المعلومة الناقصة، فالبيان الذي كان يمر دون انتباه على الورق قد يصبح سببًا لرفض الفاتورة في مسار إلكتروني. أما المواعيد والعتبات المتداولة على الإنترنت فلا يُعتد بها، والمرجع الوحيد هو المرسوم عند نشره.
بيانات البائع والزبون: الهوية والعنوان والتعريفات
الجزء الأول من الفاتورة يحدد الطرفين دون أي لبس. معلوماتك أنت ثابتة: تُدخلها مرة واحدة في أداة الفوترة ولا تعيد كتابتها. أما معلومات الزبون فتتغير مع كل زبون، وهنا تقع أغلب الأخطاء.
بيانات البائع
- الاسم أو التسمية التجارية: الاسم الرسمي للمقاولة كما يظهر في وثائقها، ويمكن إضافة الاسم التجاري أو العلامة إلى جانبه، لا مكانه.
- العنوان: عنوان المقر كما هو مسجل.
- التعريف الموحد للمقاولة (ICE): إلزامي على فواتير البائع منذ قانون المالية لسنة 2016. انسخه من وثيقة رسمية لا من الذاكرة، فرقم مقلوب واحد يكفي لجعل الفاتورة غير قابلة للاستعمال.
- التعريف الضريبي (IF): الرقم الذي تتابع به المديرية العامة للضرائب مقاولتك.
- رقم السجل التجاري (RC) ورقم الضريبة المهنية: يكملان تعريف المقاولة، ويسمي كثير من المهنيين الضريبة المهنية باسمها القديم «الباتانتا». إن ترددت في الرقم الذي يجب ذكره، فمحاسبك يؤكده لك.
بيانات الزبون
- الاسم الرسمي للمقاولة الزبونة: لا اسم الشخص الذي تتعامل معه، ولا اسم محله.
- عنوانها: عنوان المقر أو العنوان الذي تحدده للفوترة.
- تعريفها الموحد للمقاولة (ICE): إلزامي على الفاتورة منذ يناير 2019 عندما يكون الزبون مقاولة. غيابه قد يُفقد زبونك حق خصم المصروف وخصم الضريبة على القيمة المضافة، وهذا سبب كافٍ ليرفض فاتورتك.
بالنسبة للزبون الفرد، يكفي في الغالب اسمه وعنوانه، فهو لا يملك تعريفًا موحدًا للمقاولة. وقد تنطبق قواعد خاصة حسب نشاطك والمبلغ، فاسأل محاسبك عنها. العادة الجيدة هي أن تطلب التعريف الموحد من كل زبون مقاولة جديد قبل الفاتورة الأولى، وأن تسجله في بطاقته. قاعدة زبناء نظيفة تمنع أغلب الفواتير المرتجعة.
الفاتورة الصحيحة من أول إرسال هي الفاتورة التي تُؤدى أسرع.
رقم الفاتورة والتواريخ وشروط الأداء
رقم فريد ومتسلسل
عند كتابة هذا المقال (أكتوبر 2026)، تشترط المادة 145 من المدونة العامة للضرائب أن تكون الفواتير مرقمة مسبقًا في سلسلة متصلة، أو صادرة عن نظام معلوماتي. عمليًا: كل فاتورة تحمل رقمًا لا يتكرر، والأرقام تتتابع دون فراغ. شكل الرقم يعود إليك، مثلًا السنة متبوعة بعداد (2026-0147)، لكن العداد لا يرجع إلى الوراء ولا يقفز رقمًا. الفاتورة الملغاة لا تُحذف ولا يُعاد استعمال رقمها: تُصحح بفاتورة تصحيحية أو إشعار دائن (avoir) يحمل بدوره رقمه ويشير إلى الفاتورة الأصلية.
التواريخ
- تاريخ الإصدار: اليوم الذي تُحرر فيه الفاتورة.
- تاريخ البيع أو فترة الخدمة: مفيد عندما يختلف عن تاريخ الإصدار، كخدمة شهرية أو تسليم سابق.
- تاريخ الاستحقاق: اليوم الذي يجب أن يصلك فيه الأداء. اكتب تاريخًا محددًا بدل عبارة عامة مثل «عند الاستلام».
المراجع وطريقة الأداء
المادة 145 تذكر المراجع وطريقة الأداء ضمن ما يجب أن يظهر في الفاتورة. المراجع هي ما يربط الفاتورة بباقي الوثائق: رقم عرض الأثمان (devis) الذي قبله الزبون، ورقم وصل التسليم (bon de livraison)، ورقم سند الطلب إن أرسله إليك. وطريقة الأداء تحدد كيف سيدفع الزبون: تحويل بنكي، أو شيك، أو نقدًا، أو رابط دفع. كلما كانت طريقة الأداء واضحة وسهلة، وصل المال أسرع. أما الشروط الخاصة، كغرامات التأخير أو الخصم عند الأداء المبكر، فتحقق من صياغتها مع محاسبك قبل إضافتها.
المبالغ: دون احتساب الرسوم، والضريبة، ومع احتساب الرسوم
هذا الجزء هو قلب الفاتورة، وفيه تُرتكب أكثر الأخطاء الحسابية. القاعدة: كل سطر يذكر الوصف والكمية والثمن الأحادي دون احتساب الرسوم ونسبة الضريبة، ثم تأتي المجاميع في الأسفل.
عند كتابة هذا المقال (أكتوبر 2026)، وابتداءً من فاتح يناير 2026، أصبحت للضريبة على القيمة المضافة (TVA) نسبتان: 20 % وهي النسبة العادية، و10 % وهي النسبة المخفضة، مع إعفاء بعض العمليات. أما معرفة النسبة التي تنطبق على منتج أو خدمة بعينها، فتحقق منها مع خبير محاسب.
مثال بالأرقام
مقاولة تفوتر لزبونها سطرين: خدمة تركيب بمبلغ 10 000 درهم دون احتساب الرسوم بنسبة 20 %، ومنتج نفترض للتوضيح أنه يخضع للنسبة المخفضة 10 %، بمبلغ 3 000 درهم دون احتساب الرسوم.
- السطر الأول: 10 000 درهم × 20 % = 2 000 درهم ضريبة.
- السطر الثاني: 3 000 درهم × 10 % = 300 درهم ضريبة.
- المجموع دون احتساب الرسوم: 13 000 درهم.
- الضريبة على القيمة المضافة بنسبة 20 %: 2 000 درهم.
- الضريبة على القيمة المضافة بنسبة 10 %: 300 درهم.
- المجموع مع احتساب الرسوم: 15 300 درهم.
لاحظ أن الضريبة تظهر مفصلة حسب كل نسبة، لا في رقم واحد مجمع. هذا ما يسمح لزبونك ولمحاسبه بالتحقق من كل سطر، وهو ما ستقرؤه البرامج في الفاتورة الإلكترونية. وإن منحت تخفيضًا، فاطرحه من المبلغ دون احتساب الرسوم قبل حساب الضريبة، لا بعده.
في إنياد للفوترة، يُبنى عرض الأثمان من كتالوجك بالأثمان الصحيحة، ثم يتحول إلى فاتورة مرقمة بحركة واحدة.
اكتشف إنياد للفوترة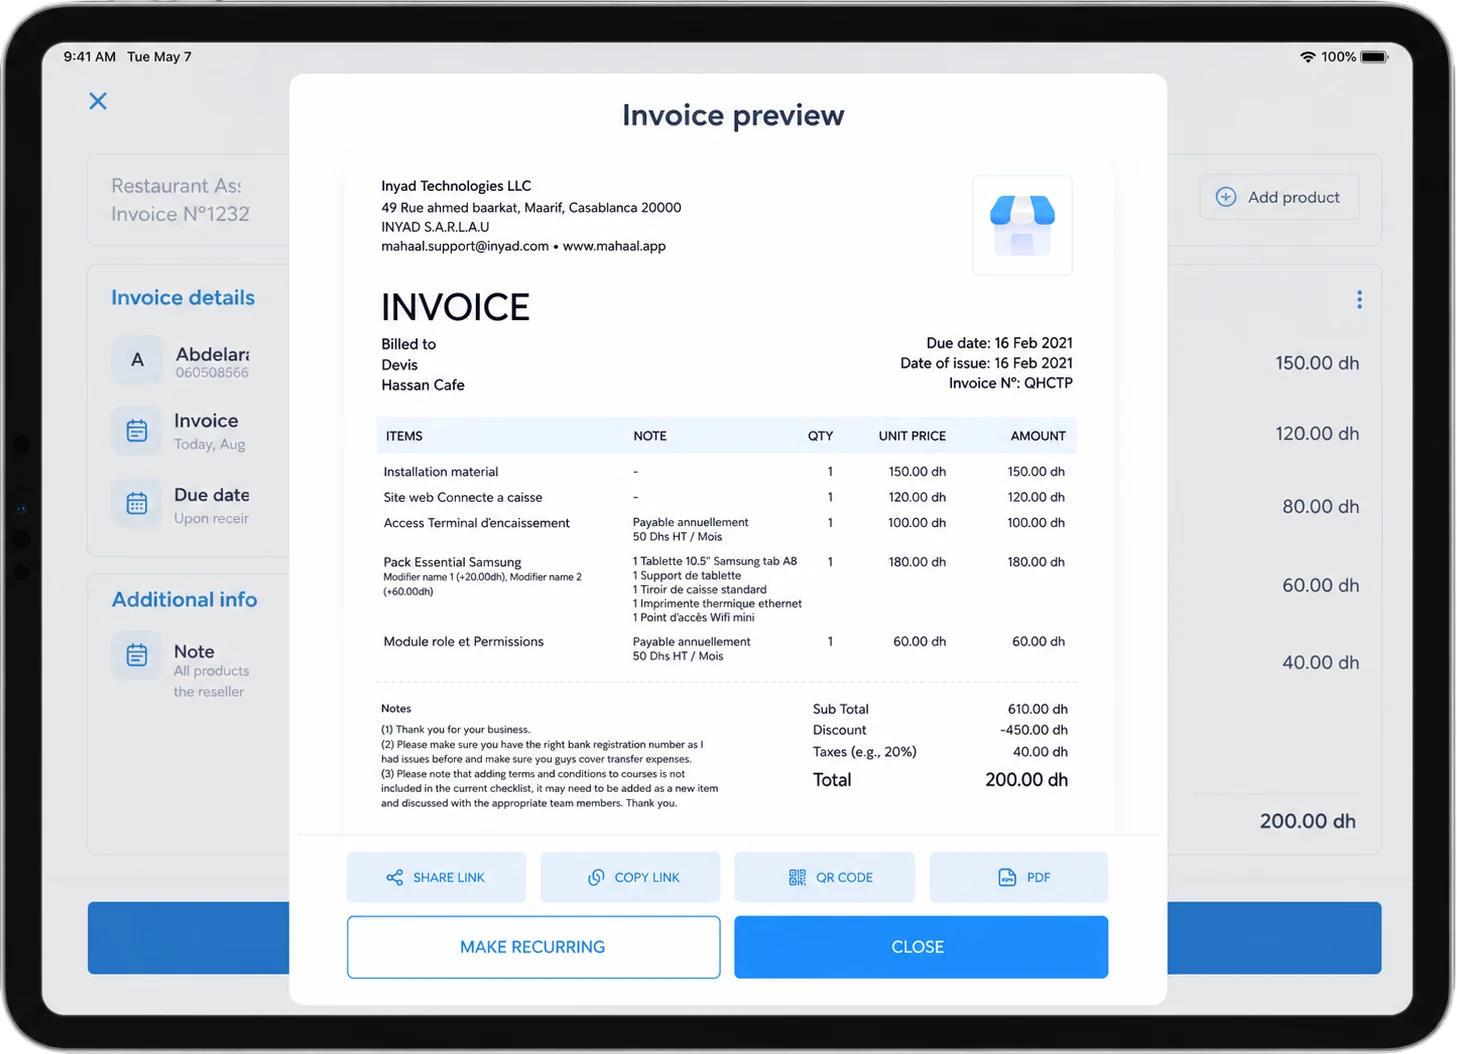
نموذج يضم البيانات الالزامية في الفاتورة بالمغرب
هذا نموذج يمكنك نسخه وملؤه. هو لا يغني عن رأي محاسبك في البيانات الخاصة بنشاطك، لكنه يغطي ما يجب أن تتضمنه كل فاتورة بين مقاولتين.
- رأس الفاتورة: كلمة «فاتورة»، ورقمها الفريد (مثلًا 2026-0147)، وتاريخ الإصدار.
- البائع: الاسم الرسمي، والعنوان، والتعريف الموحد للمقاولة، والتعريف الضريبي، ورقم السجل التجاري، ورقم الضريبة المهنية.
- الزبون: الاسم الرسمي، والعنوان، والتعريف الموحد للمقاولة إن كان مقاولة.
- المراجع: رقم عرض الأثمان المقبول، ورقم وصل التسليم أو سند الطلب إن وُجد.
- تاريخ البيع أو فترة الخدمة: إن كان مختلفًا عن تاريخ الإصدار.
- السطور: لكل سطر وصف دقيق، والكمية، والثمن الأحادي دون احتساب الرسوم، ونسبة الضريبة، والمبلغ دون احتساب الرسوم.
- المجاميع: المجموع دون احتساب الرسوم، ثم مبلغ الضريبة لكل نسبة على حدة، ثم المجموع مع احتساب الرسوم.
- الأداء: طريقة الأداء، وتاريخ الاستحقاق، والمعلومات البنكية أو رابط الدفع.
- بيانات خاصة: ما قد يفرضه شكلك القانوني أو مهنتك، يُضاف بعد التأكد منه مع محاسبك.
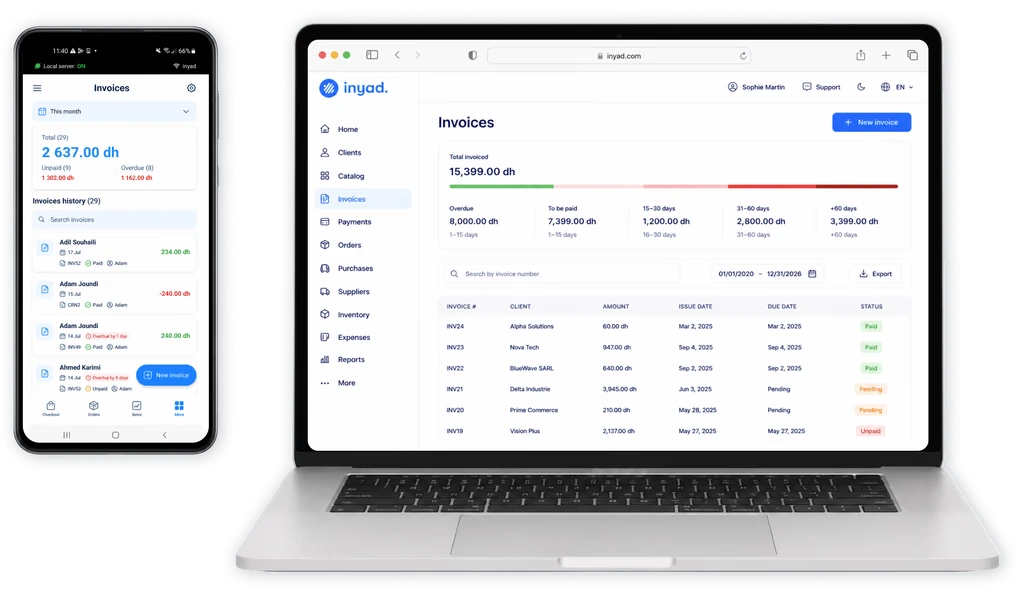
بعد أن تضبط هذا النموذج مرة واحدة، لا تعد كتابة الفاتورة من الصفر كل مرة، ولا تنسخ فاتورة قديمة وتعدلها يدويًا، فهكذا يتكرر رقم أو يبقى اسم زبون سابق. في إنياد للفوترة، تُدخل بيانات مقاولتك مرة واحدة، ويُبنى عرض الأثمان من كتالوجك، ويتحول إلى فاتورة مرقمة بحركة واحدة.
أخطاء شائعة في البيانات الإلزامية للفاتورة
- غياب التعريف الموحد للزبون أو الخطأ فيه: أكثر سبب لرفض الفاتورة. اطلبه كتابةً وسجله في بطاقة الزبون.
- رقم مكرر أو فراغ في السلسلة: يحدث عند الفوترة على ملفات منفصلة أو على حاسوبين. استعمل أداة واحدة تمنح الأرقام تلقائيًا.
- حذف فاتورة خاطئة: الفاتورة الصادرة لا تُحذف ولا تُعدل باليد. صححها بإشعار دائن، ثم أصدر فاتورة جديدة.
- حساب الضريبة على المبلغ مع احتساب الرسوم: الضريبة تُحسب على المبلغ دون احتساب الرسوم، سطرًا بسطر.
- نسبة واحدة لكل السطور: عندما تجمع الفاتورة منتجات أو خدمات بنسب مختلفة، يجب أن تظهر كل نسبة ومبلغها.
- وصف غامض: «خدمات متنوعة» لا يكفي. اكتب ما أنجزته، والكمية، والفترة.
- غياب تاريخ الاستحقاق وطريقة الأداء: الزبون لا يعرف متى ولا كيف يدفع، فيتأخر.
هذه الأخطاء بسيطة، لكنها تتراكم. فاتورة واحدة مرتجعة في الشهر تعني أيامًا من التأخير في خزينتك، وتعني عند الزبون ملفًا ناقصًا عند المراجعة. والحل نادرًا ما يكون في مجهود إضافي، بل في أداة تمنع الخطأ من البداية: ترقيم تلقائي، وبطاقات زبناء كاملة، وحساب الضريبة سطرًا بسطر. هكذا تبني سجلات منظمة تكون جاهزة عندما تصبح الفاتورة الإلكترونية إلزامية بالنسبة لفئة مقاولتك.
أسئلة شائعة
هل الفاتورة بخط اليد صحيحة في المغرب؟
عند كتابة هذا المقال (أكتوبر 2026)، تسمح المادة 145 من المدونة العامة للضرائب بفواتير مرقمة مسبقًا في سلسلة متصلة أو صادرة عن نظام معلوماتي، فدفتر فواتير مطبوع مسبقًا ومرقم يبقى ممكنًا ما دامت البيانات الإلزامية مذكورة. لكن مع التعميم التدريجي للفاتورة الإلكترونية، يصبح البرنامج المعلوماتي هو الخيار العملي، وتحقق من وضعيتك مع محاسبك.
ماذا أفعل إذا نسيت التعريف الموحد للزبون على فاتورة أرسلتها؟
لا تعدل الفاتورة نفسها ولا تكتب الرقم باليد عليها. الطريقة السليمة عادةً هي إصدار إشعار دائن يلغي الفاتورة الأولى، ثم فاتورة جديدة كاملة برقم جديد. تأكد من الإجراء المناسب لحالتك مع محاسبك، خاصة إذا كان الزبون قد سجل الفاتورة في حساباته.
هل يجب ذكر الضريبة على القيمة المضافة في كل فاتورة؟
إذا كانت عملياتك خاضعة للضريبة، تظهر في الفاتورة مفصلة حسب كل نسبة، 20 % أو 10 %. وبعض العمليات معفاة، وبعض الأنظمة الخاصة لها قواعدها. لمعرفة ما ينطبق على منتجاتك وخدماتك ووضعيتك، اسأل خبيرًا محاسبًا قبل إصدار فواتيرك.
كم يجب أن يكون أجل الأداء في الفاتورة؟
هذا المقال لا يحدد أجلًا قانونيًا، فالقواعد المتعلقة بآجال الأداء تختلف حسب الحالات ويجب تأكيدها مع محاسبك. ما يمكن قوله هو أن الفاتورة يجب أن تذكر تاريخ استحقاق واضحًا ومتفقًا عليه مع الزبون، لأن الأجل غير المكتوب هو الأجل الذي لا يحترمه أحد.
هل أفادك هذا المقال؟ شارك عبر واتساب أرسل عبر البريد الإلكتروني
فواتير كاملة من أول مرة
أنشئ عرض الأثمان من كتالوجك، وحوله إلى فاتورة بحركة واحدة، وأرسله على واتساب أو بالبريد الإلكتروني.
في نفس الموضوع.
نموذج فاتورة جاهز للنسخ، شرح كل خانة، قاعدة 80 000 درهم مع زبون واحد، والترقيم وحفظ الفواتير.
8 د المقاول الذاتي والضريبة بالمغرب: ما يجب أن تعرفهالنسب والسقوف عند كتابة هذا المقال، وأمثلة محسوبة بالدرهم، وما يعنيه «رقم المعاملات المحصل» لفواتيرك وسجلاتك.
8 د الفاتورة الإلكترونية بالمغرب: الدليل الشاملما هي الفاتورة الإلكترونية بالمغرب، أين وصل تطبيقها، ما يجب أن تتضمنه الفاتورة، وكيف تستعد لها في 6 خطوات.
9 د