الضريبة على القيمة المضافة في فاتورتك بالمغرب: النسب والحساب
النسبتان 20 % و10 %، والحساب من دون الرسوم إلى مع الرسوم والعكس، والفاتورة المختلطة، والإشعار الدائن، بأمثلة بالدرهم.
عند كتابة هذا المقال، للضريبة على القيمة المضافة بالمغرب نسبتان: 20 % و10 %. تُحسب الضريبة بضرب المبلغ دون احتساب الرسوم في النسبة، ويُستخرج المبلغ دون الرسوم بقسمة المبلغ مع الرسوم على 1,20 أو 1,10، لا بطرح النسبة.
أهم ما يجب معرفته
- عند كتابة هذا المقال (أكتوبر 2026)، وابتداءً من فاتح يناير 2026، أصبحت للضريبة على القيمة المضافة في المغرب نسبتان: 20 % (النسبة العادية) و10 % (النسبة المخفضة)، مع إعفاء بعض العمليات.
- الضريبة تُحسب على المبلغ دون احتساب الرسوم: 5 000 درهم × 20 % = 1 000 درهم، والمجموع مع احتساب الرسوم 6 000 درهم.
- للرجوع من المبلغ مع احتساب الرسوم، اقسم على 1,20 أو على 1,10، ولا تطرح 20 % أبدًا.
- الفاتورة التي تجمع نسبتين تُظهر مبلغ الضريبة لكل نسبة على حدة، والخطأ يُصحح بإشعار دائن يحمل ضريبته هو أيضًا.
- التعريف الموحد للمقاولة (ICE) الخاص بالزبون على الفاتورة شرط مهم لكي يخصم الضريبة التي أداها.
نسب الضريبة على القيمة المضافة في المغرب منذ 2026
الضريبة على القيمة المضافة (TVA) هي الضريبة التي تضيفها المقاولة إلى ثمن ما تبيعه، ثم تدفعها للدولة بعد أن تخصم منها الضريبة التي أدتها على مشترياتها. لذلك فإن الضريبة على القيمة المضافة في المغرب حاضرة في كل فاتورة تقريبًا بين مقاولتين، وأي خطأ في حسابها ينتقل من البائع إلى الزبون ومن الزبون إلى تصريحه.
عند كتابة هذا المقال (أكتوبر 2026)، الوضع كالتالي:
- النسبة العادية 20 %: تنطبق على أغلب السلع والخدمات.
- النسبة المخفضة 10 %: تنطبق على فئات محددة من العمليات.
- الإعفاء: بعض العمليات معفاة من الضريبة.
هذا التبسيط إلى نسبتين يسهل الحساب، لكنه لا يجيب عن السؤال الأهم في عملك: أي نسبة تنطبق على منتجك أو خدمتك؟ اللوائح الدقيقة للسلع والخدمات الخاضعة لكل نسبة أو المعفاة يجب التحقق منها مع خبير محاسب، لأن خطأ في النسبة يتكرر في كل فاتورة تصدرها. وتذكر أن قانون المالية يُعتمد كل سنة وقد يغير هذه المعطيات.
من المبلغ دون احتساب الرسوم إلى المبلغ مع احتساب الرسوم
كل حساب للضريبة يبدأ من المبلغ دون احتساب الرسوم (HT)، أي الثمن الذي تحدده أنت لعملك أو لمنتجك. ومنه تُستخرج الضريبة، ثم المبلغ مع احتساب الرسوم (TTC) الذي سيدفعه الزبون.
الطريقة في ثلاث خطوات
- حدد المبلغ دون احتساب الرسوم لكل سطر: الكمية × الثمن الأحادي، ناقص التخفيض إن وُجد.
- احسب الضريبة: المبلغ دون احتساب الرسوم × النسبة (0,20 أو 0,10).
- اجمع: المبلغ دون احتساب الرسوم + الضريبة = المبلغ مع احتساب الرسوم.
مثال بنسبة 20 %
مكتب استشارة يفوتر مهمة بمبلغ 5 000 درهم دون احتساب الرسوم.
- الضريبة: 5 000 × 0,20 = 1 000 درهم.
- المبلغ مع احتساب الرسوم: 5 000 + 1 000 = 6 000 درهم.
- طريقة مختصرة: 5 000 × 1,20 = 6 000 درهم مباشرة.
مثال بنسبة 10 %
مقاولة تبيع منتجًا نفترض للتوضيح أنه يخضع للنسبة المخفضة، بمبلغ 2 000 درهم دون احتساب الرسوم.
- الضريبة: 2 000 × 0,10 = 200 درهم.
- المبلغ مع احتساب الرسوم: 2 000 × 1,10 = 2 200 درهم.
القاعدة نفسها في الحالتين: الضريبة نسبة من المبلغ دون احتساب الرسوم، لا من المجموع.
الرجوع من المبلغ مع احتساب الرسوم: اقسم ولا تطرح
كثيرًا ما تعرف الثمن النهائي قبل أن تعرف تفاصيله. زبون يقول لك «ميزانيتي 6 000 درهم شاملة الضريبة»، أو تجد على وصل شراء مبلغًا إجماليًا فقط. هنا يقع الخطأ الأكثر انتشارًا: طرح 20 % من المبلغ.
الطريقة الصحيحة
- بنسبة 20 %: المبلغ دون احتساب الرسوم = المبلغ مع احتساب الرسوم ÷ 1,20. مثال: 6 000 ÷ 1,20 = 5 000 درهم، والضريبة 1 000 درهم.
- بنسبة 10 %: المبلغ دون احتساب الرسوم = المبلغ مع احتساب الرسوم ÷ 1,10. مثال: 2 200 ÷ 1,10 = 2 000 درهم، والضريبة 200 درهم.
لماذا الطرح خطأ
إذا طرحت 20 % من 6 000 درهم، تحصل على 4 800 درهم دون احتساب الرسوم و1 200 درهم ضريبة. لكن 4 800 × 1,20 = 5 760 درهم، لا 6 000. الفرق 200 درهم، وهو ليس تفصيلًا: الضريبة المكتوبة خاطئة، والمبلغ دون احتساب الرسوم خاطئ، وزبونك سيخصم ضريبة لا تطابق الواقع. السبب بسيط: الـ 20 % تُحسب على المبلغ دون احتساب الرسوم، فهي تمثل سدس المبلغ مع احتساب الرسوم (1 000 من 6 000)، لا خمسه. وبنسبة 10 %، الضريبة تمثل جزءًا من أحد عشر من المبلغ مع احتساب الرسوم (200 من 2 200).
قاعدة للحفظ: من دون الرسوم إلى مع الرسوم تضرب، ومن مع الرسوم إلى دون الرسوم تقسم.
من دون الرسوم إلى مع الرسوم تضرب، ومن مع الرسوم إلى دون الرسوم تقسم.
فاتورة تجمع نسبتين، والتخفيضات والتقريب
عندما تبيع في الفاتورة نفسها سلعًا أو خدمات تخضع لنسب مختلفة، لا تحسب الضريبة على المجموع بنسبة واحدة. كل سطر يحمل نسبته، والمجاميع تُفصل حسب النسبة.
مثال
مقاولة تفوتر لزبونها سطرين: خدمة صيانة بمبلغ 8 000 درهم دون احتساب الرسوم بنسبة 20 %، وقطع نفترض للتوضيح أنها تخضع لنسبة 10 %، بمبلغ 4 000 درهم دون احتساب الرسوم.
- المجموع دون احتساب الرسوم: 12 000 درهم.
- الضريبة بنسبة 20 %: 8 000 × 0,20 = 1 600 درهم.
- الضريبة بنسبة 10 %: 4 000 × 0,10 = 400 درهم.
- مجموع الضريبة: 2 000 درهم.
- المجموع مع احتساب الرسوم: 14 000 درهم.
لو طبقت 20 % على المجموع كله، لكتبت 2 400 درهم ضريبة بدل 2 000، ولطالبت زبونك بـ 400 درهم زائدة. ولو طبقت 10 % على الكل، لنقصت الضريبة 800 درهم.
التخفيض قبل الضريبة
التخفيض يُطرح من المبلغ دون احتساب الرسوم، ثم تُحسب الضريبة على المبلغ الصافي. مثال: خدمة بـ 5 000 درهم مع تخفيض 10 %، المبلغ الصافي 4 500 درهم، والضريبة 900 درهم، والمجموع 5 400 درهم. الخطأ الشائع هو حساب الضريبة على 5 000 درهم ثم طرح التخفيض من المبلغ دون احتساب الرسوم فقط، فتصبح الفاتورة 4 500 + 1 000 = 5 500 درهم بضريبة زائدة.
التقريب
احسب الضريبة سطرًا بسطر أو حسب كل نسبة، وقرّب إلى سنتيمين بالطريقة نفسها في كل فواتيرك. التقريب غير المتسق يخلق فروقًا صغيرة بين فاتورتك وحسابات زبونك، وهي فروق تظهر عند كل مطابقة.
الفاتورة التصحيحية (الإشعار الدائن) والضريبة
الفاتورة الصادرة لا تُعدل ولا تُحذف. إذا أخطأت في مبلغ أو نسبة، أو أرجع الزبون جزءًا من البضاعة، أو منحته تخفيضًا بعد الفوترة، فالتصحيح يكون بإشعار دائن (avoir): وثيقة مرقمة تلغي الفاتورة الأصلية كلها أو جزءًا منها، وتشير إليها بوضوح.
الإشعار الدائن يحمل ضريبته. مثال: فاتورة لخدمة بـ 5 000 درهم دون احتساب الرسوم بنسبة 20 %، والزبون لم يتلقَ جزءًا منها قيمته 1 500 درهم دون احتساب الرسوم.
- المبلغ دون احتساب الرسوم في الإشعار: 1 500 درهم.
- الضريبة في الإشعار: 1 500 × 0,20 = 300 درهم.
- المبلغ مع احتساب الرسوم في الإشعار: 1 800 درهم.
- الصافي بعد الإشعار: 3 500 درهم دون احتساب الرسوم، و700 درهم ضريبة، و4 200 درهم مع احتساب الرسوم.
إذا كانت الفاتورة الأصلية تجمع نسبتين، فالإشعار الدائن يفصل بدوره الضريبة حسب النسبة التي يخصها كل سطر ملغى. ويُدخل الإشعار في حساب الضريبة المستحقة للفترة بالطريقة التي يحددها محاسبك، فتأكد معه من التوقيت والتصريح.
في إنياد للفوترة، فواتير المورّدين والمصاريف وحركة الخزينة إلى جانب فواتيرك، فترى جانبي الضريبة معًا.
اكتشف إنياد للفوترة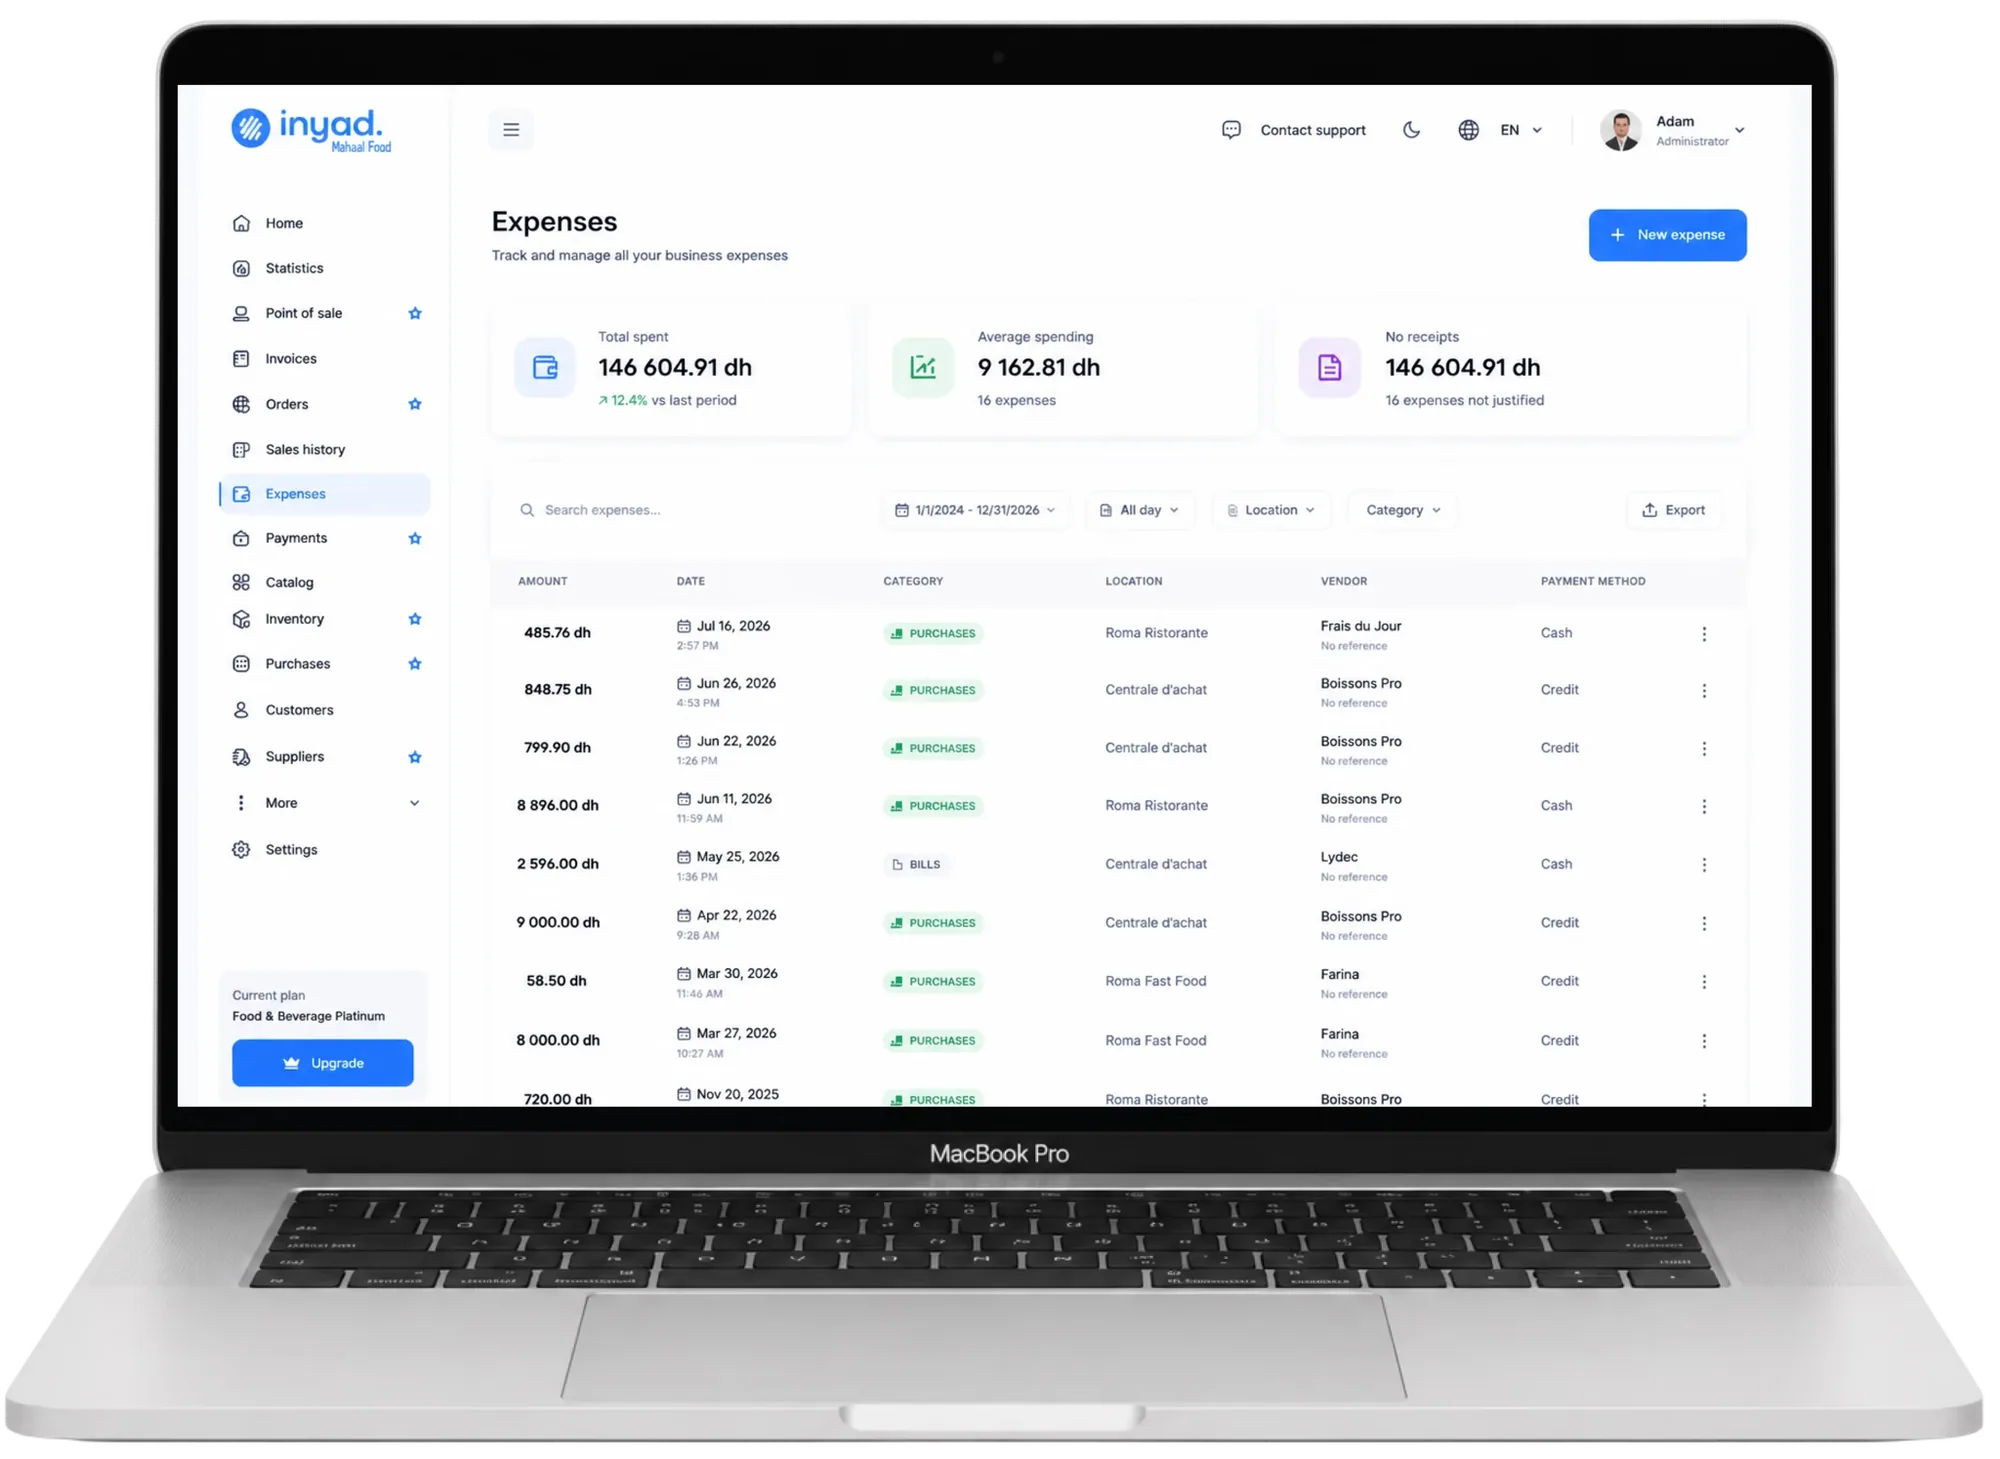
الفاتورة الإلكترونية والضريبة على القيمة المضافة في المغرب
الضريبة على القيمة المضافة تعمل كسلسلة: البائع يفوتر الضريبة ويصرح بها، والزبون المقاولة يخصم الضريبة نفسها من التي يدين بها. الفاتورة الواحدة تُستعمل إذن مرتين: عند البائع للضريبة المحصلة، وعند المشتري للضريبة القابلة للخصم.
مع الفاتورة الورقية أو ملف PDF، لا يلتقي الجانبان إلا عند المراقبة. الفاتورة الإلكترونية تغير ذلك: عندما توجد كل فاتورة كمعطيات منظمة، يمكن للإدارة أن تطابق الضريبة التي فوترها البائع مع الضريبة التي خصمها المشتري، فاتورة بفاتورة. أي فرق يصبح ظاهرًا، حتى لو كان خطأ نسخ بسيطًا.
عند كتابة هذا المقال (أكتوبر 2026)، الالتزام بالفاتورة الإلكترونية منصوص عليه في المدونة العامة للضرائب (المادة 145، الفقرة IX)، أُدرج بقانون المالية لسنة 2018 وفُعّل بقانون المالية لسنة 2024. لكن المرسوم التطبيقي الذي يحدد الصيغ والمنصة والجدولة لم يُنشر بعد في الجريدة الرسمية إلى حدود بداية شتنبر 2026، وأعلن المدير العام للضرائب عن تعميم تدريجي حسب فئات المقاولات يبدأ بأكبرها. المواعيد والعتبات المتداولة على الإنترنت توقعات متناقضة، والمرجع الوحيد هو المرسوم المنشور.
التعريف الموحد للزبون وحق الخصم
عند كتابة هذا المقال، التعريف الموحد للمقاولة (ICE) الخاص بالبائع إلزامي على الفواتير منذ قانون المالية لسنة 2016، والخاص بالزبون منذ يناير 2019. وغياب تعريف الزبون قد يُفقده حق خصم المصروف وخصم الضريبة على القيمة المضافة. بعبارة أخرى، فاتورة بلا التعريف الموحد لزبونك قد تكلفه الضريبة التي أداها لك، وهذا سبب كافٍ ليرفضها. ومع المطابقة الإلكترونية، يصبح التعريف الصحيح هو ما يربط فاتورتك بالمقاولة الصحيحة. اطلبه من كل زبون جديد، وسجله في بطاقته مرة واحدة.
والعكس صحيح بالنسبة لمشترياتك: تحقق من أن فواتير مورديك تحمل تعريفك الموحد الصحيح، ونسبة الضريبة ومبلغها، والمبلغ دون احتساب الرسوم. حفظ فواتير الشراء والبيع في مكان واحد يعطيك جانبي الضريبة في شاشة واحدة، وهو ما يوفره إنياد للفوترة عندما يسجل فواتير المورّدين إلى جانب فواتيرك.
أخطاء شائعة في حساب الضريبة على الفاتورة
- طرح 20 % من المبلغ مع احتساب الرسوم: الطريقة الصحيحة هي القسمة على 1,20 أو 1,10.
- نسبة واحدة على فاتورة مختلطة: كل سطر بنسبته، والمجاميع حسب النسبة.
- تخفيض بعد الضريبة: اطرح التخفيض من المبلغ دون احتساب الرسوم، ثم احسب الضريبة.
- تقريب غير متسق: اختر طريقة واحدة وطبقها في كل الفواتير.
- تعديل فاتورة صادرة: صحح دائمًا بإشعار دائن يحمل ضريبته.
- نسيان التعريف الموحد للزبون: قد يحرمه من خصم الضريبة، ويعيد إليك الفاتورة.
- نسبة خاطئة على منتج: تحقق من النسبة المطبقة على كل منتج أو خدمة مع خبير محاسب، ثم سجلها في كتالوجك حتى لا تعيد اختيارها في كل فاتورة.
- تصريح من جدول منفصل: مجموع الضريبة المحصلة يجب أن يأتي من فواتيرك الصادرة، بعد خصم الإشعارات الدائنة، لا من ملف يُحدث يدويًا.
أغلب هذه الأخطاء تختفي عندما تحسب الأداة الضريبة سطرًا بسطر من نسبة مسجلة في الكتالوج. بهذا تبني سجلات منظمة عندما تصبح الفاتورة الإلكترونية إلزامية بالنسبة لفئة مقاولتك.
أسئلة شائعة
كيف أستخرج الضريبة من مبلغ شامل لها؟
اقسم المبلغ مع احتساب الرسوم على 1,20 إذا كانت النسبة 20 %، أو على 1,10 إذا كانت 10 %، لتحصل على المبلغ دون احتساب الرسوم. الفرق بين المبلغين هو الضريبة. مثال: 3 600 ÷ 1,20 = 3 000 درهم، والضريبة 600 درهم.
هل يمكن أن تجمع فاتورة واحدة نسبتي 20 % و10 %؟
نعم، بشرط أن يحمل كل سطر نسبته، وأن تظهر في الأسفل الضريبة مفصلة حسب كل نسبة، ثم المجموع. لا تجمع السطور في مبلغ واحد بنسبة واحدة.
ما النسبة التي تنطبق على منتجاتي؟
عند كتابة هذا المقال (أكتوبر 2026)، توجد نسبتان، 20 % و10 %، مع إعفاء بعض العمليات. أما اللوائح الدقيقة للمنتجات والخدمات، فتحقق منها مع خبير محاسب، لأن الجواب يتوقف على طبيعة ما تبيعه وعلى قانون المالية الساري.
كيف أصحح فاتورة بنسبة ضريبة خاطئة؟
لا تعدل الفاتورة الصادرة. أصدر إشعارًا دائنًا يلغيها، بضريبته المحسوبة بالنسبة نفسها التي ظهرت في الفاتورة الأصلية، ثم فاتورة جديدة بالنسبة الصحيحة. وتأكد مع محاسبك من طريقة إدراج الوثيقتين في تصريحك.
هل أفادك هذا المقال؟ شارك عبر واتساب أرسل عبر البريد الإلكتروني
كل سطر ضريبة في مكانه
إنياد للفوترة يضع كل فاتورة وكل عملية قبض وكل سطر ضريبة في مكانه، من عرض الأثمان إلى آخر درهم مقبوض.
في نفس الموضوع.
نموذج فاتورة جاهز للنسخ، شرح كل خانة، قاعدة 80 000 درهم مع زبون واحد، والترقيم وحفظ الفواتير.
8 د المقاول الذاتي والضريبة بالمغرب: ما يجب أن تعرفهالنسب والسقوف عند كتابة هذا المقال، وأمثلة محسوبة بالدرهم، وما يعنيه «رقم المعاملات المحصل» لفواتيرك وسجلاتك.
8 د الفاتورة الإلكترونية بالمغرب: الدليل الشاملما هي الفاتورة الإلكترونية بالمغرب، أين وصل تطبيقها، ما يجب أن تتضمنه الفاتورة، وكيف تستعد لها في 6 خطوات.
9 د