ضريبة القيمة المضافة في الفاتورة بالإمارات: الحساب والتسجيل
نسبة 5 % وحالات 0 %، وحدا التسجيل 375,000 و187,500 درهم، والحساب من المبلغ وإليه، والضريبة لكل سطر، والإشعار الدائن.
ضريبة القيمة المضافة في الإمارات 5 %، وتُحسب بضرب المبلغ قبل الضريبة في 5 %. ولاستخراج المبلغ قبل الضريبة من مبلغ شامل لها، اقسمه على 1.05، ولا تطرح 5 % منه.
أهم ما يجب معرفته
- عند كتابة هذا المقال (أكتوبر 2026)، نسبة ضريبة القيمة المضافة العامة في الإمارات 5 %، وبعض التوريدات، مثل التصدير، بنسبة 0 %.
- التسجيل إلزامي إذا تجاوزت توريداتك الخاضعة للضريبة ووارداتك 375,000 درهم خلال 12 شهرًا، واختياري ابتداءً من 187,500 درهم.
- الضريبة تُحسب على المبلغ قبل الضريبة: 10,000 درهم × 5 % = 500 درهم، والمجموع 10,500 درهم.
- من مبلغ شامل للضريبة، اقسم على 1.05: 10,500 ÷ 1.05 = 10,000 درهم. لا تطرح 5 % من المبلغ الشامل أبدًا.
- الخطأ في فاتورة صادرة يُصحح بإشعار دائن يحمل ضريبته هو أيضًا، لا بتعديل الفاتورة.
ضريبة القيمة المضافة في الإمارات: النسب الأساسية
ضريبة القيمة المضافة في الإمارات ضريبة تضيفها الشركة المسجلة إلى ثمن ما تبيعه، ثم تؤديها إلى الهيئة الاتحادية للضرائب (FTA) بعد أن تخصم منها الضريبة التي دفعتها على مشترياتها. أي أن الشركة لا تتحمل الضريبة في النهاية، بل تجمعها من زبائنها وتؤديها. لذلك فإن كل خطأ في الفاتورة يعني خطأ في مبلغ تجمعه نيابة عن الدولة، وعليك أن تبرره.
عند كتابة هذا المقال (أكتوبر 2026)، النسب كما يلي، مع العلم أن القواعد قد تتغير، فراجع موقع الهيئة الاتحادية للضرائب:
- النسبة العامة 5 %: تطبق على أغلب السلع والخدمات التي تبيعها في الدولة.
- نسبة 0 %: تطبق على بعض التوريدات التي يحددها القانون، ومنها التصدير. التوريد بنسبة 0 % يبقى توريدًا خاضعًا للضريبة، يظهر في الفاتورة وفي الإقرار، لكن بضريبة صفر.
- التوريدات المعفاة: فئة أخرى يحددها القانون، تختلف عن نسبة 0 % في معالجتها. لا تخلط بينهما، وتحقق من فئة كل نشاط مع محاسبك.
القاعدة العملية: لا تقرر وحدك أن منتجًا ما بنسبة 0 % أو معفى. اطلب من محاسبك أن يحدد نسبة كل منتج أو خدمة في كتالوجك مرة واحدة، ثم اترك برنامج الفوترة يطبقها في كل فاتورة.
متى يجب التسجيل في ضريبة القيمة المضافة في الإمارات؟
لا يحق لك أن تضيف ضريبة القيمة المضافة على فاتورتك إلا إذا كنت مسجلًا ولديك رقم تسجيل ضريبي (TRN). والتسجيل يتبع حدين:
- التسجيل الإلزامي: إذا تجاوزت قيمة توريداتك الخاضعة للضريبة ووارداتك 375,000 درهم خلال 12 شهرًا.
- التسجيل الاختياري: ممكن ابتداءً من 187,500 درهم. راجع على موقع الهيئة ما يُحتسب بالضبط في هذا الحد.
مثال: شركة خدمات بدأت نشاطها في يناير، وتصدر فواتير بمعدل 35,000 درهم شهريًا. بعد 11 شهرًا يصبح مجموعها 385,000 درهم، أي أنها تجاوزت حد 375,000 درهم. عليها أن تراقب هذا المجموع شهرًا بشهر، لا في آخر السنة، وأن تسجل في الأجل الذي تحدده الهيئة. راجع الآجال الدقيقة للتسجيل على موقع الهيئة الاتحادية للضرائب.
ولماذا قد تسجل اختياريًا قبل الحد الإلزامي؟ لأن الشركة المسجلة تستطيع خصم الضريبة التي تدفعها على مشترياتها، ولأن بعض الزبائن من الشركات يفضلون التعامل مع مورد مسجل. لكن التسجيل يعني أيضًا فواتير ضريبية وإقرارات دورية. ناقش القرار مع محاسبك.
من المبلغ قبل الضريبة إلى الشامل تضرب في 1.05، ومن الشامل إلى ما قبل الضريبة تقسم على 1.05.
كيف تحسب ضريبة القيمة المضافة في الفاتورة بالإمارات
من المبلغ قبل الضريبة إلى المبلغ الشامل
هذه الحالة الأبسط. تضرب المبلغ قبل الضريبة في 5 % لتحصل على الضريبة، ثم تجمع:
- المبلغ قبل الضريبة: 10,000 درهم.
- الضريبة: 10,000 × 5 % = 500 درهم.
- المبلغ الشامل: 10,000 + 500 = 10,500 درهم، أو مباشرة 10,000 × 1.05 = 10,500 درهم.
من المبلغ الشامل إلى المبلغ قبل الضريبة
هنا يقع أغلب الأخطاء. إذا اتفقت مع زبون على سعر شامل للضريبة، مثل 10,500 درهم، فلا تحسب 5 % من هذا المبلغ:
- الطريقة الصحيحة: 10,500 ÷ 1.05 = 10,000 درهم قبل الضريبة، والضريبة 10,500 − 10,000 = 500 درهم.
- طريقة مختصرة للضريبة: 10,500 × 5 ÷ 105 = 500 درهم.
- الطريقة الخاطئة: 10,500 × 5 % = 525 درهم، ثم 10,500 − 525 = 9,975 درهم. هنا تصرح بضريبة أكبر من الحقيقية بـ 25 درهمًا، ويصبح المبلغ قبل الضريبة خاطئًا.
مثال آخر من الحياة اليومية: مطعم يبيع وجبة بسعر 42 درهمًا شامل الضريبة. المبلغ قبل الضريبة 42 ÷ 1.05 = 40 درهمًا، والضريبة درهمان. لو طرح 5 % من 42 لحصل على 39.90 درهم وضريبة 2.10 درهم، وهذا خطأ يتكرر في كل وجبة.
متى تستخدم أي طريقة؟
إذا كنت تبيع للشركات، فالعادة أن تتفق على أسعار قبل الضريبة، ثم تضيف 5 % في الفاتورة. وإذا كنت تبيع للأفراد، في متجر أو مطعم أو صالون، فالأسعار المعروضة غالبًا شاملة للضريبة، وعليك أن تستخرج منها المبلغ قبل الضريبة والضريبة. المهم أن تعرف من أين تبدأ في كل حالة، وأن يكون كتالوجك واضحًا: هل السعر المسجل فيه قبل الضريبة أم شامل لها؟ خلط الطريقتين في كتالوج واحد يؤدي إلى فواتير غير متسقة يصعب تفسيرها لاحقًا.
الضريبة لكل سطر في الفاتورة
الفاتورة الحقيقية نادرًا ما تحتوي على سطر واحد. والطريقة الأوضح أن تحسب الضريبة لكل سطر، ثم تجمع. مثال لفاتورة شركة توريد معدات مكتبية:
- السطر الأول: 3 كراسٍ × 450 درهم = 1,350 درهم، الضريبة 5 % = 67.50 درهم.
- السطر الثاني: 2 مكتب × 1,200 درهم = 2,400 درهم، الضريبة 5 % = 120 درهم.
- السطر الثالث: خدمة تركيب = 350 درهم، الضريبة 5 % = 17.50 درهم.
- المجموع قبل الضريبة: 4,100 درهم.
- مجموع الضريبة: 205 درهم.
- المجموع الشامل: 4,305 درهم.
وإذا كان في الفاتورة سطر بنسبة 0 %، فأظهر نسبته صراحة، واعرض مجموع المبالغ ومجموع الضريبة لكل نسبة على حدة: كم بنسبة 5 % وكم بنسبة 0 %. هكذا يفهم زبونك فاتورته، ويجد محاسبك الأرقام جاهزة للإقرار.
وانتبه للتقريب. مع أسعار مثل 19.99 درهم، تظهر كسور صغيرة: 19.99 × 3 = 59.97 درهم، وضريبتها 2.9985 درهم، تصبح 3.00 دراهم بعد التقريب إلى منزلتين. اختر قاعدة واحدة، التقريب لكل سطر أو على المجموع، وطبقها دائمًا، وتحقق منها مع محاسبك. برنامج الفوترة يطبقها بلا سهو، أما الآلة الحاسبة فلا.
والخصم قبل الضريبة نقطة أخرى تستحق الانتباه. إذا منحت زبونك خصمًا بنسبة 10 % على سطر قيمته 2,000 درهم، فاطرح الخصم أولًا، ثم احسب الضريبة على 1,800 درهم: الضريبة 90 درهمًا، لا 100 درهم. حساب الضريبة على المبلغ قبل الخصم يجعل زبونك يدفع ضريبة على مال لم يدفعه أصلًا.
في إنياد للفوترة تجد فواتير المورّدين والمصاريف وحركة الخزينة إلى جانب فواتير مبيعاتك، فترى ضريبة المخرجات وضريبة المدخلات معًا.
اكتشف إنياد للفوترة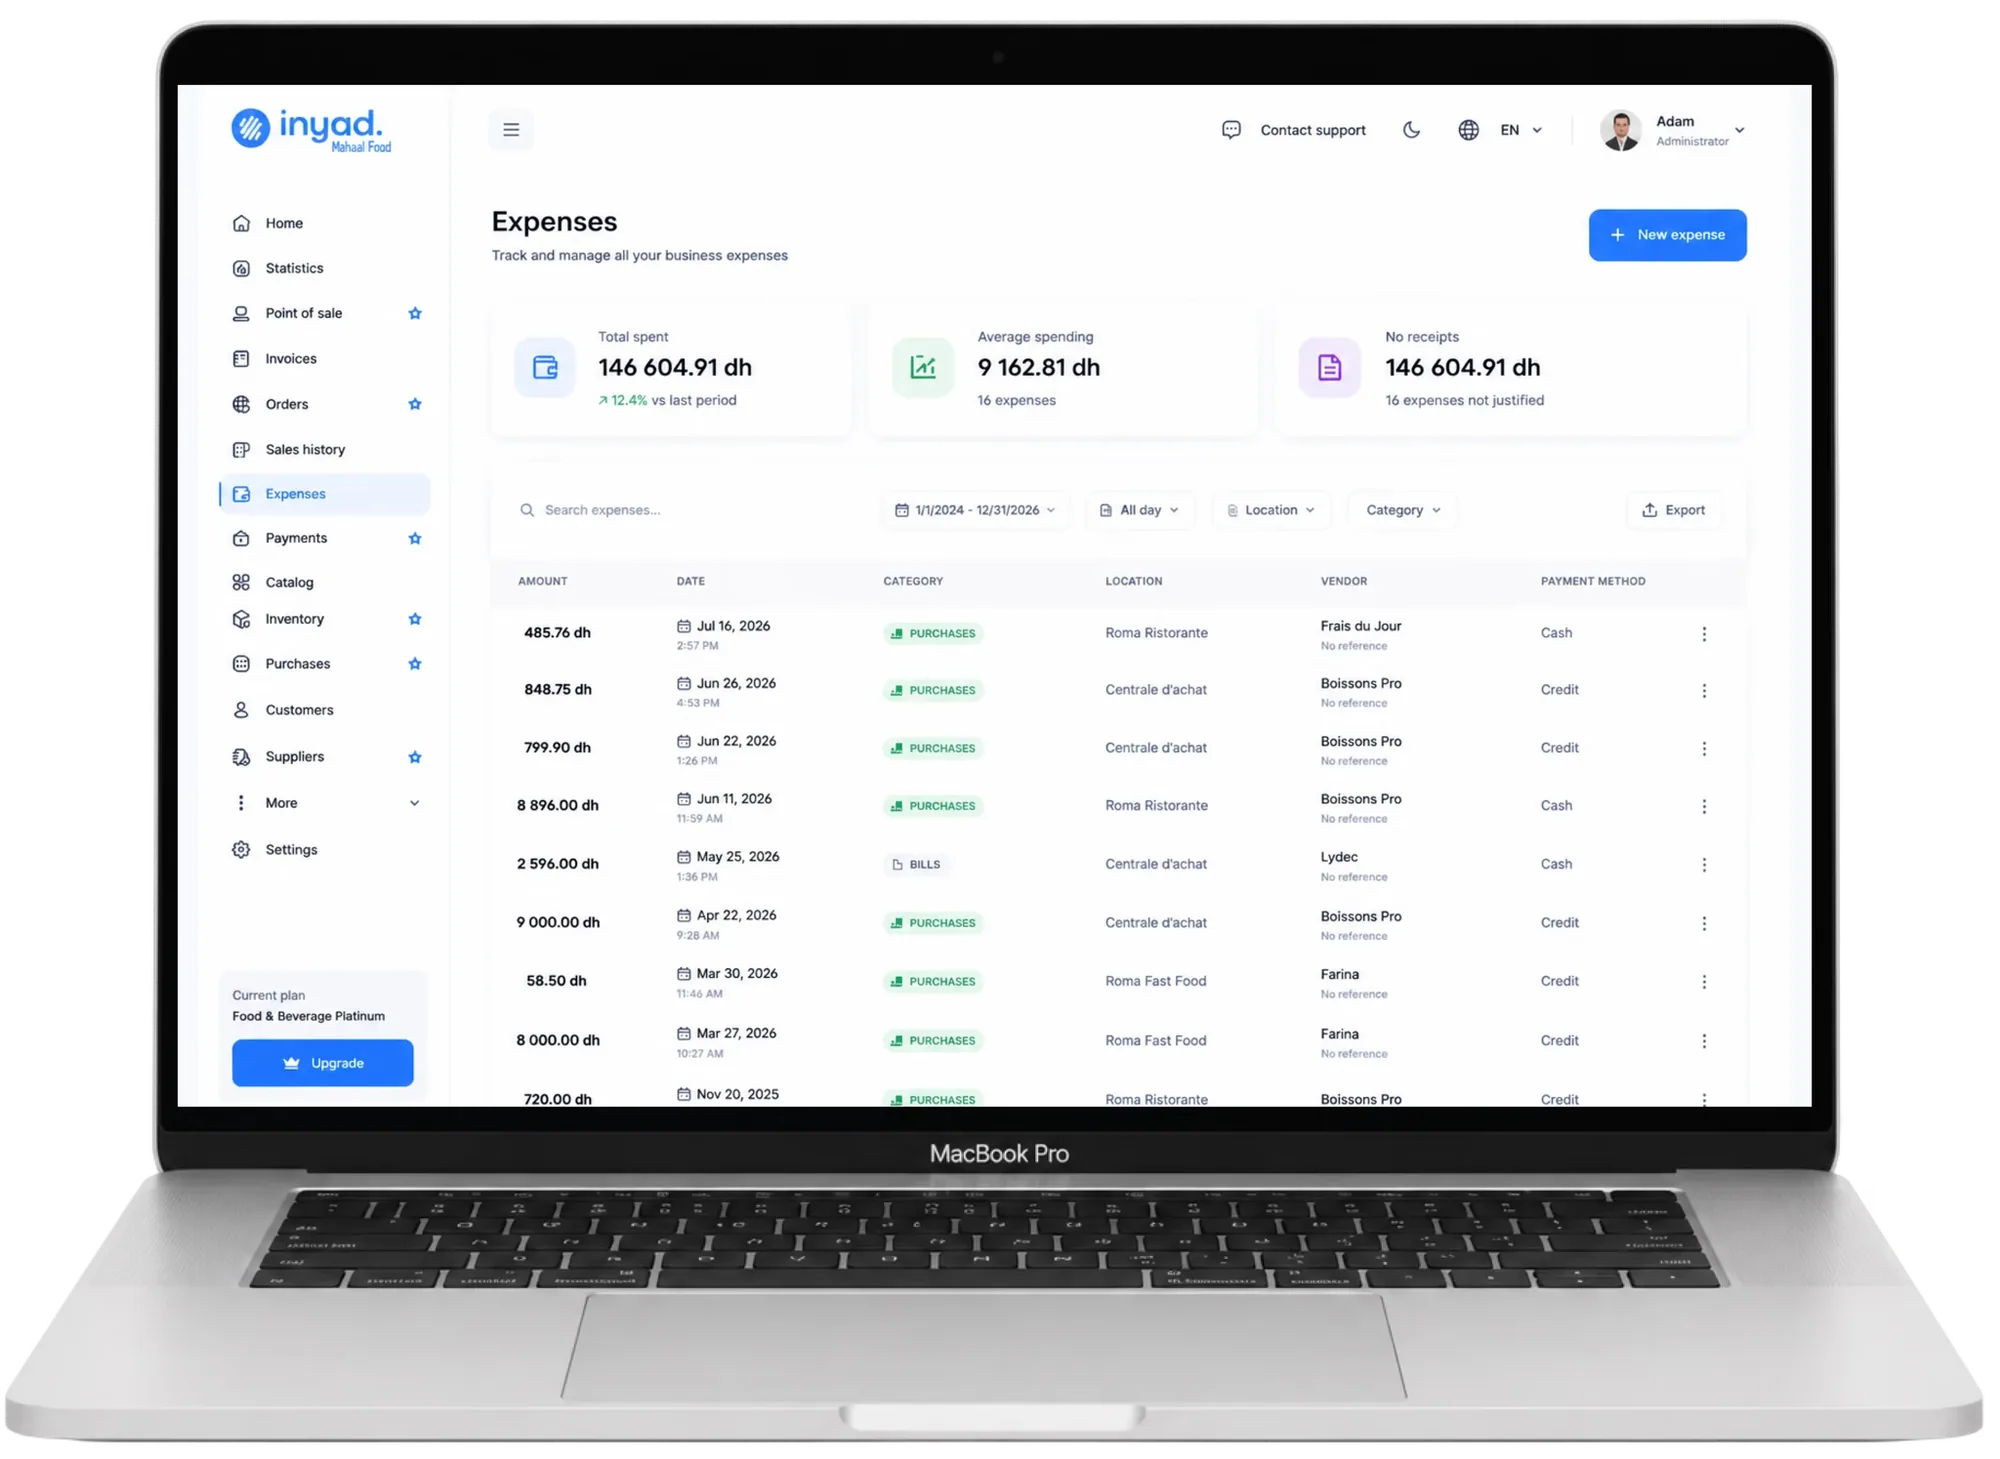
الإشعار الدائن: تصحيح الضريبة دون تعديل الفاتورة
الفاتورة الضريبية الصادرة لا تُعدل ولا تُحذف. إذا أخطأت في مبلغ، أو أعاد الزبون بضاعة، أو منحته خصمًا بعد البيع، تصدر إشعارًا دائنًا يشير إلى رقم الفاتورة الأصلية وتاريخها. والإشعار الدائن يحمل ضريبته هو أيضًا، لأنه يخفض المبلغ الذي فرضت عليه الضريبة.
مثال: أصدرت فاتورة بمبلغ 4,100 درهم قبل الضريبة، وضريبتها 205 درهم. أعاد الزبون مكتبًا واحدًا بقيمة 1,200 درهم. تصدر إشعارًا دائنًا بالتفاصيل التالية:
- المبلغ قبل الضريبة: 1,200 درهم.
- الضريبة: 1,200 × 5 % = 60 درهم.
- مجموع الإشعار: 1,260 درهم.
بعد الإشعار، يصبح ما فرضته فعليًا 2,900 درهم قبل الضريبة و145 درهم ضريبة. وتبقى الفاتورة الأصلية والإشعار في أرشيفك، فيرى أي مراجع ما حدث بالضبط. راجع البيانات المطلوبة في الإشعار الدائن على موقع الهيئة الاتحادية للضرائب.
الفوترة الإلكترونية وضريبة القيمة المضافة في الإمارات
مع الفوترة الإلكترونية، تصبح دقة الضريبة أهم. عند كتابة هذا المقال (أكتوبر 2026)، ستُرسل الفواتير كبيانات منظمة بصيغة PINT AE عبر مزود خدمة معتمد (ASP) على شبكة Peppol، بدءًا من 1 يناير 2027 للشركات التي تبلغ إيراداتها 50 مليون درهم أو أكثر، ومن 1 يوليو 2027 لغيرها، والمواعيد قد تتغير. في هذا النموذج، النسبة ومبلغ الضريبة والمجاميع حقول يتحقق منها النظام، والحساب غير المتطابق يظهر فورًا.
إنياد للفوترة يطبق نسب الضريبة لكل سطر أو لكل مستند، ويحسب المجاميع وحده، ويصدر الإشعارات الدائنة مرتبطة بالفاتورة الأصلية. ترسل الفاتورة عبر واتساب، أو الرسائل القصيرة SMS، أو البريد الإلكتروني، مع رابط دفع. ويصدر إنياد للفوترة الفواتير الإلكترونية ويستقبلها عبر مزود خدمة معتمد على شبكة Peppol في الإمارات.
أسئلة شائعة
كيف أعرف المبلغ قبل الضريبة من سعر شامل؟
اقسم السعر الشامل على 1.05. مثال: 2,100 درهم ÷ 1.05 = 2,000 درهم قبل الضريبة، والضريبة 100 درهم. لا تطرح 5 % من السعر الشامل، لأن النتيجة ستكون خاطئة دائمًا، والفرق يكبر مع المبالغ الكبيرة.
هل أضيف الضريبة على فاتورة لزبون خارج الإمارات؟
التصدير من التوريدات التي تخضع لنسبة 0 %، لكن ذلك يتوقف على شروط يحددها القانون ووثائق يجب أن تحتفظ بها. تحقق من حالتك مع محاسبك أو في إرشادات الهيئة الاتحادية للضرائب قبل أن تصدر فاتورة بنسبة 0 %.
تجاوزت 187,500 درهم، هل يجب أن أسجل؟
لا، هذا حد التسجيل الاختياري. التسجيل يصبح إلزاميًا عند تجاوز 375,000 درهم من التوريدات الخاضعة للضريبة والواردات خلال 12 شهرًا. بين الحدين، القرار لك، وناقشه مع محاسبك.
كيف أصحح ضريبة خاطئة في فاتورة أرسلتها؟
أصدر إشعارًا دائنًا يشير إلى الفاتورة الأصلية ويلغي المبلغ الخاطئ مع ضريبته، ثم أصدر فاتورة جديدة بالمبلغ الصحيح. لا تعدل الملف الأصلي ولا تعد إرساله بالرقم نفسه.
هل أفادك هذا المقال؟ شارك عبر واتساب أرسل عبر البريد الإلكتروني
كل سطر ضريبة في مكانه
إنياد للفوترة يطبق نسبة الضريبة لكل سطر ويحسب المجاميع وحده، ويصحح الأخطاء بإشعارات دائنة مرتبطة بالفاتورة الأصلية، ويصدر الفواتير الإلكترونية ويستقبلها عبر مزود خدمة معتمد على شبكة Peppol في الإمارات.
في نفس الموضوع.
ما يفعله مزود الخدمة المعتمد (ASP)، ومواعيد تعيينه حسب حجم النشاط، ومعايير الاختيار، وكيف يعمل برنامج الفوترة معه.
7 د الفوترة الإلكترونية في الإمارات: الدليل الشاملنموذج Peppol ومزود الخدمة المعتمد، وصيغة PINT AE، والمواعيد حسب حجم النشاط، والغرامات، وخطوات الاستعداد قبل الإلزام.
7 د الفاتورة الضريبية في الإمارات: الشروط والنموذجالبيانات التي تطلبها الفاتورة الضريبية في الإمارات، وقاعدة الفاتورة المبسطة وحد 10,000 درهم، ونموذج للنسخ، والأخطاء الشائعة.
7 د