الفاتورة الضريبية في الإمارات: الشروط والنموذج
البيانات التي تطلبها الفاتورة الضريبية في الإمارات، وقاعدة الفاتورة المبسطة وحد 10,000 درهم، ونموذج للنسخ، والأخطاء الشائعة.
الفاتورة الضريبية في الإمارات تحمل عبارة "فاتورة ضريبية"، واسم المورد وعنوانه ورقم تسجيله الضريبي، وبيانات المستلم المسجل، ورقمًا تسلسليًا، والتواريخ، وضريبة القيمة المضافة. وتكفي الفاتورة المبسطة إذا كان المستلم غير مسجل، أو مسجلًا والتوريد لا يتجاوز 10,000 درهم.
أهم ما يجب معرفته
- الفاتورة الضريبية في الإمارات تحمل عبارة "فاتورة ضريبية" (Tax Invoice) بوضوح، واسم المورد وعنوانه ورقم تسجيله الضريبي (TRN).
- إذا كان المستلم مسجلًا في ضريبة القيمة المضافة، تظهر بياناته أيضًا، مع رقم تسلسلي للفاتورة، والتواريخ، ومبلغ الضريبة.
- الفاتورة الضريبية المبسطة مسموحة إذا كان المستلم غير مسجل، أو كان مسجلًا والتوريد لا يتجاوز 10,000 درهم.
- نسبة ضريبة القيمة المضافة العامة في الإمارات 5 %، وبعض التوريدات، مثل التصدير، بنسبة 0 %.
- الفاتورة الصادرة لا تُعدل: أي خطأ أو مرتجع يُصحح بإشعار دائن يشير إلى الفاتورة الأصلية.
ما هي الفاتورة الضريبية في الإمارات؟
الفاتورة الضريبية في الإمارات هي المستند الذي يصدره المورد المسجل في ضريبة القيمة المضافة عندما يبيع سلعة أو يقدم خدمة خاضعة للضريبة. هي ليست مجرد طلب دفع. هي الدليل على أن الضريبة فُرضت، وهي ما يعتمد عليه زبونك المسجل ليخصم ضريبة المدخلات التي دفعها لك.
لذلك فإن فاتورة ناقصة لا تضر بك وحدك. إذا غاب رقم تسجيلك الضريبي أو كان مبلغ الضريبة غير واضح، قد يرفض قسم المحاسبة لدى زبونك الفاتورة ويطلب نسخة مصححة، فيتأخر الدفع. والفاتورة الصحيحة من أول مرة تُدفع أسرع.
عند كتابة هذا المقال (أكتوبر 2026)، القواعد التي نشرحها هنا هي القواعد العامة لضريبة القيمة المضافة كما تطبقها الهيئة الاتحادية للضرائب (FTA). وقد تتغير التفاصيل، فراجع الموقع الرسمي للهيئة قبل أي قرار مهم، خاصة مع اقتراب الفوترة الإلكترونية.
البيانات المطلوبة في الفاتورة الضريبية في الإمارات
هذه البيانات التي يجب أن تظهر في الفاتورة الضريبية الكاملة:
- عبارة "فاتورة ضريبية": مكتوبة بوضوح في أعلى المستند. فاتورة بلا هذه العبارة قد تُعامل كمستند تجاري عادي.
- اسم المورد وعنوانه: الاسم القانوني لشركتك كما في رخصتها، وعنوانها.
- رقم التسجيل الضريبي للمورد (TRN): الرقم الذي منحته لك الهيئة الاتحادية للضرائب عند التسجيل.
- بيانات المستلم: اسمه وعنوانه ورقم تسجيله الضريبي إذا كان مسجلًا.
- رقم تسلسلي: رقم فريد يتبع تسلسلًا واضحًا، دون تكرار.
- التواريخ: تاريخ إصدار الفاتورة، وتاريخ التوريد إذا كان مختلفًا عنه.
- ضريبة القيمة المضافة: النسبة المطبقة، ومبلغ الضريبة، والمبلغ قبل الضريبة وبعدها.
ولكي تكون الفاتورة مفهومة ويستطيع زبونك التحقق منها، أضف أيضًا ما تضيفه أي فاتورة جيدة: وصف كل سلعة أو خدمة، والكمية، وسعر الوحدة، والخصم إن وُجد، وطريقة الدفع وأجله. وإذا أصدرت الفاتورة بعملة غير الدرهم، فأظهر مبلغ الضريبة بالدرهم الإماراتي أيضًا، وتحقق من طريقة التحويل مع محاسبك أو مع إرشادات الهيئة.
وحتى تبقى هذه البيانات صحيحة في كل فاتورة، لا تكتبها يدويًا كل مرة. احفظ بيانات شركتك مرة واحدة في برنامج الفوترة، واحفظ لكل زبون مسجل اسمه القانوني وعنوانه ورقم تسجيله الضريبي في ملفه. هكذا تخرج كل فاتورة بالبيانات نفسها، ولا يضيع رقم تسجيل بسبب خطأ في النسخ أو اللصق. وراجع ملف الزبون عندما يغير عنوانه أو اسمه التجاري، لأن الفاتورة القادمة ستأخذ البيانات من هناك.
في إنياد للفوترة يتحول عرض السعر الموافق عليه إلى فاتورة دون إعادة إدخال السطور، فتبقى الأسعار والضريبة كما اتفقت عليها مع زبونك.
اكتشف إنياد للفوترة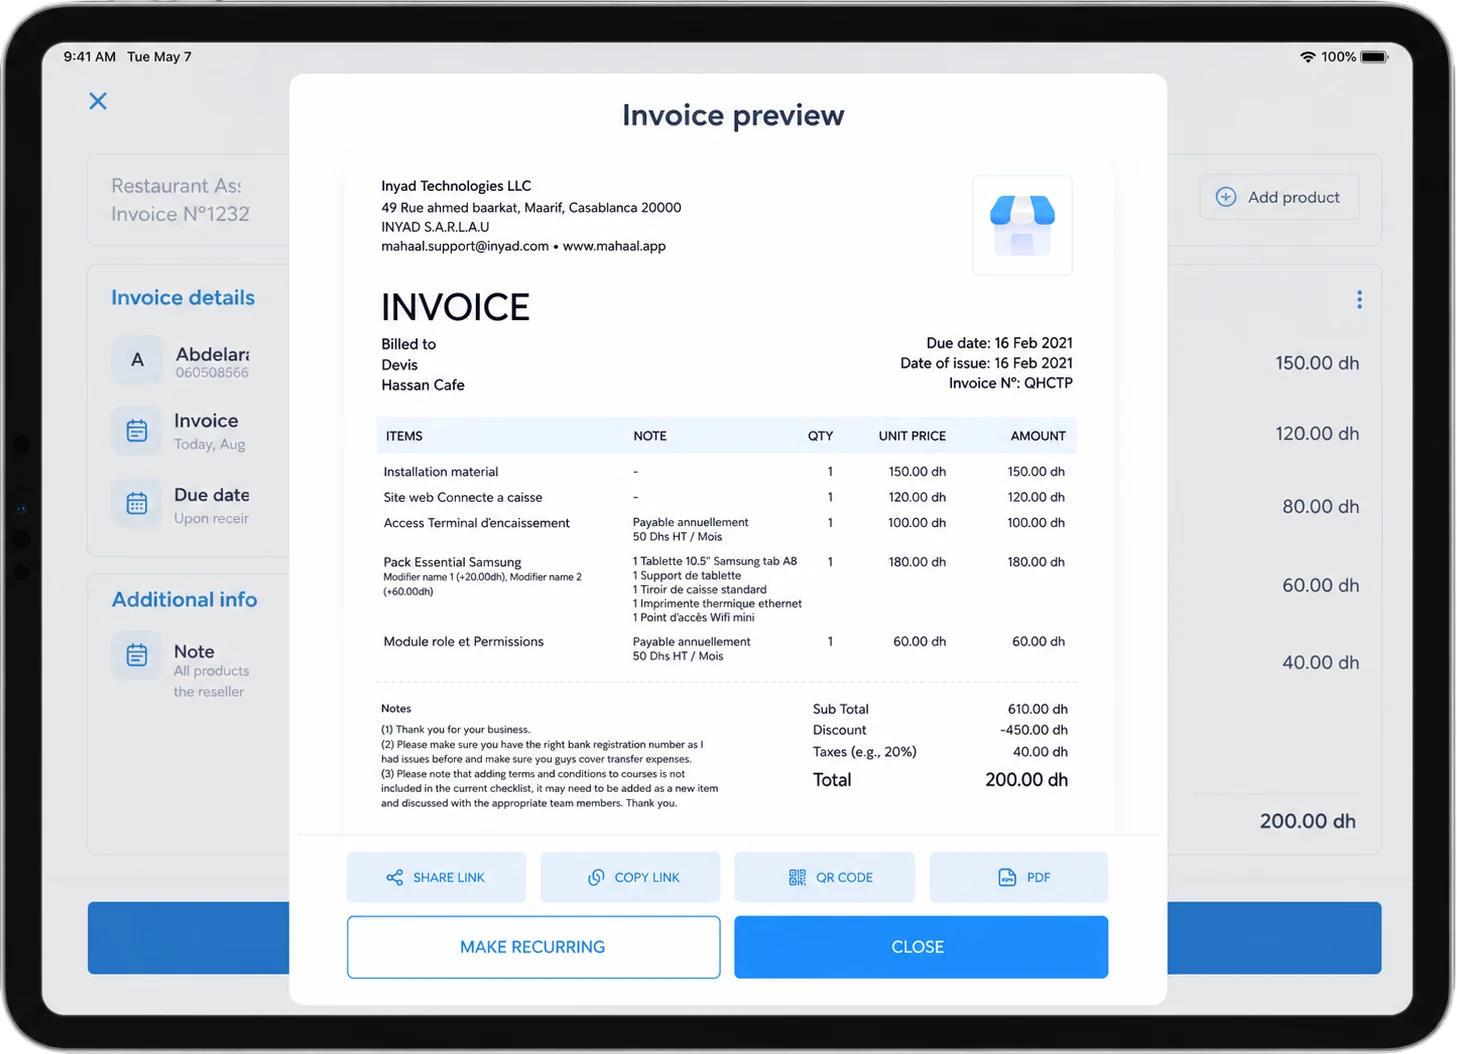
الفاتورة الضريبية المبسطة وقاعدة 10,000 درهم
لا تحتاج كل عملية بيع إلى فاتورة ضريبية كاملة. القاعدة في الإمارات أن الفاتورة الضريبية المبسطة مسموحة في حالتين:
- المستلم غير مسجل في ضريبة القيمة المضافة: مثل المستهلك الفرد أو شركة صغيرة غير مسجلة. هنا تكفي الفاتورة المبسطة مهما كان المبلغ.
- المستلم مسجل، والتوريد لا يتجاوز 10,000 درهم: إذا كانت قيمة التوريد 10,000 درهم أو أقل، يمكنك إصدار فاتورة مبسطة حتى لزبون مسجل.
أما إذا كان الزبون مسجلًا والتوريد يتجاوز 10,000 درهم، فالفاتورة الضريبية الكاملة واجبة. والفاتورة المبسطة تحمل بيانات أقل من الكاملة، لكنها تبقى فاتورة ضريبية: عبارة واضحة، وبيانات المورد ورقم تسجيله، والتاريخ، والمبلغ والضريبة. راجع القائمة الدقيقة لبياناتها على موقع الهيئة الاتحادية للضرائب.
نصيحة عملية: إذا كان زبونك شركة مسجلة، أصدر له فاتورة كاملة حتى لو كان المبلغ صغيرًا. هذا لا يكلفك شيئًا مع برنامج فوترة جيد، ويجنبك طلبات التصحيح من قسم المحاسبة لديه، لأنه سيحتاج إلى بياناته الكاملة على الفاتورة ليخصم الضريبة براحة.
الفاتورة الصادرة لا تُعدل: الخطأ يُصحح بإشعار دائن يحمل رقمه وتاريخه.
نموذج الفاتورة الضريبية في الإمارات: انسخه وأكمله
هذا نموذج بالترتيب الذي نقترحه، بالعناوين العربية ومقابلها الإنجليزي، لأن كثيرًا من الشركات في الإمارات تصدر فواتيرها باللغتين. انسخه في برنامجك أو في مستند، واستبدل الأمثلة ببياناتك:
- فاتورة ضريبية (Tax Invoice): في أعلى الصفحة، بخط واضح.
- اسم المورد (Supplier Name): مثال: شركة النخلة للتجارة ذ.م.م.
- عنوان المورد (Supplier Address): مثال: مكتب 204، شارع الشيخ زايد، دبي.
- رقم التسجيل الضريبي للمورد (Supplier TRN): رقمك كما في شهادة التسجيل.
- رقم الفاتورة (Invoice No.): مثال: INV-2026-0148.
- تاريخ الإصدار (Invoice Date): مثال: 25 أكتوبر 2026.
- تاريخ التوريد (Date of Supply): إذا كان مختلفًا عن تاريخ الإصدار.
- اسم الزبون (Customer Name): الاسم القانوني للزبون.
- عنوان الزبون (Customer Address): كما في سجلاته.
- رقم التسجيل الضريبي للزبون (Customer TRN): إذا كان مسجلًا.
- الوصف (Description): مثال: صيانة أجهزة تكييف، 4 وحدات.
- الكمية وسعر الوحدة (Quantity, Unit Price): مثال: 4 × 750 درهم.
- المبلغ قبل الضريبة (Amount excl. VAT): مثال: 3,000 درهم.
- نسبة الضريبة (VAT Rate): مثال: 5 %.
- مبلغ ضريبة القيمة المضافة (VAT Amount, AED): مثال: 150 درهم.
- المجموع شامل الضريبة (Total incl. VAT): مثال: 3,150 درهم.
- شروط الدفع (Payment Terms): مثال: خلال 30 يومًا، أو رابط دفع.
لاحظ في المثال أن الضريبة تُحسب على المبلغ قبل الضريبة: 3,000 × 5 % = 150 درهم. وإذا كان في الفاتورة عدة سطور بنسب مختلفة، مثل سطر بنسبة 5 % وآخر بنسبة 0 %، فأظهر النسبة لكل سطر، ومبلغ الضريبة لكل نسبة على حدة، ثم المجموع.
الأخطاء الشائعة في الفاتورة الضريبية
أغلب الأخطاء لا تأتي من الجهل بالقاعدة، بل من الاستعجال ومن قوالب قديمة يعاد استخدامها. هذه أكثرها تكرارًا:
- نسيان عبارة "فاتورة ضريبية": قالب كُتب عليه "فاتورة" أو "Invoice" فقط.
- رقم تسجيل ضريبي خاطئ: رقم ناقص، أو رقم زبون آخر نُسخ من فاتورة سابقة.
- ترقيم مكسور: فاتورتان بالرقم نفسه، أو أرقام تبدأ من جديد كل شهر دون منطق واضح.
- ضريبة على المبلغ الخطأ: حساب 5 % على مبلغ يشمل الضريبة أصلًا، فيدفع الزبون أكثر مما يجب.
- فاتورة مبسطة لزبون مسجل فوق 10,000 درهم: هنا الفاتورة الكاملة واجبة.
- تعديل فاتورة بعد إرسالها: تغيير المبلغ في الملف نفسه وإعادة إرساله بالرقم نفسه. الطريقة الصحيحة هي إشعار دائن يشير إلى الفاتورة الأصلية، ثم فاتورة جديدة إذا لزم.
- التأخر في إصدار الفاتورة: فاتورة تصدر بعد أسابيع من التوريد تربك الحسابات لك ولزبونك. أصدرها في وقتها، وراجع آجال الإصدار في إرشادات الهيئة.
وأسهل طريقة لتجنب هذه الأخطاء أن تراجع كل شهر عينة صغيرة من فواتيرك: خمس فواتير مختارة عشوائيًا، تتحقق فيها من العبارة، ورقم التسجيل، والتسلسل، وحساب الضريبة. عشر دقائق في الشهر تكشف الخطأ المتكرر قبل أن يصبح مئة فاتورة خاطئة.
الفاتورة الضريبية والفوترة الإلكترونية في الإمارات
كل ما سبق يبقى صحيحًا مع الفوترة الإلكترونية، لكن الشكل يتغير. عند كتابة هذا المقال (أكتوبر 2026)، الإمارات تنتقل إلى نموذج تُرسل فيه الفواتير كبيانات منظمة بصيغة PINT AE عبر مزود خدمة معتمد (ASP) على شبكة Peppol. الشركات التي تبلغ إيراداتها 50 مليون درهم أو أكثر ملزمة من 1 يناير 2027، والأصغر منها من 1 يوليو 2027، والمواعيد قد تتغير.
ما يعنيه هذا لك اليوم: الفاتورة التي تصدرها الآن من قالب Word أو Excel لن تكفي غدًا. والبيانات التي تكملها في كل فاتورة، من رقم التسجيل الضريبي إلى العنوان الكامل، ستصبح حقولًا إلزامية يرفض النظام الفاتورة بدونها. لذلك فإن العادة الجيدة الآن توفر عليك الكثير لاحقًا.
إنياد للفوترة يجمع هذا كله في مكان واحد: تحويل عرض السعر إلى فاتورة، وترقيم تلقائي، وضريبة لكل سطر، وإشعارات دائنة مرتبطة بالفاتورة الأصلية، وأرشيف منظم. ترسل الفاتورة عبر واتساب، أو الرسائل القصيرة SMS، أو البريد الإلكتروني، مع رابط دفع داخلها. ومع الفوترة الإلكترونية، يصدر إنياد للفوترة الفواتير الإلكترونية ويستقبلها عبر مزود خدمة معتمد على شبكة Peppol في الإمارات.
أسئلة شائعة
هل يجب أن تكون الفاتورة الضريبية باللغة العربية؟
كثير من الشركات في الإمارات تصدر فواتيرها باللغتين العربية والإنجليزية، وهذا خيار عملي لأنه يناسب كل الزبائن. أما القاعدة الدقيقة للغة الفاتورة، فتحقق منها في إرشادات الهيئة الاتحادية للضرائب أو مع محاسبك، لأنها قد تختلف حسب الحالة.
أنا غير مسجل في ضريبة القيمة المضافة، هل أصدر فاتورة ضريبية؟
لا. الفاتورة الضريبية يصدرها المورد المسجل فقط، ولا يجوز لك أن تضيف ضريبة القيمة المضافة على فاتورتك إذا لم تكن مسجلًا. أصدر فاتورة تجارية عادية، وراقب إيراداتك: التسجيل يصبح إلزاميًا عند تجاوز 375,000 درهم من التوريدات الخاضعة للضريبة والواردات خلال 12 شهرًا.
كيف أصحح فاتورة ضريبية فيها خطأ؟
لا تعدل الفاتورة ولا تحذفها. أصدر إشعارًا دائنًا يشير إلى رقم الفاتورة الأصلية وتاريخها، ويلغي المبلغ الخاطئ أو جزءًا منه مع ضريبته، ثم أصدر فاتورة جديدة صحيحة إذا لزم. هكذا يبقى تسلسل فواتيرك واضحًا.
هل الفاتورة المبسطة تسمح لزبوني بخصم الضريبة؟
القواعد التفصيلية لخصم ضريبة المدخلات تحددها الهيئة الاتحادية للضرائب، فتحقق منها مع محاسب زبونك أو محاسبك. القاعدة العملية الآمنة: إذا كان زبونك مسجلًا ويريد خصم الضريبة، أصدر له فاتورة ضريبية كاملة ببياناته.
هل أفادك هذا المقال؟ شارك عبر واتساب أرسل عبر البريد الإلكتروني
فاتورة ضريبية كاملة في ثوانٍ
إنياد للفوترة يحول عرض السعر إلى فاتورة مرقمة تلقائيًا، بضريبتها سطرًا بسطر، ويرسلها عبر واتساب أو SMS أو البريد الإلكتروني مع رابط دفع.
في نفس الموضوع.
ما يفعله مزود الخدمة المعتمد (ASP)، ومواعيد تعيينه حسب حجم النشاط، ومعايير الاختيار، وكيف يعمل برنامج الفوترة معه.
7 د الفوترة الإلكترونية في الإمارات: الدليل الشاملنموذج Peppol ومزود الخدمة المعتمد، وصيغة PINT AE، والمواعيد حسب حجم النشاط، والغرامات، وخطوات الاستعداد قبل الإلزام.
7 د ضريبة القيمة المضافة في الفاتورة بالإمارات: الحساب والتسجيلنسبة 5 % وحالات 0 %، وحدا التسجيل 375,000 و187,500 درهم، والحساب من المبلغ وإليه، والضريبة لكل سطر، والإشعار الدائن.
7 د