الإشعار الدائن والمدين في الفوترة الإلكترونية بالسعودية
لماذا لا تعدّل فاتورة صدرت، ومتى تصدر إشعارًا دائنًا أو مدينًا، وكيف تحسب الضريبة على المرتجع والخصم وتصحيح السعر بالريال.
في السعودية لا تُعدّل الفاتورة الإلكترونية بعد إصدارها. تصدر إشعارًا دائنًا لإنقاص مبلغها أو إشعارًا مدينًا لزيادته، يشير إلى رقم الفاتورة الأصلية ويحمل ضريبة 15 % على مبلغ التعديل.
أهم ما يجب معرفته
- في الفوترة الإلكترونية بالسعودية، الفاتورة لا تُعدّل ولا تُحذف بعد إصدارها. كل تصحيح يمر بمستند جديد.
- الإشعار الدائن يُنقص مبلغ الفاتورة الأصلية: مرتجع، خصم بعد البيع، سعر أعلى من الصحيح. الإشعار المدين يزيده: سعر أقل من الصحيح، كمية إضافية، رسوم منسية.
- كل إشعار يشير إلى رقم الفاتورة الأصلية وتاريخها، ويذكر سبب إصداره.
- الإشعار يحمل ضريبة القيمة المضافة بنسبة 15 % على مبلغ التعديل، فيتغير الإجمالي والضريبة معًا.
- تُحفظ الفواتير والإشعارات ست سنوات على الأقل، داخل المملكة.
أصدرت فاتورة، ثم رجع العميل ببضاعة، أو اتفقتما على خصم، أو اكتشفت أن السعر خطأ. أول ما يخطر في البال هو فتح الفاتورة وتعديلها. في السعودية، هذا غير ممكن منذ بدء الفوترة الإلكترونية. الطريق الصحيح هو الإشعار الدائن أو الإشعار المدين. هذا الدليل يشرح متى تستعمل كلًا منهما في الفوترة الإلكترونية بالسعودية، وكيف تربطه بالفاتورة الأصلية، وكيف تحسب أثره على الضريبة بالريال السعودي. المعلومات صحيحة عند كتابة هذا المقال (أكتوبر 2026)، والقواعد قد تتغير، فراجع ما تنشره هيئة الزكاة والضريبة والجمارك.
لماذا لا تعدّل الفاتورة بعد إصدارها
الفاتورة الإلكترونية في السعودية ليست ملفًا على جهازك تغيّره كما تشاء. منذ المرحلة الأولى (الإصدار) في 4 ديسمبر 2021، تصدر الفواتير من حل إلكتروني متوافق مع متطلبات الهيئة. وفي المرحلة الثانية (الربط والتكامل)، تمر الفاتورة الضريبية على منصة فاتورة للتخليص قبل وصولها إلى المشتري، وتُبلَّغ الفاتورة المبسطة إليها خلال 24 ساعة.
معنى ذلك أن نسخة من فاتورتك موجودة لدى الهيئة كما أصدرتها. لو عدّلت نسختك، ستختلف عن نسختها، وعن نسخة عميلك، وعن إقرارك الضريبي. لهذا القاعدة بسيطة:
- الفاتورة الأصلية تبقى كما هي، برقمها وتاريخها ومبلغها.
- التصحيح يأتي في مستند جديد له رقمه وتاريخه، ويشير إلى الفاتورة الأصلية.
- الأثر النهائي هو مجموع الفاتورة والإشعار. من يقرأ السجل يرى ما حدث بالترتيب.
هذا ليس تعقيدًا إداريًا. هو ما يحمي سجلك عند المراجعة: كل ريال تغيّر له مستند يشرح لماذا.
الفاتورة الأصلية تبقى كما هي. كل ريال تغيّر بعدها له مستند يشرح لماذا.
الإشعار الدائن والمدين في الفوترة الإلكترونية بالسعودية: ما الفرق؟
الاسمان يربكان كثيرين. تذكّر الاتجاه بالنسبة إلى ما يدين به العميل لك.
- الإشعار الدائن: يُنقص ما يدين به العميل. تستعمله عند مرتجع البضاعة، أو خصم يُمنح بعد الفاتورة، أو تصحيح سعر كان أعلى من الصحيح، أو إلغاء خدمة لم تُقدَّم.
- الإشعار المدين: يزيد ما يدين به العميل. تستعمله عند تصحيح سعر كان أقل من الصحيح، أو إضافة كمية سُلّمت ولم تُفوتر، أو رسوم متفق عليها نُسيت في الفاتورة.
والإشعار يتبع نوع الفاتورة الأصلية. إشعار على فاتورة ضريبية يحمل بيانات المشتري كاملة ويمر بالمسار نفسه الذي مرت به فاتورته، وإشعار على فاتورة مبسطة يتبع مسار الفاتورة المبسطة. في الحالتين، يصدر من البرنامج نفسه الذي أصدر الفاتورة.
كيف تصدر إشعارًا يشير إلى الفاتورة الأصلية
الإشعار الذي لا يذكر فاتورته الأصلية لا معنى له. اتبع هذه الخطوات.
- ابدأ من الفاتورة الأصلية في برنامجك، لا من مستند فارغ. هكذا تنتقل بيانات العميل والأصناف وحدها.
- اختر النوع: دائن إذا نقص المبلغ، مدين إذا زاد.
- حدد الأسطر والكميات المعنية فقط. إذا أرجع العميل صنفًا واحدًا من خمسة، يحمل الإشعار ذلك الصنف وحده.
- اكتب سبب الإصدار بوضوح: «إرجاع 2 كرسي معيب»، «خصم 10 % متفق عليه بتاريخ كذا»، «تصحيح سعر الوحدة».
- تحقق من الضريبة: 15 % على مبلغ التعديل، كما في الأمثلة أدناه.
- أصدر الإشعار وأرسله للعميل بالطريقة نفسها التي أرسلت بها الفاتورة: واتساب، أو الرسائل القصيرة SMS، أو البريد الإلكتروني.
البيانات التي يجب أن تجدها على كل إشعار: رقم الإشعار المتسلسل، وتاريخ إصداره، ورقم الفاتورة الأصلية وتاريخها، واسم البائع ورقمه الضريبي المكون من 15 رقمًا، والسبب، والمبالغ قبل الضريبة وبعدها.
ثلاث حالات شائعة بأمثلة بالريال السعودي
في كل الأمثلة، الضريبة 15 % والفاتورة الأصلية ضريبية صادرة لمنشأة.
المرتجع: إشعار دائن
- الفاتورة الأصلية: 10 كراسي مكتبية بسعر 400 ريال للكرسي، أي 4,000 ريال، وضريبة 600 ريال، وإجمالي 4,600 ريال.
- ما حدث: أرجع العميل 2 كرسي معيبين.
- الإشعار الدائن: 2 × 400 = 800 ريال، وضريبة 800 × 15 % = 120 ريالًا، وإجمالي 920 ريالًا.
- الأثر النهائي: يدين العميل بـ 4,600 − 920 = 3,680 ريالًا، وضريبتك المستحقة تنقص 120 ريالًا.
الخصم بعد البيع: إشعار دائن
- الفاتورة الأصلية: خدمة صيانة بمبلغ 10,000 ريال، وضريبة 1,500 ريال، وإجمالي 11,500 ريال.
- ما حدث: اتفقت مع العميل على خصم 10 % بعد التأخر في التنفيذ.
- الإشعار الدائن: 1,000 ريال، وضريبة 150 ريالًا، وإجمالي 1,150 ريالًا.
- الأثر النهائي: 9,000 ريال قبل الضريبة، و1,350 ريالًا ضريبة، و10,350 ريالًا إجمالًا.
انتبه: الخصم الذي يُعرف قبل الفاتورة يكتب فيها مباشرة، ولا يحتاج إلى إشعار. الإشعار للخصم الذي يأتي بعد إصدار الفاتورة.
تصحيح السعر للأعلى: إشعار مدين
- الفاتورة الأصلية: 50 كرتونًا بسعر 80 ريالًا، أي 4,000 ريال، والسعر المتفق عليه كان 90 ريالًا.
- الفرق: 50 × 10 = 500 ريال.
- الإشعار المدين: 500 ريال، وضريبة 75 ريالًا، وإجمالي 575 ريالًا.
- الأثر النهائي: 4,500 ريال قبل الضريبة، و675 ريالًا ضريبة، و5,175 ريالًا إجمالًا.
وإذا كان السعر في الفاتورة أعلى من الصحيح، فالعكس: إشعار دائن بالفرق وضريبته.
في إنياد للفوترة، تظهر الإشعارات إلى جانب الفواتير على الحاسوب والهاتف، فترى ما صدر وما دُفع وما أُرجع.
اكتشف إنياد للفوترة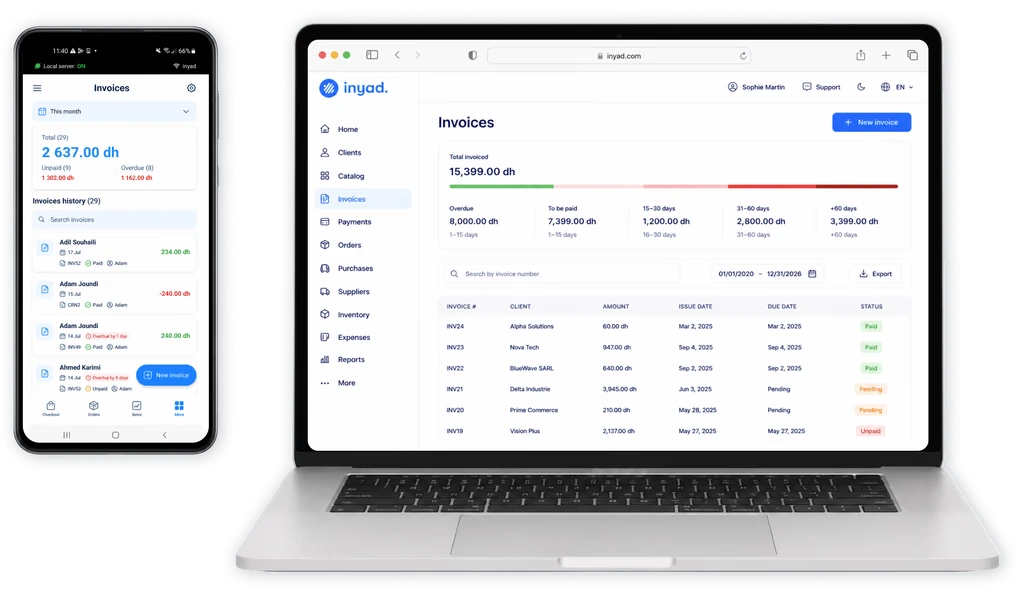
أثر الإشعارات على ضريبة القيمة المضافة وإقرارك
الإشعار ليس ورقة جانبية. هو يغيّر الضريبة التي تدفعها، والضريبة التي يخصمها عميلك.
- عندك كبائع: الإشعار الدائن يُنقص ضريبة المخرجات، والإشعار المدين يزيدها. في مثال المرتجع، تنقص ضريبتك المستحقة 120 ريالًا.
- عند عميلك المنشأة: الإشعار الدائن يُنقص ضريبة المدخلات التي يخصمها، والإشعار المدين يزيدها. لهذا يحتاج محاسبه إلى الإشعار كما احتاج إلى الفاتورة.
- التوقيت: يظهر الإشعار في الفترة التي صدر فيها. إذا صدرت الفاتورة في الربع الأول والإشعار في الثاني، فلا تغيّر إقرار الربع الأول بسبب الإشعار. اسأل محاسبك عن الحالات الخاصة.
وبعد الإشعار الدائن، يبقى سؤال المال نفسه. لديك ثلاث طرق، واختر ما اتفقت عليه مع العميل:
- رد المبلغ: تحويل بنكي أو نقدًا أو على البطاقة التي دفع بها. سجّل الرد مقابل الإشعار حتى يتطابق الصندوق مع السجل.
- رصيد للعميل: يبقى المبلغ لصالحه ويُخصم من فاتورته القادمة. مناسب للعملاء الدائمين.
- تخفيض المستحق: إذا لم يكن العميل قد دفع بعد، ينقص الإشعار ما عليه دفعه، ولا يتحرك أي مال.
في الحالات الثلاث، الإشعار يصدر أولًا، ثم تأتي حركة المال. العكس هو ما يصنع الفروق التي تظهر عند إقفال الشهر.
هذا سبب إضافي لرفض التعديل اليدوي: لو عدّلت الفاتورة، لاختلف إقرارك السابق عن سجلك دون أي مستند يشرح الفرق.
أخطاء تتكرر مع الإشعار الدائن والمدين في السعودية
- حذف الفاتورة وإصدار فاتورة جديدة: يترك ثغرة في الترقيم ولا يلغي الفاتورة الأولى لدى منصة فاتورة. الطريق الصحيح إشعار دائن بكامل المبلغ ثم فاتورة جديدة إن لزم.
- إشعار بلا رقم الفاتورة الأصلية: لا يعرف أحد على ماذا يعود، ولا يقبله محاسب العميل.
- نسيان الضريبة في الإشعار: إشعار دائن بـ 800 ريال فقط بدل 920 ريالًا يترك 120 ريالًا من الضريبة معلقة في حساباتك وحسابات عميلك.
- الخلط بين الدائن والمدين: إشعار مدين لمرتجع يزيد دين العميل بدل أن ينقصه. راجع الإجمالي قبل الإصدار.
- رد المال نقدًا دون إشعار: المال خرج من صندوقك، لكن الفاتورة ما زالت بكامل مبلغها في سجلك وفي ضريبتك.
- تأخير الإشعار: كل يوم تأخير يعني سجلًا لا يطابق الواقع. أصدر الإشعار يوم يحدث المرتجع أو الاتفاق.
للتذكير، توجد غرامات على مخالفات الفوترة الإلكترونية تنشرها هيئة الزكاة والضريبة والجمارك في دليلها، ومبالغها تختلف حسب المخالفة. راجعها على موقع الهيئة بدل الاعتماد على أرقام متداولة.
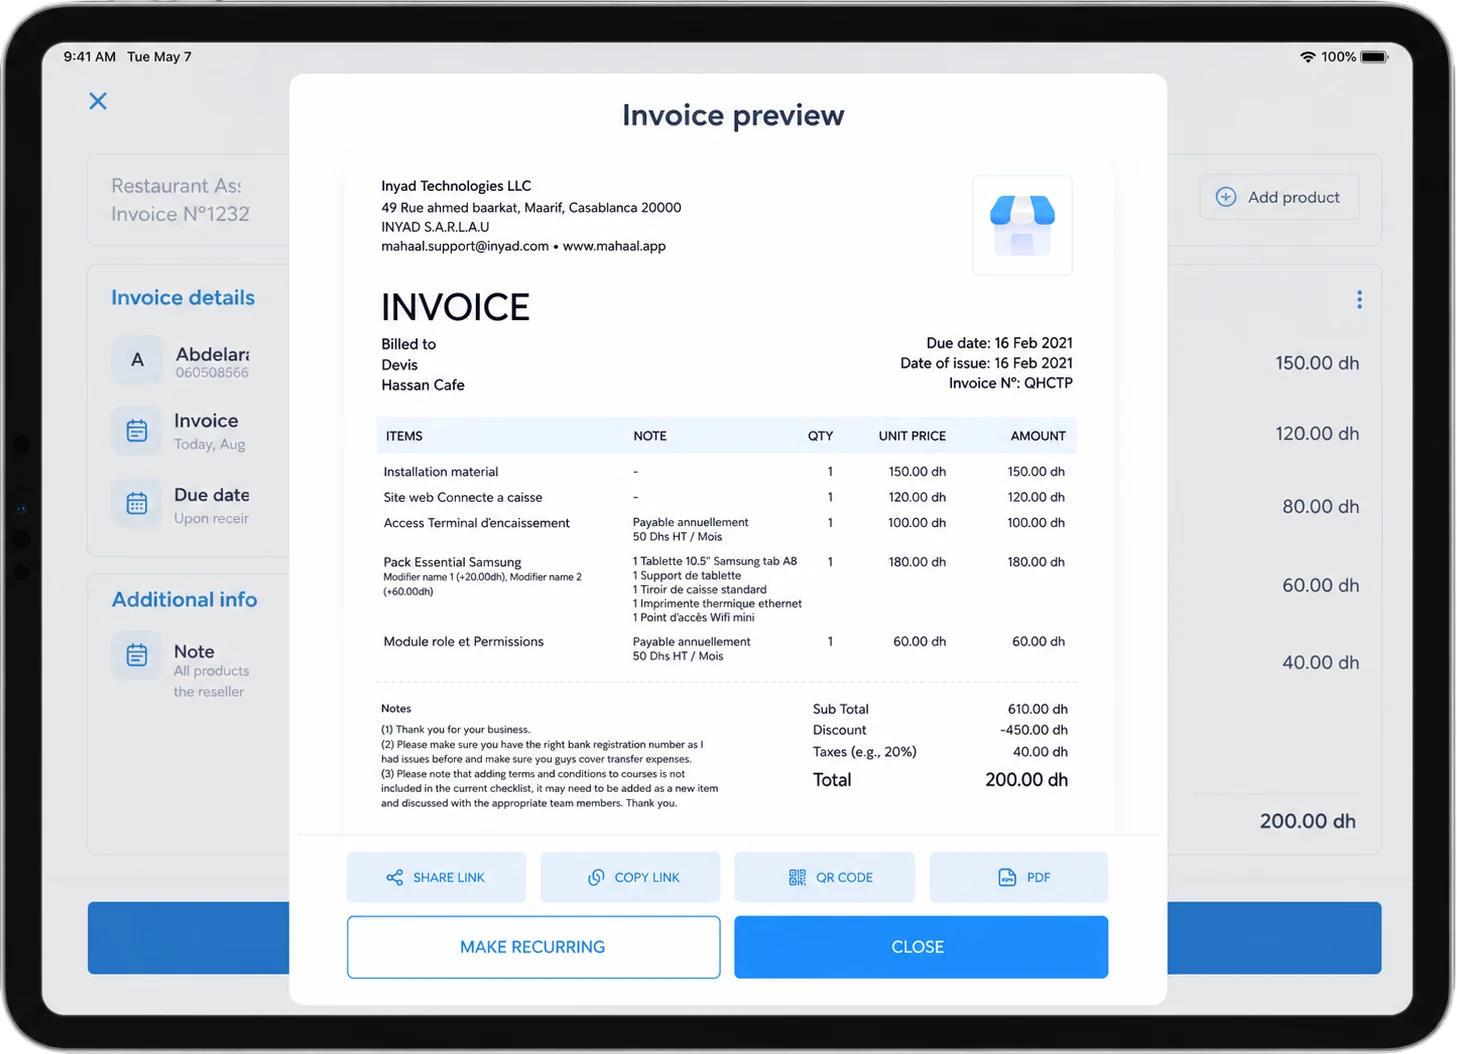
في إنياد للفوترة، تنشئ الإشعار الدائن من الفاتورة نفسها، فيحمل رقمها وبيانات العميل تلقائيًا، ويبقى تاريخ الإشعارات مرتبطًا ببطاقة العميل. وإنياد للفوترة يتكامل مع منصة فاتورة التابعة لهيئة الزكاة والضريبة والجمارك (المرحلة الثانية، الربط والتكامل).
أسئلة شائعة
هل يمكن إلغاء فاتورة إلكترونية بالكامل في السعودية؟
لا تُحذف الفاتورة ولا تُلغى بزر. إذا كانت الفاتورة كلها خاطئة، أو أُلغيت الصفقة، تصدر إشعارًا دائنًا بكامل مبلغها وضريبتها يشير إليها، فيصبح أثرها صفرًا. ثم تصدر فاتورة جديدة صحيحة إن كانت الصفقة ما زالت قائمة.
هل أحتاج إلى إشعار إذا أخطأت في اسم العميل فقط؟
نعم إذا كانت الفاتورة قد صدرت. الخطأ في بيانات المشتري، خاصة رقمه الضريبي في الفاتورة الضريبية، يمنعه من الاعتماد عليها. الحل إشعار دائن بكامل المبلغ ثم فاتورة جديدة بالبيانات الصحيحة. لهذا راجع بطاقة العميل قبل إصدار أول فاتورة له.
هل يجب أن يصدر الإشعار في الشهر نفسه للفاتورة؟
لا. الإشعار يصدر عندما يحدث سببه: المرتجع أو الاتفاق على الخصم أو اكتشاف الخطأ. قد يكون ذلك بعد أسابيع أو أشهر. المهم أن يشير إلى الفاتورة الأصلية، وأن يدخل في إقرار الفترة التي صدر فيها. اسأل محاسبك إذا كانت الفترة بعيدة جدًا.
كم مدة الاحتفاظ بالإشعارات الدائنة والمدينة؟
عند كتابة هذا المقال (أكتوبر 2026)، تُحفظ الإشعارات كما تُحفظ الفواتير: ست سنوات على الأقل، داخل المملكة. احفظها مع فواتيرها في الأرشيف نفسه، حتى يجد المراجع كل فاتورة وما تبعها في مكان واحد.
هل أفادك هذا المقال؟ شارك عبر واتساب أرسل عبر البريد الإلكتروني
إشعار دائن من الفاتورة نفسها
إنياد للفوترة ينشئ الإشعار الدائن من الفاتورة الأصلية ويحفظه في بطاقة العميل ويرقّم كل مستند تلقائيًا، ويتكامل مع منصة فاتورة (المرحلة الثانية، الربط والتكامل).
في نفس الموضوع.
المرحلة الأولى والثانية، موجات الربط مع منصة فاتورة، الفاتورة الضريبية والمبسطة، الإشعار الدائن، الحفظ 6 سنوات، وكيف تستعد خطوة بخطوة.
7 د الفوترة الإلكترونية للمنشآت الصغيرة بالسعودية: الموجة 25من يدخل في الموجة 25، وكيف تتحقق من إقراراتك، وما تجهّزه، وخطة شهرًا بشهر قبل الربط مع منصة فاتورة في 1 فبراير 2027.
7 د الفاتورة الضريبية المبسطة في السعودية: متى ولماذامتى تصدر الفاتورة الضريبية المبسطة بدل الفاتورة الضريبية، ماذا تتضمن، رمز QR والإبلاغ خلال 24 ساعة، والإشعار الدائن والأخطاء الشائعة.
7 د