الفاتورة الضريبية المبسطة في السعودية: متى ولماذا
متى تصدر الفاتورة الضريبية المبسطة بدل الفاتورة الضريبية، ماذا تتضمن، رمز QR والإبلاغ خلال 24 ساعة، والإشعار الدائن والأخطاء الشائعة.
الفاتورة الضريبية المبسطة في السعودية هي فاتورة البيع للأفراد: بيانات أقل عن المشتري، ورمز QR، وإبلاغ لمنصة فاتورة خلال 24 ساعة في المرحلة الثانية. لا تسمح بخصم ضريبة المدخلات، فعميل الشركة يحتاج فاتورة ضريبية.
أهم ما يجب معرفته
- الفاتورة الضريبية المبسطة في السعودية هي فاتورة البيع للأفراد (B2C)، وتحمل بيانات أقل عن المشتري من الفاتورة الضريبية.
- منذ المرحلة الأولى (4 ديسمبر 2021)، تحمل الفاتورة المبسطة رمز استجابة سريعة (QR)، وتصدر من حل إلكتروني متوافق.
- عند كتابة هذا المقال (أكتوبر 2026)، المنشآت المربوطة في المرحلة الثانية تُبلّغ الفاتورة المبسطة لمنصة فاتورة خلال 24 ساعة من إصدارها.
- الفاتورة المبسطة لا تسمح للمشتري بخصم ضريبة المدخلات. عميل الشركة يحتاج فاتورة ضريبية تحمل رقمه الضريبي.
- لا تُعدَّل الفاتورة المبسطة بعد إصدارها: المرتجع أو الخطأ يُصحح بإشعار دائن أو مدين يذكرها.
ما هي الفاتورة الضريبية المبسطة في السعودية
في نظام الفوترة الإلكترونية الذي تطبقه هيئة الزكاة والضريبة والجمارك (ZATCA)، هناك نوعان أساسيان من الفواتير. الفاتورة الضريبية للبيع بين المنشآت أو للجهات الحكومية، والفاتورة الضريبية المبسطة للبيع للمستهلك الفرد.
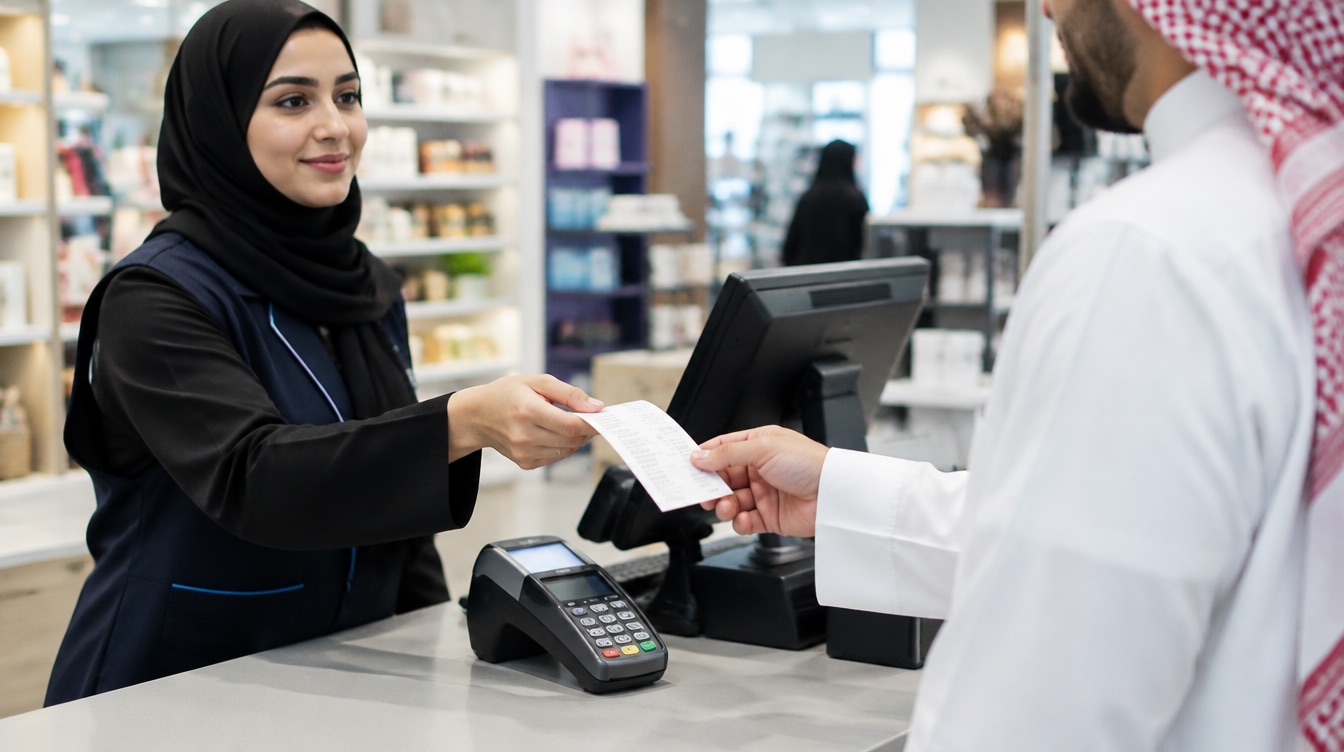
الفاتورة المبسطة هي ما يحصل عليه العميل في المتجر أو المطعم أو الصالون أو عند شراء خدمة لنفسه. هي فاتورة ضريبية كاملة الصفة: تُظهر ضريبة القيمة المضافة بنسبة 15 %، وتصدر من نظام إلكتروني، وتدخل في إقرارك الضريبي. لكنها مصممة لعملية سريعة، فلا تطلب كل بيانات المشتري.
والاسم نفسه يوضح الفكرة: هي «ضريبية» لأنها تثبت ضريبة القيمة المضافة التي حصّلتها، و«مبسطة» لأنها تخفف ما يُطلب من المشتري. كثير من أصحاب المنشآت الصغيرة يظنون أن المبسطة فاتورة من درجة ثانية، أو أنها مجرد إيصال. هذا غير صحيح: هي مستند ضريبي يدخل في حساباتك ويُراجَع مثل غيره.
البساطة هنا في جانب المشتري فقط. من جانبك كبائع، الفاتورة المبسطة تخضع للقواعد نفسها: ترقيم متسلسل، وحفظ 6 سنوات على الأقل داخل المملكة، وتصحيح بإشعار لا بتعديل.
مثال بسيط: عميل يشتري منتجًا سعره 100 ريال سعودي دون الضريبة. الضريبة 15 ريالًا، والإجمالي 115 ريالًا. يأخذ العميل فاتورة مبسطة عليها رمز QR، ويغادر. لا يحتاج أن يعطيك رقمًا ضريبيًا ولا عنوان شركة، لأنه لن يخصم هذه الضريبة.
متى تصدر فاتورة ضريبية مبسطة
القاعدة العملية تقوم على المشتري:
- المشتري فرد يشتري لنفسه: فاتورة ضريبية مبسطة.
- المشتري منشأة أو جهة حكومية: فاتورة ضريبية، ببيانات المشتري كاملة ورقمه الضريبي.
- المشتري صاحب منشأة يشتري لمنشأته: اسأله. إذا كان سيخصم الضريبة، فهو يحتاج فاتورة ضريبية باسم المنشأة.
هل هناك حد للمبلغ يمنع إصدار فاتورة مبسطة؟ بعض المصادر تذكر شروطًا إضافية تتعلق بالمبلغ أو بنوع التوريد، وهذه للتأكيد مع الهيئة أو مع محاسبك. ما هو ثابت أن المعيار الأول هو المشتري وحاجته لخصم الضريبة.
أمثلة من الواقع: صالون تجميل يخدم الزبائن الأفراد يصدر فواتير مبسطة في أغلب يومه. مطعم يقدم الوجبات للزبائن يصدر فواتير مبسطة، لكنه حين يورّد وجبات لاجتماع شركة يصدر فاتورة ضريبية باسم الشركة. متجر إلكتروني يبيع للمستهلكين يصدر فواتير مبسطة، إلا إذا طلب مشترٍ فاتورة باسم مؤسسته ليخصم الضريبة. القاعدة واحدة في الحالات كلها: اسأل قبل الإصدار، لا بعده.
ماذا تتضمن الفاتورة المبسطة ورمز QR
الفاتورة المبسطة تحمل بيانات المشتري أقل من الفاتورة الضريبية، وتحمل رمز QR يُقرأ بالهاتف. أما بقية البيانات، فتتضمن عادة:
- اسم البائع ورقمه الضريبي: من 15 رقمًا.
- رقم الفاتورة وتاريخ إصدارها: من تسلسل نظامك.
- وصف ما بعته: المنتجات أو الخدمات والكميات.
- ضريبة القيمة المضافة: بنسبة 15 % حيث تنطبق.
- المبلغ الإجمالي: شاملًا الضريبة.
القائمة الرسمية الكاملة للبيانات الإلزامية، وطريقة ترميز رمز QR ومحتواه، تفاصيل للتأكيد مع الهيئة أو مع محاسبك. نظام الفوترة المتوافق يولد هذه العناصر وحده، فلا تحاول إضافة رمز QR يدويًا إلى فاتورة مصممة في برنامج نصوص: هذا لا يجعلها فاتورة إلكترونية.
السؤال الذي يحسم نوع الفاتورة بسيط: هل سيخصم المشتري ضريبة هذه الفاتورة؟
الإبلاغ خلال 24 ساعة في المرحلة الثانية
في المرحلة الثانية (الربط والتكامل)، يُربط نظام الفوترة بمنصة فاتورة (FATOORA). الفاتورة الضريبية تمر بالتخليص قبل إرسالها للمشتري. أما الفاتورة المبسطة فتُسلَّم للعميل فورًا، ثم تُبلَّغ للمنصة خلال 24 ساعة من إصدارها.
هذا الفرق منطقي: عميل المتجر لا ينتظر عند الصندوق موافقة أي منصة. لكنه يعني أن نظامك يجب أن يرسل الفواتير المبسطة بانتظام، وأن أي فاتورة عالقة يجب أن تُعالَج قبل انقضاء المهلة.
عمليًا، اجعل مراجعة الفواتير المبسطة جزءًا من إغلاق اليوم. قبل أن تغلق الصندوق، تحقق في نظامك أن فواتير اليوم كلها بُلِّغت، وأن لا فاتورة عالقة بسبب انقطاع الاتصال أو بيانات ناقصة. في الأيام المزدحمة، كالمواسم والأعياد، يكون هذا الفحص أهم، لأن عدد الفواتير يتضاعف والمهلة لا تتغير.
هل منشأتك مربوطة؟ المرحلة الثانية تُطبَّق على موجات حسب الإيرادات الخاضعة للضريبة. الموجة 25، آخر موجة معلنة عند كتابة هذا المقال، تشمل من تجاوزت إيراداته 187,500 ريال سعودي في أي سنة من 2022 إلى 2025، وموعدها 1 فبراير 2027. إذا كنت تحت كل العتبات، فأنت في المرحلة الأولى: الفاتورة المبسطة تحمل رمز QR وتصدر من حل متوافق، دون إبلاغ للمنصة بعد.
الفاتورة المبسطة أم الفاتورة الضريبية في السعودية: الفرق
- المشتري: المبسطة للأفراد، والضريبية للمنشآت والجهات الحكومية.
- بيانات المشتري: المبسطة ببيانات أقل، والضريبية ببيانات كاملة منها رقمه الضريبي.
- المرور على منصة فاتورة في المرحلة الثانية: المبسطة تُبلَّغ خلال 24 ساعة، والضريبية تُخلَّص قبل مشاركتها مع المشتري.
- ضريبة المدخلات: المبسطة لا تسمح للمشتري بخصمها، والضريبية تسمح.
- رمز QR: الفاتورة المبسطة تحمله منذ المرحلة الأولى.
- التصحيح والحفظ: متماثلان. إشعار دائن أو مدين، وحفظ 6 سنوات على الأقل داخل المملكة.
ولاحظ أن الفرق ليس في نسبة الضريبة: 15 % في النوعين حيث تنطبق. الفرق في من يستفيد من الفاتورة بعد البيع، وفي الطريق الذي تسلكه على منصة فاتورة.
إذا كان عملاؤك خليطًا من أفراد ومنشآت، فنظامك يجب أن يصدر النوعين، وأن يحفظ بيانات عملاء الشركات حتى لا يكتبها أحد يدويًا في كل مرة.
لماذا يهم هذا الفرق ماليًا؟ لأن عميل الشركة الذي يأخذ فاتورة مبسطة يدفع ضريبة لا يستطيع استردادها، فيعود إليك طالبًا التصحيح. ومن جهتك، كل فاتورة تُلغى بإشعار ثم تُعاد إصدارها هي وقت ضائع، وسجل أطول، واحتمال أكبر للخطأ عند إعداد الإقرار. الفاتورة الصحيحة من أول مرة توفر على الطرفين.
في إنياد للفوترة، ترى من دفع ومن لم يدفع بنظرة واحدة، على الهاتف أو الحاسوب، وتصدر إشعارًا دائنًا من الفاتورة الأصلية عند أي مرتجع.
اكتشف إنياد للفوترة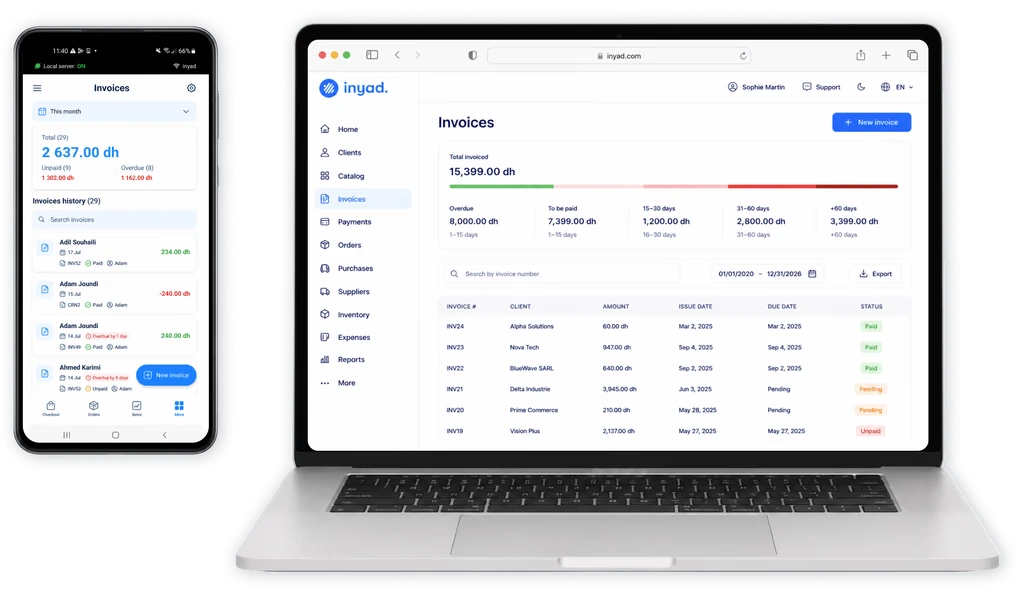
الإشعار الدائن على فاتورة مبسطة
أرجع عميل منتجًا، أو اكتشفت خطأ في السعر بعد إصدار الفاتورة؟ لا تحذف الفاتورة المبسطة ولا تعدّلها. أصدر إشعارًا إلكترونيًا يذكر الفاتورة الأصلية:
- إشعار دائن: عند المرتجع أو التخفيض أو خطأ بالزيادة.
- إشعار مدين: عند خطأ بالنقص أو إضافة لاحقة.
ويُحفظ الإشعار مثل الفاتورة، 6 سنوات على الأقل داخل المملكة. أما طريقة مرور الإشعارات المرتبطة بفواتير مبسطة على منصة فاتورة في المرحلة الثانية، فتفصيل تقني يتولاه برنامجك، وهو للتأكيد مع الهيئة أو مع محاسبك.
مثال: باع متجر لعميل فرد منتجين بإجمالي 230 ريالًا سعوديًا شاملًا الضريبة، ثم أرجع العميل منتجًا سعره 115 ريالًا شاملًا الضريبة. يصدر المتجر إشعارًا دائنًا بمبلغ 100 ريال دون الضريبة و15 ريالًا ضريبة، يذكر رقم الفاتورة المبسطة الأصلية. الفاتورة الأصلية تبقى كما هي، والإشعار يسجل المرتجع.
وإذا كان العميل فردًا ثم طلب فاتورة باسم منشأته ليخصم الضريبة، فالطريق المعتاد هو إشعار دائن يلغي المبسطة، ثم فاتورة ضريبية جديدة ببيانات المنشأة. تحقق من هذه الحالة مع محاسبك قبل اعتمادها كإجراء ثابت.
أخطاء شائعة في الفاتورة المبسطة
- إصدار فاتورة مبسطة لعميل شركة: سيطلب فاتورة أخرى ليخصم الضريبة، فتضطر إلى إشعار دائن ثم فاتورة جديدة.
- فاتورة من برنامج نصوص مع رمز QR ملصق: هذه ليست فاتورة إلكترونية.
- ترك فواتير مبسطة دون إبلاغ: في المرحلة الثانية المهلة 24 ساعة.
- حذف فاتورة خاطئة وإعادة إصدارها بالرقم نفسه: يكسر تسلسل الترقيم. استخدم إشعارًا.
- رقم ضريبي خاطئ للبائع: الرقم من 15 رقمًا، تحقق منه مرة واحدة في إعدادات برنامجك.
والحل لمعظم هذه الأخطاء واحد: قاعدة مكتوبة يعرفها كل من يقف على الصندوق أو يصدر الفواتير. فرد يشتري لنفسه: فاتورة مبسطة. منشأة تريد خصم الضريبة: فاتورة ضريبية ببياناتها الكاملة. خطأ أو مرتجع: إشعار، لا حذف. ثلاث جمل تعلقها بجانب الصندوق توفر عليك ساعات من التصحيح.
للمخالفات عقوبات منشورة في دليل المخالفات لدى الهيئة. المبالغ تختلف بين المصادر، لذلك راجعها مباشرة لدى الهيئة.
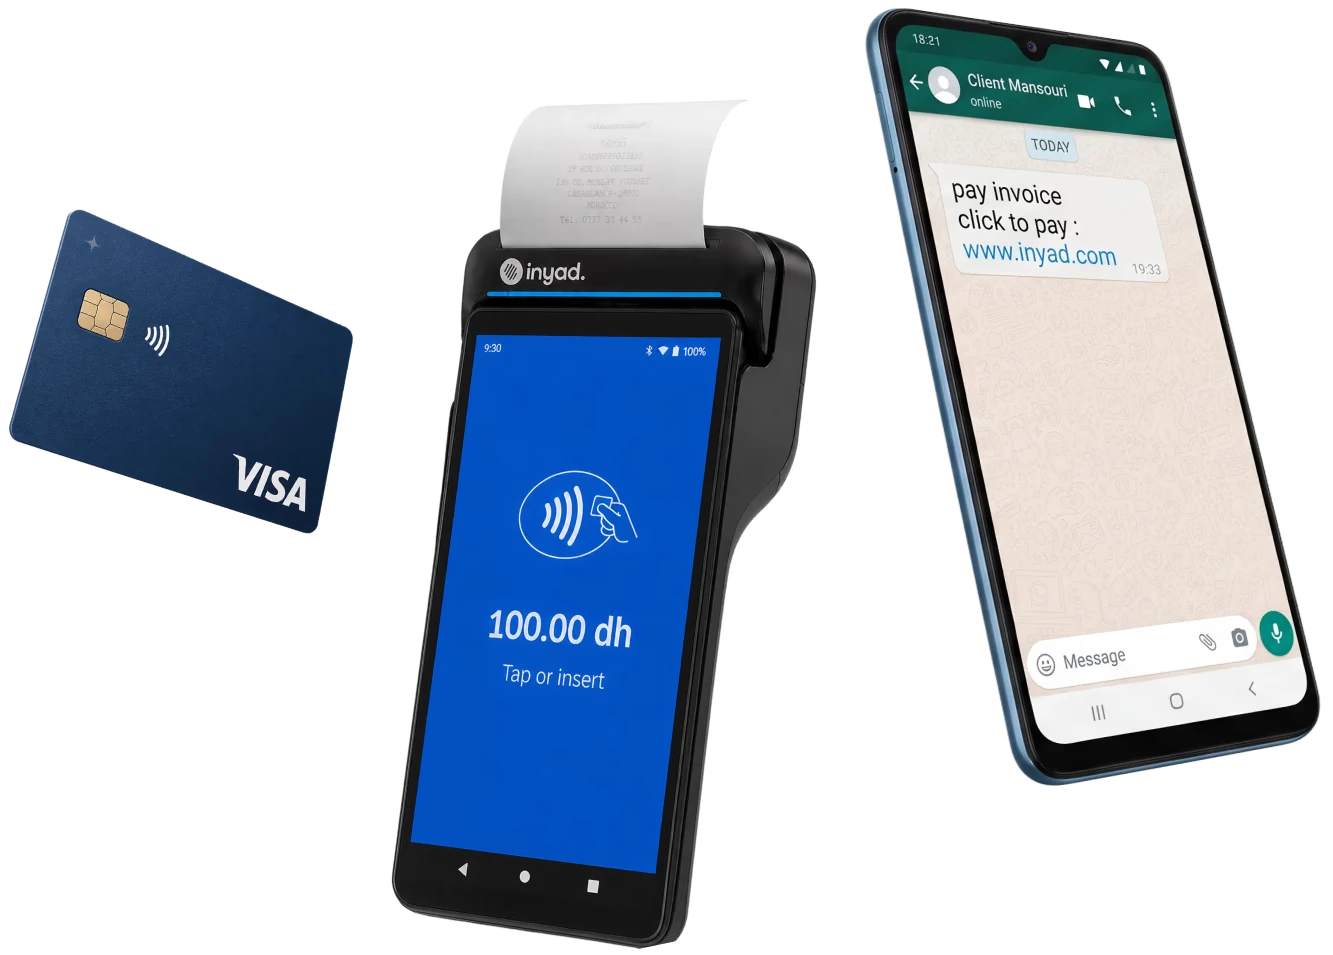
إنياد للفوترة يتكامل مع منصة فاتورة في المرحلة الثانية، ويرقّم فواتيرك تلقائيًا، ويرسلها عبر واتساب، أو الرسائل القصيرة SMS، أو البريد الإلكتروني، مع رابط دفع داخل كل فاتورة.
وفي إنياد للفوترة، ترى على الهاتف أو الحاسوب من دفع ومن لم يدفع، وتصدر الإشعار الدائن من الفاتورة الأصلية بحركات قليلة، فيبقى سجلك مرتبًا مهما كثرت المبيعات اليومية.
أسئلة شائعة
هل يمكن للمشتري خصم ضريبة فاتورة مبسطة؟
لا. الفاتورة الضريبية المبسطة لا تسمح بخصم ضريبة المدخلات. إذا كان المشتري منشأة تريد الخصم، فهي تحتاج فاتورة ضريبية تحمل بياناتها الكاملة ورقمها الضريبي.
هل تحمل الفاتورة المبسطة رمز QR دائمًا؟
نعم، منذ المرحلة الأولى في 4 ديسمبر 2021 تحمل الفاتورة المبسطة رمز QR. نظام الفوترة المتوافق يولده وحده عند إصدار الفاتورة.
ماذا يحدث إذا لم أبلّغ الفاتورة المبسطة خلال 24 ساعة؟
إذا كانت منشأتك في المرحلة الثانية، فالإبلاغ خلال 24 ساعة إلزامي، وللمخالفات عقوبات منشورة لدى الهيئة. لا نذكر المبالغ لأنها تختلف بين المصادر: راجعها مباشرة لدى الهيئة.
هل أحتفظ بالفاتورة المبسطة مثل الفاتورة الضريبية؟
نعم. الفواتير الإلكترونية بنوعيها، والإشعارات الدائنة والمدينة، تُحفظ 6 سنوات على الأقل داخل المملكة.
هل أفادك هذا المقال؟ شارك عبر واتساب أرسل عبر البريد الإلكتروني
فاتورة يدفعها عميلك من هاتفه
إنياد للفوترة يتكامل مع منصة فاتورة (FATOORA) في المرحلة الثانية، ويصدر الفاتورة مرقّمة مع رابط دفع، فيدفع عميلك من الرابط، وتنزل كل عملية قبض على فاتورتها.
في نفس الموضوع.
لماذا لا تعدّل فاتورة صدرت، ومتى تصدر إشعارًا دائنًا أو مدينًا، وكيف تحسب الضريبة على المرتجع والخصم وتصحيح السعر بالريال.
7 د الفوترة الإلكترونية في السعودية: الدليل الشاملالمرحلة الأولى والثانية، موجات الربط مع منصة فاتورة، الفاتورة الضريبية والمبسطة، الإشعار الدائن، الحفظ 6 سنوات، وكيف تستعد خطوة بخطوة.
7 د الفوترة الإلكترونية للمنشآت الصغيرة بالسعودية: الموجة 25من يدخل في الموجة 25، وكيف تتحقق من إقراراتك، وما تجهّزه، وخطة شهرًا بشهر قبل الربط مع منصة فاتورة في 1 فبراير 2027.
7 د