متطلبات الفاتورة الضريبية في السعودية: البيانات والنموذج
بيانات البائع والمشتري، الرقم الضريبي من 15 رقمًا، سطور بضريبة 15 %، المجاميع والتواريخ، ونموذج فاتورة ضريبية تنسخه، وما يتغير في المرحلة الثانية.
الفاتورة الضريبية في السعودية تحمل بيانات البائع ورقمه الضريبي من 15 رقمًا، وبيانات المشتري كاملة ورقمه الضريبي، والسطور بضريبة 15 %، والمجاميع والتواريخ. وتصدر من حل إلكتروني متوافق، وتُخلَّص عبر منصة فاتورة في المرحلة الثانية.
أهم ما يجب معرفته
- متطلبات الفاتورة الضريبية في السعودية تبدأ بالبائع: اسمه وعنوانه ورقمه الضريبي المكون من 15 رقمًا.
- الفاتورة الضريبية للبيع بين المنشآت أو للجهات الحكومية، وتحمل بيانات المشتري كاملة ومنها رقمه الضريبي، وهي ما يسمح له بخصم ضريبة المدخلات.
- كل سطر يُظهر الكمية والسعر وضريبة القيمة المضافة بنسبة 15 % حيث تنطبق، ثم المجاميع دون الضريبة ومبلغ الضريبة والإجمالي.
- عند كتابة هذا المقال (أكتوبر 2026)، الفاتورة تصدر من حل إلكتروني متوافق منذ 4 ديسمبر 2021، وتُخلَّص عبر منصة فاتورة قبل إرسالها للمشتري في المرحلة الثانية.
- لا تُعدَّل الفاتورة بعد إصدارها: التصحيح بإشعار دائن أو مدين، والحفظ 6 سنوات على الأقل داخل المملكة.
متى تحتاج فاتورة ضريبية في السعودية
في نظام الفوترة الإلكترونية الذي تطبقه هيئة الزكاة والضريبة والجمارك (ZATCA)، نوعان من الفواتير. الفاتورة الضريبية المبسطة للبيع للأفراد، والفاتورة الضريبية للبيع لمنشأة أو لجهة حكومية.
إذا كان عميلك شركة أو مؤسسة مسجلة في ضريبة القيمة المضافة، فهو يحتاج فاتورة ضريبية تحمل رقمه الضريبي، ليخصم ضريبة المدخلات في إقراره. الفاتورة المبسطة لا تسمح بهذا الخصم. لذلك فالفاتورة الضريبية ليست شكلية: بياناتها هي ما يجعل الضريبة التي دفعها عميلك قابلة للاسترداد.
وأي خطأ فيها يعود عليك أنت. فاتورة برقم ضريبي خاطئ للمشتري، أو بمبلغ ضريبة لا يطابق السطور، تعني أن عميلك سيطلب تصحيحًا، وأن قبض المبلغ سيتأخر.
مثال: شركة صيانة تقدم عقدًا شهريًا لمجمع تجاري. المجمع منشأة مسجلة في ضريبة القيمة المضافة، وسيخصم الضريبة التي يدفعها. إذن كل فاتورة شهرية تصدرها شركة الصيانة يجب أن تكون فاتورة ضريبية، باسم المجمع ورقمه الضريبي، لا فاتورة مبسطة باسم مدير المجمع.
وقبل أن تصدر أول فاتورة لعميل جديد من الشركات، اطلب منه بياناته مكتوبة: الاسم المسجل للمنشأة، ورقمها الضريبي، وبقية البيانات التي يريدها على الفاتورة. سجّلها مرة واحدة في نظامك، وراجعها معه إن كان عندك شك. دقيقتان في البداية توفران عليك إشعارًا دائنًا وفاتورة جديدة لاحقًا.
الفاتورة الضريبية تخدم مشتريك أيضًا: بلا رقمه الضريبي الصحيح، لا يستطيع خصم ضريبة المدخلات.
البيانات الإلزامية في الفاتورة الضريبية
هذه البيانات الأساسية التي يجب أن تظهر في كل فاتورة ضريبية:
بيانات البائع
- الاسم: اسم منشأتك كما هو مسجل.
- الرقم الضريبي: رقم التسجيل في ضريبة القيمة المضافة، من 15 رقمًا.
بيانات المشتري
- الاسم: اسم المنشأة المشترية، لا اسم الموظف الذي طلب الفاتورة.
- بقية بياناتها: الفاتورة الضريبية تحمل بيانات المشتري كاملة، لا الاسم وحده.
- الرقم الضريبي: رقمها في ضريبة القيمة المضافة.
بيانات الفاتورة
- رقم الفاتورة: رقم متسلسل يصدره نظامك، بلا فراغات ولا تكرار.
- تاريخ الإصدار: يوم إصدار الفاتورة.
السطور والمجاميع
- وصف كل منتج أو خدمة: واضح بما يكفي ليُفهم ما بعته.
- الكمية وسعر الوحدة: لكل سطر.
- نسبة الضريبة ومبلغها: 15 % حيث تنطبق.
- المجموع دون الضريبة، ومبلغ الضريبة، والإجمالي شاملًا الضريبة: بالريال السعودي.
بيانات أخرى تظهر عادة في الفواتير الضريبية، مثل عنوان البائع والمشتري، وعبارة «فاتورة ضريبية» في رأس الفاتورة، وتاريخ التوريد إذا اختلف عن تاريخ الإصدار، ورقم السجل التجاري، ولغة الفاتورة: هذه للتأكيد مع الهيئة أو مع محاسبك قبل اعتمادها كقائمة رسمية. القائمة أعلاه هي القاعدة التي لا تستغني عنها أي فاتورة ضريبية.
نموذج فاتورة ضريبية في السعودية تنسخه
هذا النموذج يرتب البيانات بالترتيب الذي يقرأه عميلك. انسخه كقائمة تحقق، لا كقالب تملؤه في برنامج نصوص: الفاتورة نفسها يجب أن تصدر من حل إلكتروني متوافق.
- رأس الفاتورة: فاتورة ضريبية [العبارة للتأكيد]
- البائع: [اسم المنشأة]، [العنوان، للتأكيد]، الرقم الضريبي: [15 رقمًا]
- المشتري: [اسم المنشأة]، [بقية البيانات والعنوان]، الرقم الضريبي: [15 رقمًا]
- رقم الفاتورة: [من تسلسل نظامك]
- تاريخ الإصدار: [اليوم/الشهر/السنة]
- تاريخ التوريد: [إذا اختلف، للتأكيد]
- السطر 1: [الوصف]، الكمية [2]، سعر الوحدة [1,000 ريال سعودي]، المبلغ دون الضريبة [2,000 ريال سعودي]، الضريبة 15 % [300 ريال سعودي]
- السطر 2: [الوصف]، الكمية [1]، سعر الوحدة [500 ريال سعودي]، المبلغ دون الضريبة [500 ريال سعودي]، الضريبة 15 % [75 ريال سعودي]
- المجموع دون الضريبة: 2,500 ريال سعودي
- ضريبة القيمة المضافة 15 %: 375 ريال سعودي
- الإجمالي شاملًا الضريبة: 2,875 ريال سعودي
- شروط الدفع: [تاريخ الاستحقاق، وطريقة الدفع]
تحقق من الحساب دائمًا بالطريقة نفسها: الضريبة تساوي المبلغ دون الضريبة مضروبًا في 15 %، والإجمالي يساوي المبلغ دون الضريبة مضروبًا في 1.15. وإذا كان عندك مبلغ شامل الضريبة، فاقسمه على 1.15 لتجد المبلغ دونها، ولا تطرح منه 15 %.
مثال على الخطأ الشائع: مبلغ شامل الضريبة قدره 1,150 ريالًا سعوديًا. القسمة على 1.15 تعطي 1,000 ريال دون الضريبة، و150 ريالًا ضريبة. أما طرح 15 % من 1,150 فيعطي 977.50 ريالًا، وهو مبلغ خاطئ يجعل الضريبة في الفاتورة لا تطابق السطور.
وأضف إلى النموذج شروط الدفع بوضوح: تاريخ الاستحقاق، والطريقة التي يدفع بها عميلك. هذه ليست من متطلبات الضريبة، لكنها ما يجعل الفاتورة تتحول إلى مال في حسابك بسرعة.
في إنياد للفوترة، اسم المنشأة وعنوانها ورقمها الضريبي في بطاقة العميل، فتأتي الفاتورة كاملة البيانات بلا إعادة كتابة، وتظهر حالتها على الهاتف والحاسوب.
اكتشف إنياد للفوترة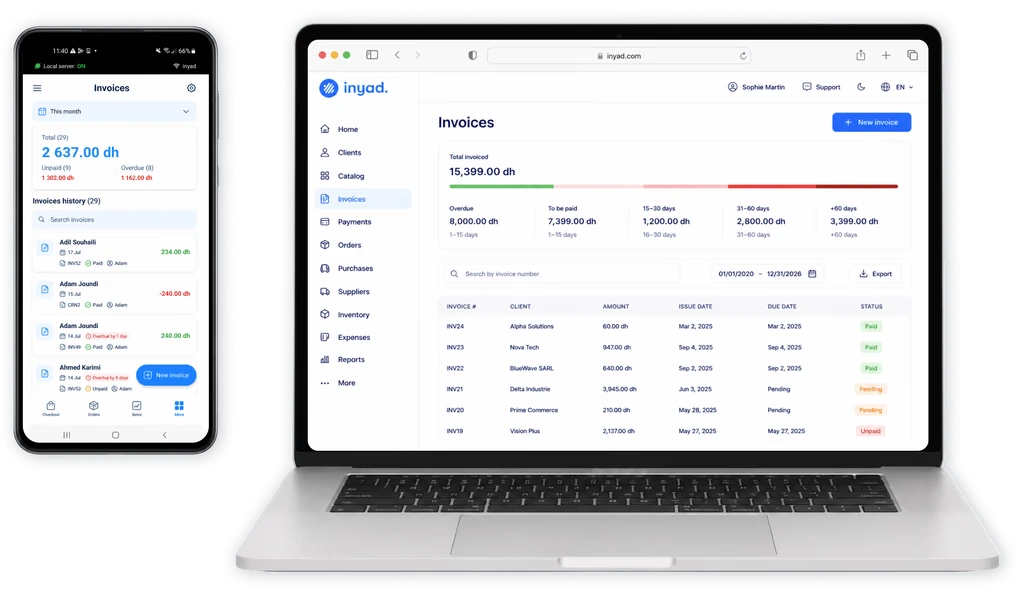
ما يتغير في المرحلة الثانية
المرحلة الأولى، منذ 4 ديسمبر 2021، تطلب أن تصدر الفاتورة من حل إلكتروني متوافق. المرحلة الثانية (الربط والتكامل) تربط هذا الحل بمنصة فاتورة (FATOORA)، وتُطبَّق على موجات حسب الإيرادات الخاضعة للضريبة.
- التخليص قبل الإرسال: الفاتورة الضريبية تُرسل أولًا إلى منصة فاتورة، ولا تُشارك مع المشتري إلا بعد تخليصها.
- دقة البيانات: الرقم الضريبي الخاطئ أو المبالغ غير المتطابقة تظهر عند التخليص، لا بعد أشهر.
- بيانات تقنية إضافية: الأنظمة المربوطة تضيف إلى الفاتورة عناصر تقنية يتولاها البرنامج. تفاصيلها للتأكيد مع الهيئة أو مع محاسبك.
الموجة 25، آخر موجة معلنة عند كتابة هذا المقال، تشمل من تجاوزت إيراداته الخاضعة للضريبة 187,500 ريال سعودي في أي سنة من 2022 إلى 2025، وآخر موعد للربط 1 فبراير 2027. والهيئة تخطر المكلفين المستهدفين مسبقًا.
قبل الربط، راجع ثلاثة أشياء في بياناتك. أولًا، الأرقام الضريبية لعملائك من الشركات: كل رقم من 15 خانة، بلا مسافات ولا أخطاء. ثانيًا، أسماء العملاء كما هي مسجلة، لا أسماء مختصرة. ثالثًا، كتالوج منتجاتك وخدماتك، بنسبة 15 % مطبقة على ما يخضع لها. هذه البيانات هي ما يمر على منصة فاتورة مع كل فاتورة.
إنياد للفوترة يتكامل مع منصة فاتورة في المرحلة الثانية. تصدر الفاتورة الضريبية من البرنامج، ببيانات العميل المحفوظة في بطاقته، وتبقى مرقّمة ومؤرشفة.
التصحيح والحفظ
الفاتورة الضريبية لا تُعدَّل بعد إصدارها. إذا اكتشفت خطأ في سعر أو كمية، أو أرجع العميل جزءًا من البضاعة، تصدر إشعارًا إلكترونيًا يذكر الفاتورة الأصلية:
- إشعار دائن: يخفض المبلغ، عند المرتجع أو الخطأ بالزيادة.
- إشعار مدين: يرفع المبلغ، عند الخطأ بالنقص.
مثال: أصدرت الفاتورة في النموذج أعلاه بإجمالي 2,875 ريالًا سعوديًا، ثم أرجع العميل منتج السطر 2. تصدر إشعارًا دائنًا يذكر رقم الفاتورة الأصلية، بمبلغ 500 ريال دون الضريبة، و75 ريالًا ضريبة، أي 575 ريالًا. تبقى الفاتورة الأصلية كما هي، ويصبح صافي المستحق 2,300 ريال.
وإذا كان الخطأ في بيانات المشتري نفسها، كالرقم الضريبي، فالطريق المعتاد إشعار دائن يلغي الفاتورة ثم فاتورة صحيحة. تحقق من الإجراء مع محاسبك.
الفواتير الإلكترونية والإشعارات تُحفظ 6 سنوات على الأقل، داخل المملكة. احرص أن تستطيع استخراج أي فاتورة بسرعة، برقمها أو باسم العميل.
والحفظ لا يعني فقط أن تبقى الملفات موجودة. يعني أن تجد الفاتورة وإشعاراتها معًا، وأن ترى تاريخ تعاملك مع كل عميل في مكان واحد. عند مراجعة من الهيئة أو سؤال من عميل عن فاتورة عمرها ثلاث سنوات، الفرق بين دقيقة وأسبوع بحث هو طريقة تنظيم أرشيفك.
أخطاء شائعة في الفاتورة الضريبية
- رقم ضريبي ناقص أو خاطئ: الرقم من 15 رقمًا. احفظه مرة واحدة في بطاقة العميل بدل كتابته في كل فاتورة.
- اسم الموظف بدل اسم المنشأة: الفاتورة باسم المنشأة المشترية.
- فاتورة مبسطة لعميل شركة: لا تسمح له بخصم ضريبة المدخلات.
- طرح 15 % من المبلغ الشامل: الصحيح القسمة على 1.15.
- قالب في برنامج نصوص: الفاتورة يجب أن تصدر من حل إلكتروني متوافق.
- تعديل فاتورة صادرة أو حذفها: التصحيح بإشعار دائن أو مدين فقط.
للمخالفات عقوبات منشورة في دليل المخالفات لدى الهيئة. المبالغ تختلف بين المصادر، لذلك راجعها مباشرة لدى الهيئة.
إنياد للفوترة يبني الفاتورة من كتالوجك وبطاقة عميلك، ويحسب الضريبة لكل سطر والمجاميع وحده، ويرقّم الفواتير تلقائيًا. ثم ترسلها عبر واتساب، أو الرسائل القصيرة SMS، أو البريد الإلكتروني، مع رابط دفع داخلها.
أسئلة شائعة
هل يكفي أن أكتب «فاتورة ضريبية» على فاتورتي؟
لا. حتى لو ظهرت العبارة في رأس الفاتورة، فالفاتورة الضريبية تحتاج بيانات البائع والمشتري ورقميهما الضريبيين، والسطور بالضريبة، والمجاميع والتواريخ، وأن تصدر من حل إلكتروني متوافق.
كم رقمًا في الرقم الضريبي؟
الرقم الضريبي للبائع يتكون من 15 رقمًا. تحقق منه في إعدادات برنامجك مرة واحدة، وتحقق من أرقام عملائك عند تسجيلهم.
هل أستطيع استخدام نموذج Excel أو Word؟
لا، منذ 4 ديسمبر 2021 يجب أن تصدر الفاتورة من حل إلكتروني متوافق. النموذج في هذا المقال قائمة تحقق للبيانات، لا بديل عن برنامج الفوترة.
كم مدة حفظ الفاتورة الضريبية؟
ست سنوات على الأقل، داخل المملكة، مع الإشعارات الدائنة والمدينة المرتبطة بها. القواعد قد تتغير، فراجع موقع الهيئة بانتظام.
هل أفادك هذا المقال؟ شارك عبر واتساب أرسل عبر البريد الإلكتروني
فاتورة ضريبية كاملة البيانات في ثوانٍ
إنياد للفوترة يتكامل مع منصة فاتورة (FATOORA) في المرحلة الثانية، ويبني الفاتورة من كتالوجك بضريبة محسوبة لكل سطر وترقيم تلقائي، ثم يرسلها عبر واتساب أو البريد مع رابط دفع.
في نفس الموضوع.
لماذا لا تعدّل فاتورة صدرت، ومتى تصدر إشعارًا دائنًا أو مدينًا، وكيف تحسب الضريبة على المرتجع والخصم وتصحيح السعر بالريال.
7 د الفوترة الإلكترونية في السعودية: الدليل الشاملالمرحلة الأولى والثانية، موجات الربط مع منصة فاتورة، الفاتورة الضريبية والمبسطة، الإشعار الدائن، الحفظ 6 سنوات، وكيف تستعد خطوة بخطوة.
7 د الفوترة الإلكترونية للمنشآت الصغيرة بالسعودية: الموجة 25من يدخل في الموجة 25، وكيف تتحقق من إقراراتك، وما تجهّزه، وخطة شهرًا بشهر قبل الربط مع منصة فاتورة في 1 فبراير 2027.
7 د