الفرق بين الفاتورة الضريبية والفاتورة المبسطة في السعودية
من يشتري، وما البيانات المطلوبة، والتخليص أو الإبلاغ في منصة فاتورة، وخصم الضريبة، مع قائمة قرار ومثالين بالريال.
الفاتورة الضريبية تُصدر لمنشأة أو جهة حكومية، تحمل الرقم الضريبي للمشتري وتمر على منصة فاتورة للتخليص، فتسمح له بخصم الضريبة. الفاتورة المبسطة تُصدر للمستهلك، تحمل رمز QR وتُبلَّغ خلال 24 ساعة، ولا تسمح بالخصم.
أهم ما يجب معرفته
- في السعودية نوعان من الفواتير الإلكترونية: الفاتورة الضريبية للبيع بين المنشآت (B2B) وللجهات الحكومية، والفاتورة الضريبية المبسطة للبيع إلى المستهلك الفرد (B2C).
- الفاتورة الضريبية تحمل بيانات المشتري كاملة ومنها رقمه الضريبي، وتمر على منصة فاتورة للتخليص قبل أن تصل إلى المشتري.
- الفاتورة المبسطة تحمل بيانات أقل عن المشتري ورمز QR، وتُبلَّغ إلى منصة فاتورة خلال 24 ساعة من إصدارها.
- الفاتورة الضريبية وحدها تسمح للمشتري بخصم ضريبة المدخلات. المبسطة لا تسمح بذلك.
- القاعدة العملية: إذا كان المشتري منشأة مسجلة في ضريبة القيمة المضافة، أصدر له فاتورة ضريبية، ولو طلب منك «فاتورة سريعة».
يبحث كثير من أصحاب المنشآت عن الفرق بين الفاتورة الضريبية والمبسطة في السعودية بعد أول خلاف مع عميل: شركة اشترت منك ثم رجعت تقول إن محاسبها لا يقبل الفاتورة. السبب في الغالب أنك أصدرت لها فاتورة مبسطة. هذا المقال يضع النوعين جنبًا إلى جنب، عنصرًا بعنصر، ثم يعطيك قائمة قرار ومثالين محسوبين بالريال السعودي. المعلومات صحيحة عند كتابة هذا المقال (أكتوبر 2026)، والقواعد قد تتغير، فراجع دائمًا ما تنشره هيئة الزكاة والضريبة والجمارك.
الفرق بين الفاتورة الضريبية والمبسطة في السعودية: من هو المشتري؟
نقطة البداية دائمًا هي المشتري، لا المبلغ ولا طريقة الدفع.
- الفاتورة الضريبية: تُصدر عندما يكون المشتري منشأة، أي شركة أو مؤسسة فردية مسجلة في ضريبة القيمة المضافة، أو جهة حكومية. هذا ما يسمى البيع بين المنشآت (B2B) والبيع للحكومة (B2G).
- الفاتورة الضريبية المبسطة: تُصدر عندما يكون المشتري شخصًا يشتري لنفسه، أي المستهلك النهائي (B2C). مثال ذلك زبون المطعم أو المتجر أو صالون التجميل.
إذا كان نشاطك يبيع للنوعين، وهذا شائع جدًا، فأنت تحتاج إلى إصدار النوعين من البرنامج نفسه. مقاول صغير يبيع لأفراد ولشركات، أو محل مواد بناء يبيع لعابر سبيل ثم لمؤسسة مقاولات في الساعة نفسها، كلاهما يصدر فواتير ضريبية ومبسطة كل يوم.
البيانات المطلوبة في كل فاتورة
الفرق الظاهر للعين هو كمية البيانات عن المشتري. أما بيانات البائع فهي حاضرة في الحالتين.
- بيانات البائع: في النوعين، اسم المنشأة ورقمها الضريبي المكون من 15 رقمًا، ورقم الفاتورة المتسلسل، وتاريخ الإصدار.
- بيانات المشتري في الفاتورة الضريبية: كاملة، أي الاسم والعنوان والرقم الضريبي للمشتري. بدون رقم المشتري الضريبي لا يستطيع محاسبه الاعتماد عليها.
- بيانات المشتري في الفاتورة المبسطة: قليلة أو غير موجودة. لا تحتاج إلى أن تسأل الزبون عن عنوانه في كل عملية بيع.
- تفاصيل الأصناف والضريبة: الفاتورة الضريبية تعرض لكل سطر السعر قبل الضريبة ثم مبلغ الضريبة ثم الإجمالي. الفاتورة المبسطة تكتفي في الغالب بالأسعار شاملة الضريبة مع إظهار مبلغ الضريبة الإجمالي.
النتيجة العملية: الفاتورة الضريبية تأخذ وقتًا أطول عند أول عملية مع عميل جديد، لأنك تحتاج إلى بياناته. بعد ذلك، يحفظ برنامج الفوترة بطاقة العميل، فلا تكتبها مرة ثانية.
التخليص والإبلاغ: كيف تمر كل فاتورة على منصة فاتورة
هذا هو الفرق الأهم منذ تطبيق المرحلة الثانية (الربط والتكامل) مع منصة فاتورة، وهو ما يغيّر طريقة عملك اليومية.
- الفاتورة الضريبية: التخليص. يرسل برنامجك الفاتورة إلى منصة فاتورة أولًا، فتفحصها المنصة وتعيدها مختومة. بعد ذلك فقط ترسلها إلى المشتري. إذا رفضتها المنصة، لا تُرسل، بل تُصحح وتُعاد.
- الفاتورة المبسطة: الإبلاغ. تعطي الفاتورة للزبون فورًا، ثم يُبلغ برنامجك المنصة بها خلال 24 ساعة من إصدارها. الزبون لا ينتظر.
لماذا هذا الفرق؟ لأن الفاتورة الضريبية تفتح للمشتري حقًا في خصم ضريبة، فتريد الهيئة أن تراها قبل أن يستعملها. أما الفاتورة المبسطة فتصدر في متجر أو مطعم أمام طابور، ولا يمكن أن ينتظر كل زبون رد المنصة.
تنبيه: إذا لم تكن منشأتك مشمولة بعد بإحدى موجات المرحلة الثانية، فأنت ما زلت في المرحلة الأولى (الإصدار): تصدر الفواتير إلكترونيًا من حل متوافق مع متطلبات الهيئة، لكن دون ربط مباشر بمنصة فاتورة. الفرق بين النوعين في البيانات وفي حق الخصم يبقى قائمًا في المرحلتين.
في إنياد للفوترة، تعرض الفاتورة قبل إرسالها، ثم تشاركها برابط أو بصيغة PDF أو برمز QR.
اكتشف إنياد للفوترة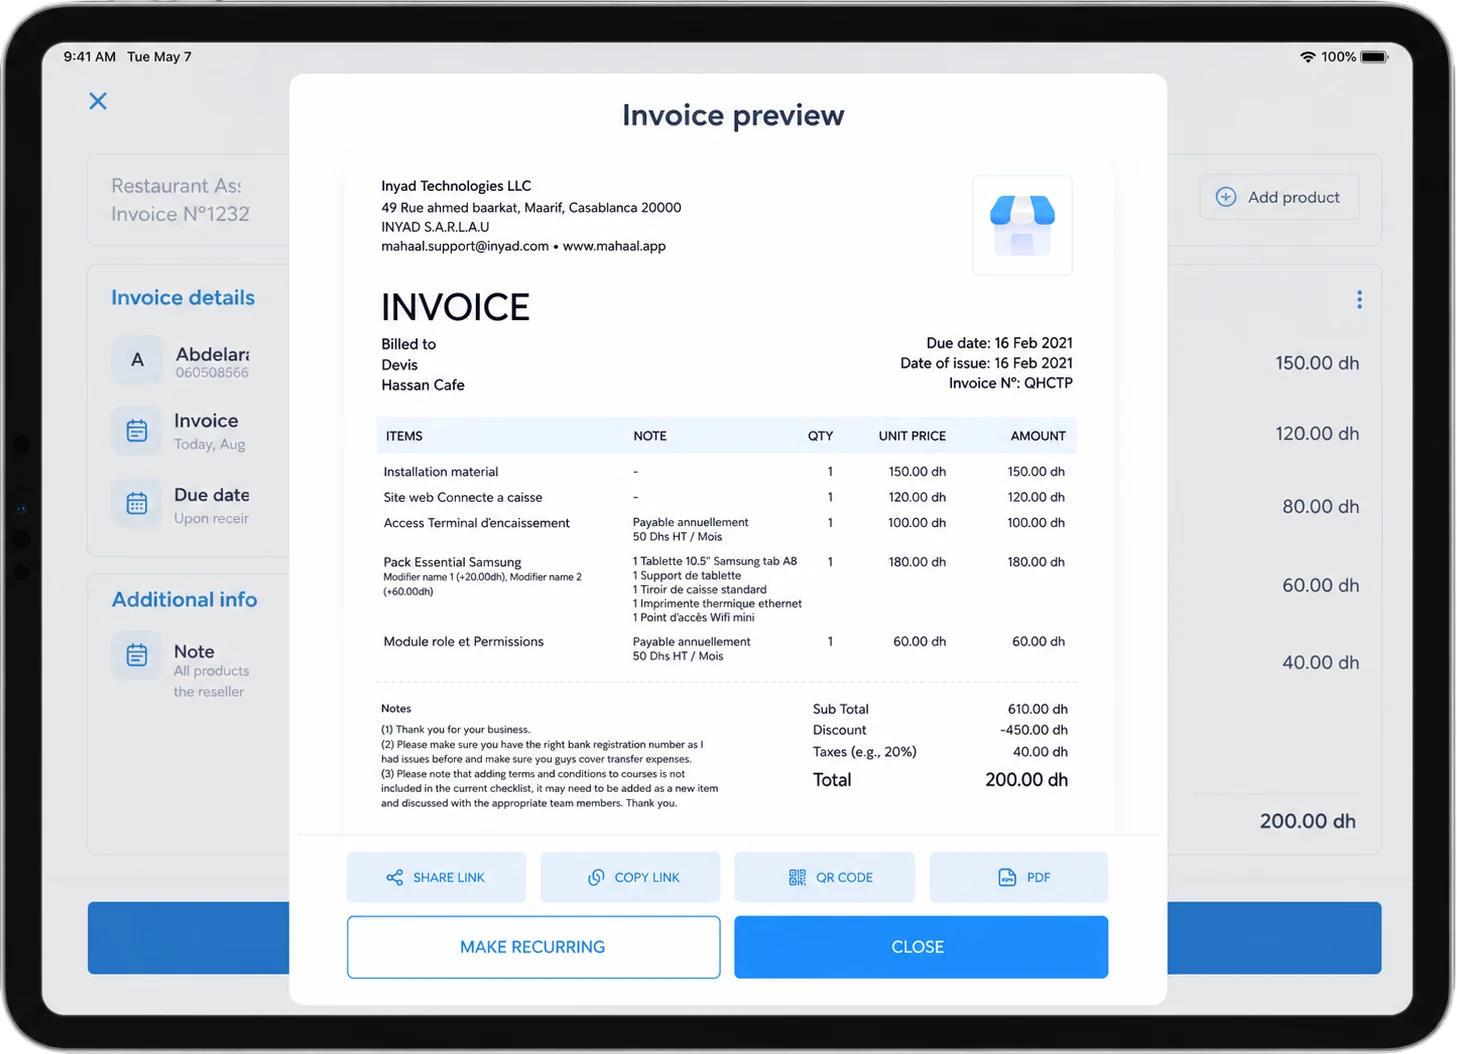
رمز QR وخصم ضريبة المدخلات
- رمز QR: الفاتورة المبسطة يجب أن تحمل رمز QR منذ بداية المرحلة الأولى في 4 ديسمبر 2021. يمسحه الزبون بهاتفه ليتأكد من بيانات الفاتورة. وهو العلامة التي يعرفها الزبائن على فواتير المتاجر والمطاعم.
- خصم ضريبة المدخلات: هنا الفرق المالي الحقيقي. المنشأة التي تشتري منك تستطيع أن تخصم ضريبة القيمة المضافة التي دفعتها لك من الضريبة التي تحصّلها هي، بشرط أن تملك فاتورة ضريبية باسمها. الفاتورة المبسطة لا تسمح بهذا الخصم.
بالأرقام: شركة اشترت منك بمبلغ 10,000 ريال قبل الضريبة. الضريبة 15 %، أي 1,500 ريال. بفاتورة ضريبية، تسترد الشركة هذه الـ 1,500 ريال في إقرارها. بفاتورة مبسطة، تخسرها. لهذا يرفض المحاسبون الفواتير المبسطة. ليست مسألة شكل، بل 1,500 ريال.
الفاتورة الضريبية أو المبسطة في السعودية: قائمة القرار
اطرح هذه الأسئلة بالترتيب عند كل عملية بيع، أو اضبط برنامجك ليطرحها عنك.
- هل المشتري منشأة أو جهة حكومية؟ إذا كان الجواب نعم، انتقل إلى السؤال 2. إذا كان شخصًا يشتري لنفسه، أصدر فاتورة مبسطة.
- هل لديك رقمه الضريبي واسمه وعنوانه؟ إذا كان نعم، أصدر فاتورة ضريبية. إذا كان لا، اطلبها قبل الإصدار، لا بعده.
- هل طلب المشتري أن يسترد الضريبة؟ أي منشأة مسجلة تريد ذلك تقريبًا دائمًا. افترض أن الجواب نعم.
- هل سيحتاج المشتري إلى الفاتورة لعقد أو مناقصة أو جهة حكومية؟ الجهات الحكومية تتعامل بالفاتورة الضريبية.
- هل أخطأت النوع بعد الإصدار؟ لا تعدّل الفاتورة. ألغِ أثرها بإشعار دائن يشير إلى الفاتورة الأصلية، ثم أصدر النوع الصحيح.
نقطة يغفل عنها كثيرون: شخص يدخل متجرك ويقول إنه يشتري لشركته. إذا أعطاك الرقم الضريبي للشركة واسمها وعنوانها، فهو مشترٍ منشأة، وفاتورته ضريبية. إذا لم يكن لديه الرقم، فهي مبسطة، ولن تستطيع شركته خصم ضريبتها.
ثلاثة أخطاء نراها كثيرًا في هذه المرحلة: أن تكتب الرقم الضريبي للمشتري خطأً فترفض المنصة الفاتورة، أو أن تصدر فاتورة ضريبية باسم الشخص بدل اسم الشركة، أو أن تنسى تحديث بطاقة العميل عندما يسجل في ضريبة القيمة المضافة بعد أن كان يشتري منك كفرد. راجع بطاقات عملائك الدائمين مرة كل بضعة أشهر.
الفرق ليس في المبلغ، بل في المشتري: منشأة تعني فاتورة ضريبية، ومستهلك يعني فاتورة مبسطة.
مثال محسوب: عملية بيع لمنشأة وعملية بيع لمستهلك
مؤسسة تبيع أجهزة مكتبية في الرياض. في يوم واحد تجري عمليتين.
العملية الأولى: بيع لمنشأة (فاتورة ضريبية)
- المشتري: شركة مسجلة في ضريبة القيمة المضافة، اسمها وعنوانها ورقمها الضريبي المكون من 15 رقمًا مسجلة في بطاقة العميل.
- الأصناف: 4 طابعات بسعر 1,200 ريال للواحدة قبل الضريبة، أي 4,800 ريال.
- الضريبة: 4,800 × 15 % = 720 ريالًا.
- الإجمالي: 5,520 ريالًا.
- المسار: يرسل البرنامج الفاتورة إلى منصة فاتورة للتخليص، ثم ترسلها إلى الشركة بعد عودتها مختومة.
- النتيجة للمشتري: تخصم الشركة 720 ريالًا من ضريبتها المستحقة في إقرارها.
العملية الثانية: بيع لمستهلك (فاتورة مبسطة)
- المشتري: شخص اشترى سماعة لنفسه. لا تطلب بياناته.
- السعر المعروض: 345 ريالًا شاملة الضريبة.
- الضريبة داخل السعر: 345 ÷ 1.15 = 300 ريال قبل الضريبة، والضريبة 45 ريالًا.
- المسار: يأخذ الزبون فاتورته برمز QR فورًا، ويُبلغ البرنامج منصة فاتورة بها خلال 24 ساعة.
- النتيجة للمشتري: لا خصم ضريبة. المستهلك لا يسترد الضريبة أصلًا.
لاحظ أن الفرق ليس في المبلغ. لو اشترى الشخص نفسه سماعة بقيمة 5,000 ريال لنفسه، تبقى الفاتورة مبسطة. ولو اشترت الشركة قلمًا بـ 10 ريالات، تبقى الفاتورة ضريبية إذا أرادت خصم ضريبتها.
موقفنا من الفرق بين الفاتورة الضريبية والمبسطة
رأينا واضح: كلما كان المشتري منشأة، أصدر فاتورة ضريبية، دون استثناء. لا تختصر الطريق بفاتورة مبسطة لأن العميل مستعجل أو لأن المبلغ صغير. الفاتورة المبسطة الموجهة لمنشأة تنتهي دائمًا بطلب تصحيح: إشعار دائن، ثم فاتورة جديدة، ثم تخليص جديد. هذا عمل مضاعف وعميل منزعج.
وفي المقابل، لا تثقل على زبائنك الأفراد بفاتورة ضريبية لا يحتاجونها. الفاتورة المبسطة صممت لتكون سريعة، فاستعملها كما صممت.
الحل الأبسط أن تجعل برنامج الفوترة يختار عنك: إذا كانت بطاقة العميل تحمل رقمًا ضريبيًا، تخرج الفاتورة ضريبية. إذا لم تحمل، تخرج مبسطة. في إنياد للفوترة، بطاقة كل عميل محفوظة، والفواتير مرقمة تلقائيًا، وترسلها على واتساب أو الرسائل القصيرة SMS أو البريد الإلكتروني مع رابط دفع. وإنياد للفوترة يتكامل مع منصة فاتورة التابعة لهيئة الزكاة والضريبة والجمارك (المرحلة الثانية، الربط والتكامل).
أسئلة شائعة
هل يمكن تحويل فاتورة مبسطة إلى فاتورة ضريبية بعد إصدارها؟
لا. الفاتورة الإلكترونية لا تُعدّل بعد إصدارها. إذا تبيّن أن المشتري منشأة تحتاج إلى فاتورة ضريبية، تصدر إشعارًا دائنًا يشير إلى الفاتورة المبسطة الأصلية ويلغي أثرها، ثم تصدر فاتورة ضريبية جديدة ببيانات المشتري كاملة، تمر على منصة فاتورة للتخليص كأي فاتورة ضريبية.
هل الفاتورة المبسطة أقل قانونية من الفاتورة الضريبية؟
لا. الفاتورتان نظاميتان في السعودية، ولكل منهما استعمالها. الفاتورة المبسطة هي الوثيقة الصحيحة للبيع إلى المستهلك، والفاتورة الضريبية هي الوثيقة الصحيحة للبيع إلى منشأة أو جهة حكومية. الخطأ هو استعمال النوع في غير مكانه، لا النوع نفسه.
كم مدة الاحتفاظ بالفواتير الضريبية والمبسطة؟
عند كتابة هذا المقال (أكتوبر 2026)، تُحفظ الفواتير الإلكترونية والإشعارات الدائنة والمدينة ست سنوات على الأقل، داخل المملكة. هذا ينطبق على النوعين. احفظها في برنامج فوترة يؤرشفها تلقائيًا بدل الاعتماد على نسخ متفرقة في البريد أو على الهاتف.
ماذا يحدث إذا رفضت منصة فاتورة فاتورة ضريبية؟
لا ترسلها إلى المشتري. الفاتورة الضريبية تُشارك مع المشتري بعد تخليصها، لا قبله. اقرأ سبب الرفض الذي يعرضه برنامجك، وغالبًا ما يكون بيانًا ناقصًا أو رقمًا ضريبيًا خاطئًا للمشتري، ثم صحح وأعد الإرسال. وتوجد غرامات على المخالفات تنشرها الهيئة في دليلها، فراجعها على موقع هيئة الزكاة والضريبة والجمارك.
هل أفادك هذا المقال؟ شارك عبر واتساب أرسل عبر البريد الإلكتروني
النوع الصحيح لكل عميل
إنياد للفوترة يحفظ بطاقة كل عميل ويرقّم فواتيرك تلقائيًا ويرسلها على واتساب مع رابط دفع، ويتكامل مع منصة فاتورة (المرحلة الثانية، الربط والتكامل).
في نفس الموضوع.
لماذا لا تعدّل فاتورة صدرت، ومتى تصدر إشعارًا دائنًا أو مدينًا، وكيف تحسب الضريبة على المرتجع والخصم وتصحيح السعر بالريال.
7 د الفوترة الإلكترونية في السعودية: الدليل الشاملالمرحلة الأولى والثانية، موجات الربط مع منصة فاتورة، الفاتورة الضريبية والمبسطة، الإشعار الدائن، الحفظ 6 سنوات، وكيف تستعد خطوة بخطوة.
7 د الفوترة الإلكترونية للمنشآت الصغيرة بالسعودية: الموجة 25من يدخل في الموجة 25، وكيف تتحقق من إقراراتك، وما تجهّزه، وخطة شهرًا بشهر قبل الربط مع منصة فاتورة في 1 فبراير 2027.
7 د