Le suivi du crédit client qui montre votre exposition réelle
Vendre à crédit, c’est comme ça que le business se fait ici, jusqu’au jour où le carnet ne tombe plus juste. Avec inyad, le suivi des chèques et des créances tient dans un seul écran : le solde de crédit de chaque client, chaque chèque enregistré avec son échéance pour qu’aucune ne passe inaperçue, et vos créances nettes d’un coup d’œil. Vous savez qui vous doit quoi.
Un crédit qu’on voit est un crédit qu’on peut tenir
Un seul écran montre qui vous doit de l’argent, quels chèques vous détenez déjà, et quel solde mérite un appel aujourd’hui.
Le solde de chaque client au même endroit
Un crédit qu’on ne voit pas est un crédit qu’on ne recouvre pas. Ce qui dort dans un carnet cesse d’être une créance et devient une perte.
Relancez ce qu’on vous doit avant que ça vieillisse
Plus un solde vieillit, moins vous en récupérez. Attendre la fin du mois pour le voir, c’est ce qui transforme le retard en jamais.
Connaissez votre risque réel, pas seulement le total affiché
Le total dû n’est pas le risque. Ce qui compte, c’est la part couverte, et la part vraiment exposée si un client cesse de payer.
Le suivi du crédit client, de la première vente au dernier règlement
Chaque compte porte son solde courant, les chèques que vous détenez en face, et l’exposition nette qui reste.
Un compte de crédit vivant pour chaque client qui achète à crédit
Quand un client emporte la marchandise aujourd’hui et paie plus tard, inyad ouvre un solde de crédit sur sa fiche. Chaque achat l’augmente, chaque règlement le réduit : vous avez un compte vivant de la position de chaque client. Vous fixez les conditions, inyad tient le compte, même hors connexion.
- Ajoutez une opération à crédit sur n’importe quel client de votre fichier : le solde se met à jour aussitôt
- Consultez tout l’historique de crédit d’un client : ce qui a été pris à crédit, réglé, et reste dû
- Le solde courant de chaque client est visible au comptoir, avant de lui accorder du crédit en plus
Enregistrez chaque chèque dès qu’il arrive, suivez son échéance
Sur beaucoup de marchés, les clients soldent leur crédit avec des chèques postdatés ou à échéance plutôt qu’en espèces immédiates. Chaque chèque est une promesse de payer à une date future : inyad l’enregistre sur la fiche du client, avec son montant, sa date et son statut avant le jour de la remise.
- Enregistrez les chèques reçus avec leur montant, leur échéance et le client dont ils viennent
- Voyez dans une seule vue tous les chèques qui arrivent à échéance cette semaine ou ce mois-ci : rien n’est oublié à la remise
- Marquez les chèques remis ou rejetés, et le solde du client se met à jour en conséquence
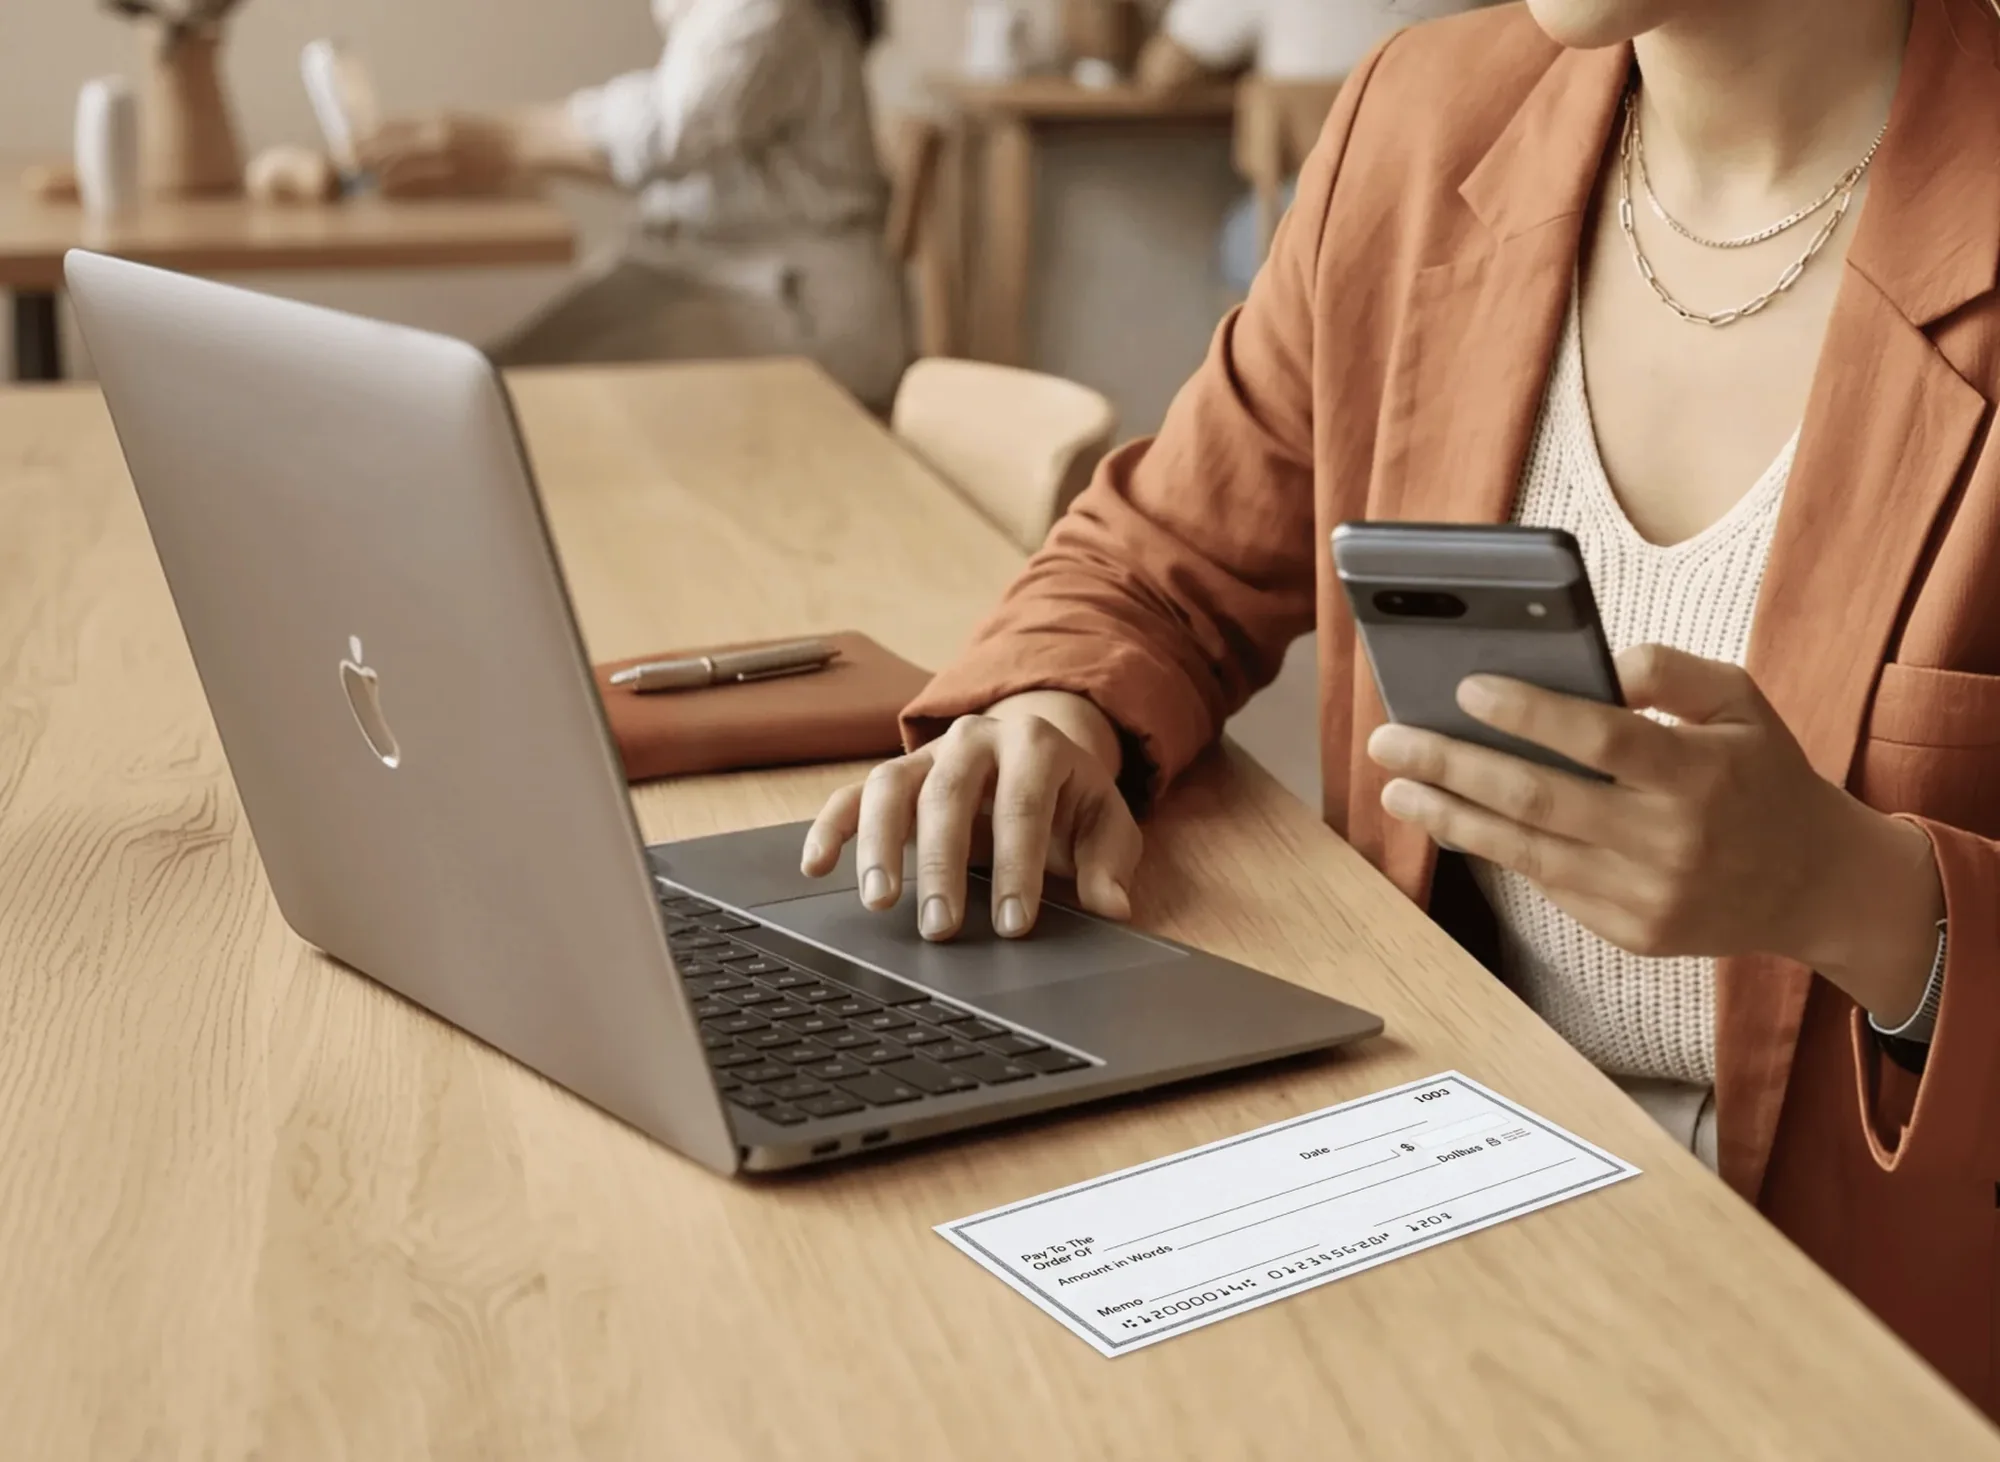
Le chiffre qui compte : ce qu’on vous doit encore, chèques déduits
Un solde de crédit vous dit ce qu’un client doit, mais s’il vous a déjà remis des chèques qui en couvrent l’essentiel, votre risque réel est plus faible. inyad calcule l’exposition nette, le crédit en cours moins les chèques détenus : vous voyez qui est vraiment prioritaire au recouvrement et qui peut attendre.
- Exposition nette = solde de crédit moins chèques détenus, calculée automatiquement pour chaque client
- Triez vos clients par exposition nette pour trouver vite où se concentre votre vrai risque de recouvrement
- Servez-vous de l’exposition nette pour décider d’accorder plus de crédit, de le suspendre ou de relancer directement
Une seule boîte à outils pour tenir vos créances
Les soldes à crédit et les chèques encore à encaisser se lisent côte à côte, et se soldent en un seul chiffre d’exposition par client.
Pour tout business qui vend à crédit
Que vous facturiez après le chantier ou que vous laissiez vos habitués acheter à crédit, le suivi des chèques et des créances remplace le carnet et le tableur.
Sociétés de services & agences
Vous accordez du crédit sur chaque commande. inyad vous donne un compte vivant par client et une vue d’exposition nette sur laquelle agir.
Fabricants & grossistes
Les bons de livraison deviennent des factures, les factures deviennent des soldes, et les chèques les couvrent. Toute la chaîne reste sur le compte du client.
Indépendants & professions libérales
Que vous facturiez après l’intervention ou que vous accordiez des délais, inyad suit ce que chaque client doit et quels chèques arrivent à échéance.
Startups
Des clients à 30 ou 60 jours sont un risque de trésorerie que vous pouvez voir : créances, chèques détenus et exposition nette sur un seul écran.
Le suivi du crédit client donne plus avec toute la plateforme inyad
Votre compte de crédit vit dans la même plateforme inyad que vos ventes, vos clients, votre caisse et vos paiements : une vente à crédit se saisit une seule fois, à la caisse.
Fichier clients
Votre compte de crédit s’appuie sur les fiches clients : chaque solde y est rattaché.
En savoir plusGestion de caisse
Les espèces versées sur un solde de crédit entrent dans votre rapprochement.
En savoir plusFacturation
Facturez une vente à crédit et suivez ensemble la facture et le solde.
En savoir plusCompte pro
Voyez vos créances à côté de toute l’image financière de votre business.
En savoir plusDes business qui savent exactement ce qu’on leur doit
J’avais des clients qui me devaient de l’argent depuis des mois et je ne savais même pas combien. Maintenant je vois chaque solde en quelques secondes et je sais exactement qui appeler.
Le suivi des chèques, personne d’autre ne le fait. J’inscrivais mes chèques sur des post-it. Maintenant je vois tout ce qui tombe cette semaine sur un seul écran.
Vos questions sur le crédit client et les chèques
Qu’est-ce que l’exposition nette, et en quoi protège-t-elle mon activité de distribution en gros ?
Comment mon équipe au comptoir sait-elle quand cesser d’accorder du crédit à un client ?
La plateforme suit-elle les échéances des chèques clients et alerte-t-elle avant la date ?
Puis-je exporter les états de crédit client et le journal des chèques pour mon comptable ?
Ne devinez plus qui vous doit de l’argent, ni combien
Un compte de crédit clair par client, chaque chèque enregistré avec son échéance, et votre exposition nette toujours sous les yeux.
Demander une démo Commencer gratuitement